
JAKARTA — PT Pigura Jasalindo menyampaikan perhatian terhadap agenda persidangan Pengadilan Pajak pada 12 Oktober 2026 yang meminta kehadiran langsung Direktur atau prinsipal perusahaan dalam proses pemeriksaan perkara. Permintaan tersebut muncul meskipun perusahaan menyatakan telah memberikan kewenangan kepada kuasa hukum untuk mewakili kepentingan perusahaan selama proses persidangan berlangsung. Menurut pihak Penggugat, permintaan kehadiran prinsipal berkaitan dengan adanya pertanyaan dari Majelis XIV B mengenai pelimpahan kewenangan yang telah diberikan kepada kuasa hukum. Perusahaan menyampaikan bahwa dokumen pendukung mengenai kedudukan perseroan dan pemberian kuasa telah dibawa dalam persidangan. Seluruh keterangan mengenai dokumen tersebut merupakan penjelasan dari pihak Penggugat yang masih menjadi bagian dari proses pemeriksaan dan pencocokan dalam persidangan.
Dalam proses persidangan, kuasa hukum PT Pigura Jasalindo menyampaikan bahwa pihaknya telah membawa dokumen asli akta perseroan serta surat keputusan pengesahan dari Kementerian Hukum dan HAM. Selain itu, pada persidangan sebelumnya pihak Penggugat juga telah menyerahkan surat pernyataan direktur yang menjelaskan mengenai pemberian kuasa kepada kuasa hukum. Surat pernyataan tersebut bertanggal 26 September 2026 dan ditandatangani atas nama Direktur Muhammad Jawed Shaikh. Dokumen tersebut menjelaskan bahwa Surat Kuasa Nomor 0177/SK-PTPJ/IV/2026 tanggal 23 April 2026 serta Surat Kuasa Nomor 0198/SK-PTPJ/V/2026 tanggal 26 Mei 2026 telah diberikan kepada Fajar Riswandi dan Dr. Asen Susanto sebagai penerima kuasa. Surat tersebut juga menyatakan persetujuan terhadap tanda tangan digital serta kewenangan kuasa hukum untuk melakukan tindakan hukum yang diperlukan dalam penyelesaian sengketa di Pengadilan Pajak.
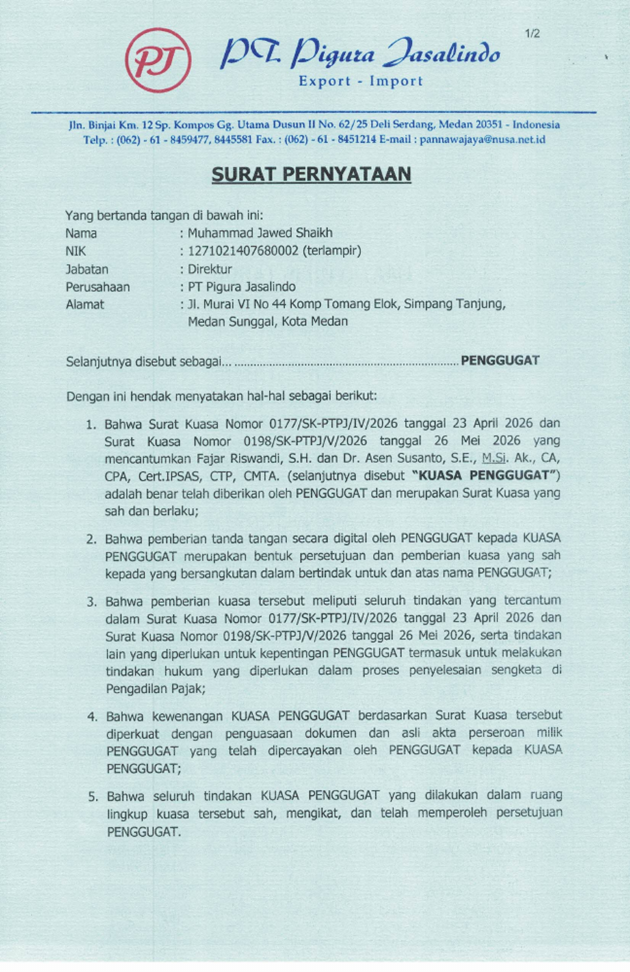
Pihak Penggugat menyampaikan bahwa surat pernyataan direktur juga memperkuat adanya pelimpahan kewenangan kepada kuasa hukum. Dalam dokumen tersebut disebutkan bahwa penguasaan dokumen perseroan dan akta asli oleh kuasa hukum menjadi bagian dari penegasan pemberian kewenangan. PT Pigura Jasalindo menilai bahwa tindakan para kuasa hukum telah memperoleh persetujuan dari direktur sepanjang masih berada dalam cakupan surat kuasa yang diberikan. Namun demikian, persoalan mengenai keabsahan formal surat kuasa serta kebutuhan klarifikasi langsung dari prinsipal tetap menjadi bagian dari pembahasan hukum acara. Pihak Penggugat berpandangan bahwa setiap permintaan klarifikasi terhadap prinsipal perlu memiliki alasan yang jelas dan proporsional sesuai dengan kebutuhan pemeriksaan perkara.
Menurut uraian pihak Penggugat, Direktur PT Pigura Jasalindo menyampaikan keberatan karena sebelumnya telah memberikan kuasa kepada kuasa hukum untuk mewakili perusahaan dalam proses persidangan. Penggugat menilai permintaan kehadiran langsung direktur dapat memengaruhi fokus pemeriksaan yang seharusnya diarahkan pada pokok sengketa. Perusahaan juga menyampaikan bahwa pemanggilan prinsipal menambah beban kehadiran bagi pihak yang telah mendelegasikan kewenangannya melalui surat kuasa. Dalam perkembangan perkara tersebut, pihak Penggugat menyatakan telah menyampaikan laporan kepada Komisi Yudisial dan Badan Pengawasan Mahkamah Agung terkait dugaan hambatan dalam proses persidangan. Namun, sampai penyusunan rilis ini, dokumen tanda terima laporan, nomor registrasi pengaduan, maupun tanggapan dari lembaga terkait belum disertakan sehingga status tindak lanjut laporan belum dapat diverifikasi.
Dari sisi hukum acara, persoalan utama yang dibahas berkaitan dengan hubungan antara kewenangan kuasa hukum dan hak Majelis untuk melakukan verifikasi terhadap pihak yang mewakili badan hukum. Pasal 34 Undang Undang Nomor 14 Tahun 2002 tentang Pengadilan Pajak mengatur bahwa para pihak dapat didampingi atau diwakili oleh kuasa hukum melalui surat kuasa khusus dengan memenuhi persyaratan yang telah ditentukan. Pihak Penggugat meminta agar alasan hukum yang konkret dijelaskan apabila kehadiran direktur tetap diperlukan meskipun bukti pemberian kuasa dan dokumen perusahaan telah disampaikan. Penggugat mengakui bahwa pemeriksaan mengenai legitimasi perwakilan badan hukum dapat menjadi kewenangan Majelis untuk memastikan keabsahan pihak yang beracara. Namun, menurut Penggugat, proses verifikasi tersebut perlu dilakukan dengan ukuran kebutuhan pembuktian yang jelas agar tidak menghambat pemeriksaan materi sengketa tanpa alasan yang terukur.
Selain membahas proses persidangan, rilis ini juga memuat informasi mengenai Laporan Harta Kekayaan Penyelenggara Negara atau LHKPN Majelis XIV B berdasarkan dokumen yang dilampirkan pihak Penggugat. Majelis XIV B disebut terdiri atas Winarsih, SP., S.H., M.M. sebagai Ketua Majelis, Dudi Wahyudi, Ak., M.M. sebagai Hakim Anggota, dan Untung Setyo Margono, S.S.T., Ak., M.S.E., M.P.P. sebagai Hakim Anggota. Data LHKPN yang disampaikan merupakan laporan periodik tahun 2025 yang diumumkan pada Februari 2026. Berdasarkan dokumen tersebut, Winarsih tercatat memiliki harta bersih sebesar Rp4.377.298.899, Dudi Wahyudi sebesar Rp4.398.842.324, dan Untung Setyo Margono sebesar Rp1.506.922.471. Informasi tersebut disampaikan sebagai bagian dari keterbukaan data penyelenggara negara dan bukan sebagai kesimpulan mengenai adanya pelanggaran atau keterkaitan dengan perkara yang sedang diperiksa.
Terkait informasi kekayaan dan tunjangan hakim, dokumen rilis menjelaskan bahwa penilaian kewajaran harta tidak dapat dilakukan hanya dengan membandingkan jumlah kekayaan bersih dengan nilai tunjangan yang diterima. Berdasarkan ketentuan yang dicantumkan, Hakim Ketua Majelis memperoleh tunjangan sebesar Rp38.000.000 per bulan dan Hakim Anggota memperoleh Rp33.000.000 per bulan. Terdapat pula ketentuan mengenai tunjangan perumahan dan transportasi dengan persyaratan tertentu sesuai regulasi yang berlaku. Nilai LHKPN merupakan akumulasi aset setelah dikurangi utang pada suatu waktu tertentu, sedangkan tunjangan merupakan bentuk penghasilan yang diterima dalam periode tertentu. Oleh karena itu, penilaian yang menyeluruh membutuhkan informasi tambahan seperti riwayat perolehan aset, masa kerja, penghasilan sah lain, penghasilan keluarga, investasi, perubahan nilai aset, serta dokumen pendukung lainnya.
PT Pigura Jasalindo menyampaikan bahwa proses persidangan perlu berjalan dengan memperhatikan keseimbangan antara kewenangan Majelis dan hak perusahaan untuk menggunakan kuasa hukum yang telah ditunjuk. Perusahaan berharap setiap permintaan dalam proses pemeriksaan memiliki dasar, tujuan, dan ukuran yang jelas agar seluruh pihak memahami kepentingannya dalam penyelesaian perkara. Persoalan mengenai kehadiran prinsipal, keabsahan surat kuasa, dan proses verifikasi masih menjadi bagian dari pemeriksaan yang berlangsung di Pengadilan Pajak. Rangkaian persidangan ini belum menghasilkan keputusan akhir karena seluruh argumentasi dan bukti masih dalam tahap pemeriksaan oleh Majelis. PT Pigura Jasalindo akan mengikuti tahapan persidangan selanjutnya sesuai dengan proses hukum yang berlaku.