
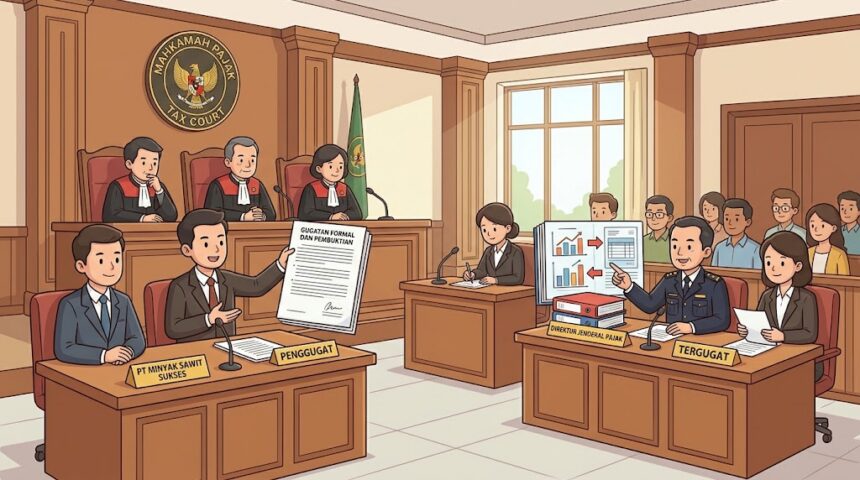
JAKARTA — Majelis XI-A Pengadilan Pajak kembali melanjutkan pemeriksaan tiga gugatan PT Minyak Sawit Sukses terhadap Direktur Jenderal Pajak pada Senin, 12 Oktober 2026. Sidang kedua tersebut berfokus pada penyampaian tanggapan formal dari pihak Tergugat serta pembahasan sejumlah isu yang berkaitan dengan proses pemeriksaan perkara. Beberapa hal yang menjadi perhatian dalam persidangan meliputi penggunaan tanda tangan hasil pindai atau scan, batas waktu pengajuan gugatan, kronologi pemeriksaan, hingga permintaan kehadiran prinsipal Penggugat pada agenda sidang berikutnya. Perkara yang diperiksa berkaitan dengan tiga Surat Ketetapan Pajak Kurang Bayar PPN Masa Pajak Mei, Juni, dan Juli 2021 yang masing masing diterbitkan pada 25 Mei 2026. Persidangan ini menjadi bagian dari proses pemeriksaan untuk menguji aspek formal dan pembuktian dalam sengketa antara PT Minyak Sawit Sukses dengan Direktur Jenderal Pajak.
Tiga perkara yang diperiksa dalam sidang tersebut tercatat dengan Nomor 006488.99/2026/PP, 006489.99/2026/PP, dan 006490.99/2026/PP. Objek sengketa berupa tiga Surat Ketetapan Pajak Kurang Bayar PPN Masa Pajak Mei 2021, Juni 2021, dan Juli 2021. Dalam persidangan hadir Ketua Majelis Juwari Eddy Winarto, S.H., S.E., M.M. bersama Hakim Anggota Liberti Pandiangan, S.E., S.H., M.Si. dan Benny Mangoting, S.E., S.S.T., S.H., Ak., M.H., M.Bus.(Adv.). Pihak Penggugat diwakili oleh kuasa hukum Dr. Asen Susanto dan Fajar Riswandi, S.H., sedangkan pihak Tergugat hadir melalui Merry Kusumadewi Sumarna dan Theresia Jenyari Putri. Kehadiran para pihak tersebut menjadi bagian dari tahapan pemeriksaan lanjutan terhadap sengketa yang sedang berjalan di Pengadilan Pajak.
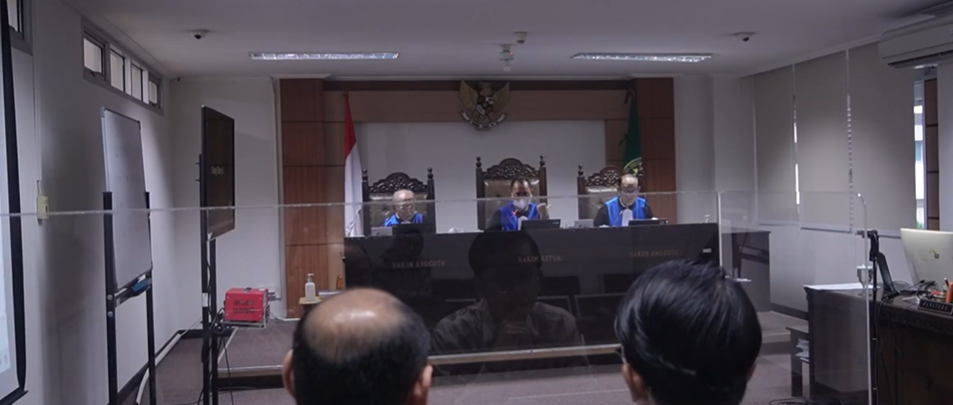
Dalam tanggapan formalnya, Tergugat menyampaikan beberapa pandangan mengenai aspek administratif dan prosedural dalam gugatan yang diajukan PT Minyak Sawit Sukses. Salah satu isu yang dibahas adalah mengenai tanda tangan hasil pindai yang digunakan dalam dokumen gugatan dan surat kuasa. Tergugat menyampaikan pandangan bahwa tidak terdapat ketentuan yang mengatur atau membenarkan praktik menempelkan gambar tanda tangan pada dokumen gugatan. Selain itu, Tergugat membedakan antara tanda tangan manual dengan tanda tangan elektronik serta menyampaikan pendapat mengenai pemenuhan persyaratan formal dokumen tersebut. Tergugat juga menyampaikan tanggapan terkait tenggat waktu pengajuan gugatan serta kronologi pemeriksaan yang menjadi bagian dari pokok sengketa.
Persidangan kemudian berkembang dengan membahas sejumlah fakta yang berkaitan dengan proses pemeriksaan pajak. Berdasarkan catatan persidangan dari pihak Penggugat, terdapat pembahasan mengenai perbedaan pandangan terkait konsekuensi penggunaan tanda tangan hasil pindai. Dalam pembahasan tersebut, disebutkan bahwa Tergugat mengakui tidak terdapat norma yang secara khusus mengatur praktik penempelan gambar tanda tangan hasil scan sebagai dasar untuk menyatakan surat kuasa atau gugatan tidak sah. Penggugat memandang bahwa persoalan utama bukan hanya mengenai bentuk tanda tangan, tetapi juga mengenai dasar hukum dan pembuktian atas keabsahan dokumen yang digunakan. Perdebatan tersebut menjadi salah satu bagian penting dalam menguji aspek formal perkara yang sedang diperiksa.
Selain isu tanda tangan scan, persidangan juga membahas permintaan kehadiran prinsipal dari pihak Penggugat. Majelis meminta agar Direktur PT Minyak Sawit Sukses, Rizqi Sandra Dinata, hadir dalam sidang berikutnya yang dijadwalkan pada 26 Oktober 2026. Penggugat meminta agar alasan, tujuan, dan urgensi kehadiran prinsipal dijelaskan secara jelas agar para pihak memahami relevansinya terhadap pemeriksaan perkara. Menurut Penggugat, penjelasan mengenai tujuan pemanggilan diperlukan agar proses pembuktian berjalan dengan parameter yang dapat dipahami seluruh pihak. Permintaan tersebut menjadi bagian dari dinamika persidangan dalam menguji hubungan antara aspek formal gugatan dan proses pemeriksaan perkara.
Pembahasan lain dalam persidangan berkaitan dengan tanda pengenal pemeriksa, rekaman pertemuan pemeriksaan, serta dokumen Surat Perintah Pemeriksaan atau SP2. Tergugat menyampaikan bahwa tanda pengenal pemeriksa telah diperlihatkan dalam proses pemeriksaan. Sementara itu, Penggugat mempertanyakan pembuktian atas hal tersebut karena tidak ditunjukkan rekaman visual dari pertemuan pemeriksaan. Penggugat menyampaikan bahwa keberadaan rekaman audio dan visual dapat menjadi bagian dari pengujian terhadap fakta mengenai pelaksanaan prosedur pemeriksaan. Selain itu, isu mengenai pihak yang menerima SP2 juga menjadi perhatian karena Penggugat menilai perlu dipastikan apakah dokumen tersebut diberikan kepada pihak yang memiliki kewenangan mewakili perusahaan.
Persidangan juga membahas perbedaan pandangan mengenai jangka waktu pemeriksaan pajak. Tergugat menyampaikan bahwa meskipun terdapat persoalan mengenai jangka waktu pengujian yang melewati lima bulan, kondisi tersebut tidak secara langsung menyebabkan Surat Ketetapan Pajak menjadi gugur. Tergugat juga menyampaikan bahwa batas lima tahun berkaitan dengan daluwarsa penerbitan Surat Ketetapan Pajak Kurang Bayar. Sementara itu, Penggugat menilai bahwa batas waktu pemeriksaan dan batas waktu penerbitan ketetapan merupakan dua hal yang berbeda sehingga tidak dapat disamakan. Perbedaan pandangan tersebut menjadi bagian dari pembahasan mengenai prosedur pemeriksaan dan akibat hukum yang dapat ditimbulkan.
Isu mengenai lokasi pemeriksaan juga menjadi bagian dari pembahasan persidangan. Dalam proses pemeriksaan yang dipersoalkan, disebutkan bahwa tahapan pemeriksaan dilakukan di kantor pelayanan pajak dan bukan di tempat kegiatan usaha atau kantor prinsipal Penggugat. Penggugat menilai fakta tersebut perlu diuji untuk memastikan kesesuaian antara jenis pemeriksaan, tempat pelaksanaan, pihak yang ditemui, serta dokumen yang diperlihatkan selama proses pemeriksaan. Perdebatan mengenai lokasi pemeriksaan menjadi bagian dari pengujian terhadap prosedur yang diterapkan dalam penerbitan ketetapan pajak. Seluruh rangkaian pembahasan tersebut masih berada dalam proses pemeriksaan dan belum menghasilkan putusan akhir dari Majelis.
Pada sidang berikutnya yang dijadwalkan berlangsung pada Senin, 26 Oktober 2026, fokus pemeriksaan diperkirakan masih berkaitan dengan legal standing, pemberian kuasa, autentisitas dokumen, serta fakta mengenai prosedur pemeriksaan. PT Minyak Sawit Sukses menyatakan akan meminta agar setiap isu formal dan perintah pembuktian memiliki dasar, tujuan, serta parameter hukum yang jelas. Langkah tersebut dilakukan agar proses pemeriksaan dapat berjalan secara transparan dan memberikan kepastian bagi seluruh pihak yang terlibat. Rangkaian persidangan ini menjadi bagian dari proses penyelesaian sengketa yang masih berlangsung di Pengadilan Pajak. Putusan akhir atas perkara tersebut akan ditentukan setelah seluruh tahapan pemeriksaan dan pembuktian selesai dilakukan oleh Majelis.