
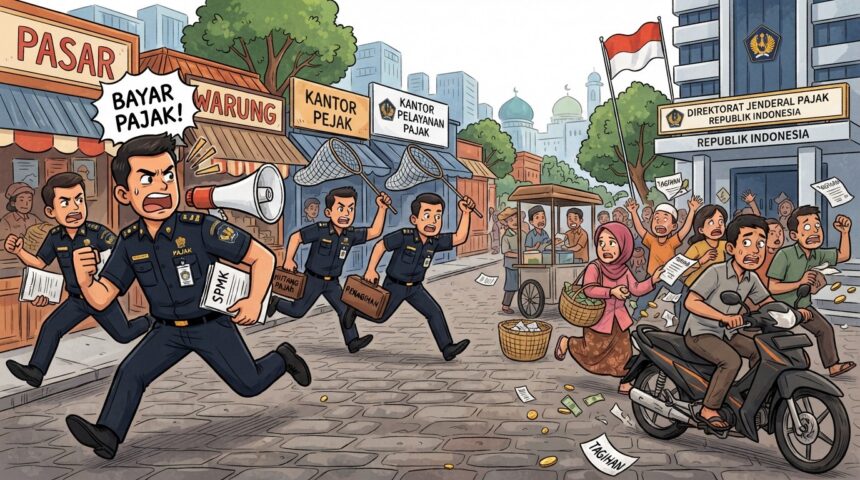
beritax.id – Ajakan pemerintah kepada masyarakat untuk mendukung pencapaian target penerimaan pajak sebesar Rp514 triliun hingga akhir 2026 memunculkan diskusi mengenai hubungan antara kewajiban perpajakan dan tanggung jawab negara dalam mengelola keuangan publik.
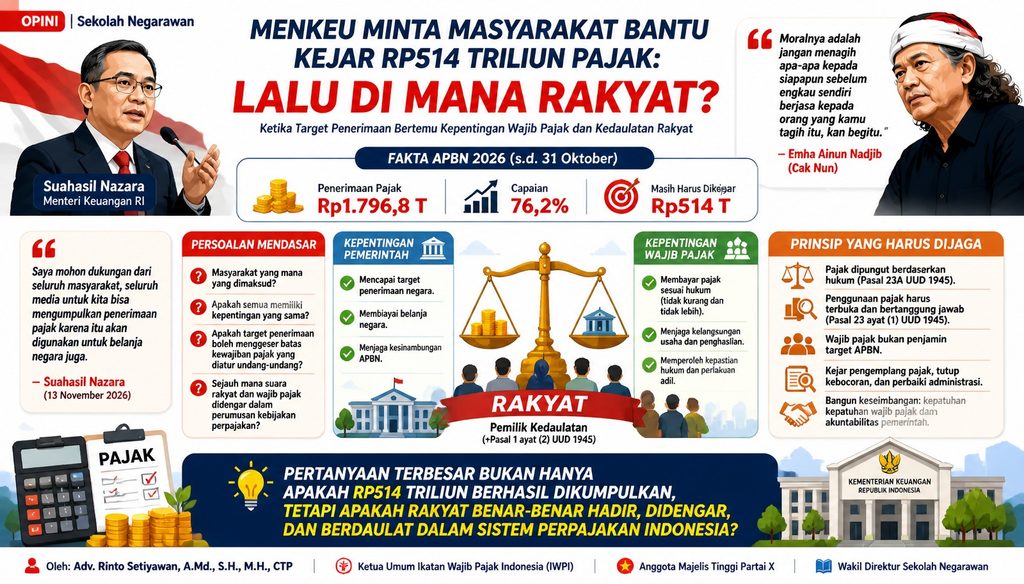
Menteri Keuangan Suahasil Nazara, dalam konferensi pers APBN KiTa pada 13 November 2026, menyampaikan bahwa realisasi penerimaan pajak hingga 31 Oktober 2026 mencapai sekitar Rp1.796,8 triliun atau 76,2 persen dari target APBN. Dengan capaian tersebut, pemerintah masih perlu mengupayakan tambahan penerimaan sekitar Rp514 triliun hingga penghujung tahun.
Menanggapi kondisi tersebut, Ketua Umum Ikatan Wajib Pajak Indonesia (IWPI), Adv. Rinto Setiyawan, A.Md., S.H., M.H., CTP, mengingatkan bahwa upaya pemerintah mengoptimalkan penerimaan pajak harus tetap memperhatikan kedudukan rakyat sebagai pemegang kedaulatan negara.
Menurut Rinto, pemerintah memang memiliki kewenangan untuk menghimpun pajak sesuai peraturan perundang-undangan. Namun, target penerimaan negara tidak boleh dijadikan alasan untuk membebankan tanggung jawab kekurangan anggaran kepada wajib pajak yang telah memenuhi kewajibannya.
Target Penerimaan Bukan Beban Tambahan Wajib Pajak
Rinto berpandangan bahwa pemerintah dan wajib pajak memiliki tanggung jawab yang berbeda. Pemerintah bertugas mengelola keuangan negara, sedangkan wajib pajak berkewajiban membayar pajak sesuai ketentuan hukum.
Karena itu, kekurangan realisasi penerimaan dibandingkan target APBN merupakan persoalan yang harus dievaluasi oleh penyelenggara pemerintahan, bukan alasan untuk memberikan tekanan tambahan kepada masyarakat.
Menurutnya, pemerintah perlu mengidentifikasi berbagai faktor yang memengaruhi penerimaan pajak, mulai dari proyeksi pertumbuhan ekonomi, penetapan target fiskal, perkembangan basis pajak, hingga kemungkinan kebocoran penerimaan dan ketidakefisienan administrasi.
Evaluasi juga perlu mencakup efektivitas belanja negara. Pemerintah harus memastikan bahwa setiap program dan pengeluaran anggaran benar-benar dibutuhkan serta memberikan manfaat bagi masyarakat.
Rinto mengingatkan agar kesenjangan antara target dan realisasi penerimaan tidak berujung pada peningkatan tekanan administratif terhadap wajib pajak yang telah menjalankan kewajibannya secara benar.
Kewajiban Pajak Harus Berlandaskan Undang-Undang
Dalam pandangannya, prinsip legalitas perpajakan merupakan hal mendasar yang tidak boleh diabaikan. Pasal 23A UUD 1945 menegaskan bahwa pajak dan pungutan lain yang bersifat memaksa untuk keperluan negara harus diatur dengan undang-undang.
Artinya, besaran kewajiban pajak seseorang harus ditentukan berdasarkan ketentuan hukum yang berlaku, bukan berdasarkan kebutuhan penerimaan pemerintah ataupun target yang belum tercapai.
Rinto memberikan ilustrasi bahwa apabila berdasarkan perhitungan sesuai undang-undang seseorang memiliki kewajiban pajak sebesar Rp10 juta, maka kewajiban yang harus dipenuhi adalah sebesar nilai tersebut.
Kekurangan penerimaan negara hingga Rp514 triliun tidak dapat dijadikan dasar untuk menambah beban pajak seseorang di luar ketentuan yang berlaku.
Ia menilai pemerintah tetap dapat meningkatkan kepatuhan, memperbaiki pengawasan, menindak pelanggaran, dan memperluas basis pajak. Namun, seluruh langkah tersebut harus tetap menghormati kepastian hukum dan perlindungan terhadap hak wajib pajak.
Pemerintah Harus Mempertanggungjawabkan Penggunaan Uang Publik
Selain menyoroti kewajiban masyarakat, Rinto menekankan pentingnya tanggung jawab pemerintah dalam mengelola uang yang berasal dari pajak.
Menurutnya, pembahasan mengenai penerimaan negara seharusnya tidak hanya berfokus pada jumlah uang yang berhasil dihimpun, tetapi juga pada manfaat yang kembali kepada masyarakat melalui belanja negara dan pelayanan publik.
Berdasarkan data APBN KiTa yang menjadi rujukan dalam pernyataannya, pendapatan negara hingga Oktober 2026 tercatat sekitar Rp2.618 triliun, sedangkan belanja negara mencapai sekitar Rp2.997,2 triliun.
Besarnya nilai keuangan publik tersebut, menurut Rinto, perlu diikuti pengawasan terhadap efektivitas penggunaan anggaran, transparansi program, serta pertanggungjawaban atas setiap kebijakan fiskal.
Ia juga mengacu pada Pasal 23 ayat (1) UUD 1945 yang mengamanatkan pengelolaan APBN secara terbuka dan bertanggung jawab untuk sebesar-besarnya kemakmuran rakyat.
Dengan demikian, transparansi anggaran tidak cukup hanya diwujudkan melalui publikasi laporan dan angka keuangan. Masyarakat juga perlu memperoleh informasi mengenai hasil pelaksanaan program pemerintah, manfaat kebijakan, serta penanganan apabila terjadi penyimpangan atau kegagalan dalam penggunaan anggaran.
Rinto menilai bahwa semakin besar kewenangan pemerintah dalam menghimpun dan mengelola uang publik, semakin penting pula mekanisme pengawasan yang dapat dijalankan oleh masyarakat.
Rakyat Bukan Sekadar Objek Kebijakan Perpajakan
Dalam menjelaskan hubungan antara negara dan masyarakat, Rinto turut mengangkat pemikiran budayawan Emha Ainun Nadjib atau Cak Nun mengenai perbedaan makna masyarakat dan rakyat.
Dalam perspektif pemikiran tersebut, masyarakat dapat dipahami sebagai kumpulan individu atau kelompok dengan berbagai kepentingan, sedangkan rakyat memiliki kedudukan politik sebagai pemegang kedaulatan sekaligus sumber legitimasi kekuasaan.
Pandangan ini dinilai relevan dalam melihat hubungan antara pemerintah, pelaku usaha, pekerja, dan wajib pajak.
Pemerintah memiliki kepentingan untuk memenuhi kebutuhan fiskal. Pengusaha berkepentingan menjaga keberlangsungan usaha dan investasi. Sementara itu, pekerja membutuhkan penghasilan yang memadai untuk memenuhi kebutuhan hidup dan menjamin masa depan keluarga.
Perbedaan kepentingan tersebut, menurut Rinto, perlu dikelola melalui hukum yang memberikan keseimbangan, kepastian, dan perlindungan bagi seluruh pihak.
Ia juga mempertanyakan sejauh mana organisasi wajib pajak dan masyarakat dilibatkan dalam penyusunan kebijakan yang berdampak langsung terhadap penghasilan, kekayaan, serta kegiatan ekonomi mereka.
Termasuk di dalamnya adalah pelaksanaan sistem administrasi perpajakan, penetapan target penerimaan, dan penguatan kewenangan otoritas pajak.
Rinto menegaskan bahwa masyarakat seharusnya tidak hanya dilibatkan ketika pemerintah membutuhkan dukungan untuk meningkatkan penerimaan, tetapi juga diberikan ruang untuk menyampaikan pendapat, mengawasi kebijakan, dan mengevaluasi penggunaan anggaran.
Kepatuhan Wajib Pajak Harus Diimbangi Akuntabilitas Pemerintah
Sebagai Ketua Umum IWPI, Rinto menilai bahwa keberhasilan sistem perpajakan tidak semestinya hanya diukur melalui tingkat kepatuhan wajib pajak atau taxpayer compliance.
Menurutnya, pemerintah juga harus memperkuat prinsip government accountability atau akuntabilitas penyelenggara negara.
Ia membandingkan mekanisme penegakan kewajiban perpajakan dengan pertanggungjawaban pemerintah dalam penggunaan anggaran.
Wajib pajak yang terlambat membayar atau menyampaikan laporan tidak sesuai ketentuan dapat menghadapi konsekuensi hukum. Namun, pemerintah juga harus memiliki mekanisme pertanggungjawaban yang jelas apabila anggaran tidak digunakan secara efektif, proyek publik gagal mencapai tujuan, atau terjadi penyalahgunaan keuangan negara.
Rinto menilai bahwa pengawasan dan pertanggungjawaban tersebut harus dapat diakses masyarakat serta memiliki konsekuensi yang nyata.
Baginya, sistem perpajakan yang berkeadilan tidak hanya harus mampu mengoptimalkan penerimaan negara, tetapi juga memberikan perlindungan hukum kepada wajib pajak dan memastikan pemerintah menjalankan kewenangannya secara bertanggung jawab.
Ia menegaskan bahwa perjuangan untuk mewujudkan keadilan perpajakan bukan berarti mendorong masyarakat menghindari kewajiban pajak.
Sebaliknya, wajib pajak tetap harus membayar pajak sesuai undang-undang, pelanggaran perpajakan harus ditindak, dan kebocoran penerimaan negara perlu ditangani.
Namun, pemerintah juga harus memperbaiki kebijakan ekonomi agar kegiatan usaha, investasi, produktivitas, dan daya beli masyarakat dapat berkembang.
Penguatan Ekonomi Masyarakat untuk Penerimaan Berkelanjutan
Rinto berpandangan bahwa peningkatan penerimaan pajak dalam jangka panjang tidak cukup hanya mengandalkan intensifikasi pemungutan.
Pemerintah perlu menciptakan iklim ekonomi yang mendukung pertumbuhan usaha melalui penyederhanaan birokrasi, kepastian hukum, kemudahan berinvestasi, penciptaan lapangan kerja, dan peningkatan produktivitas.
Apabila kegiatan ekonomi tumbuh, penghasilan masyarakat meningkat, dan dunia usaha berkembang, basis perpajakan juga berpotensi mengalami peningkatan secara berkelanjutan.
Sebaliknya, kebijakan yang terlalu membebani aktivitas ekonomi berisiko menghambat investasi, menekan produktivitas, dan mengurangi daya beli masyarakat.
Karena itu, Rinto mengingatkan bahwa kesejahteraan rakyat harus tetap menjadi orientasi utama dalam penyusunan kebijakan fiskal.
Menurutnya, pajak dan APBN merupakan instrumen untuk mencapai tujuan bernegara, bukan tujuan akhir dari penyelenggaraan pemerintahan.
Pemerintah Adalah Penerima Mandat Rakyat
Dalam perspektif Sekolah Negarawan, Rinto menjelaskan bahwa rakyat merupakan pemegang kedaulatan yang membentuk negara dan memberikan mandat kepada pemerintah untuk menjalankan kekuasaan.
Ia mengacu pada Pasal 1 ayat (2) UUD 1945 yang menegaskan bahwa kedaulatan berada di tangan rakyat dan dilaksanakan menurut Undang-Undang Dasar.
Atas dasar itu, kedudukan pemerintah dan rakyat tidak boleh dipertukarkan. Pemerintah bukan pemilik negara, melainkan penyelenggara mandat yang harus menjalankan kewenangannya berdasarkan konstitusi.
Rinto menilai prinsip tersebut perlu tercermin dalam hubungan antara pemerintah dan wajib pajak. Otoritas perpajakan memiliki tugas menghimpun penerimaan sesuai hukum, sedangkan rakyat memiliki hak untuk mengawasi dan meminta pertanggungjawaban atas pengelolaan keuangan negara.
Ia berharap pemerintah tidak hanya mengajak masyarakat membantu pencapaian target penerimaan, tetapi juga membuka ruang yang lebih luas bagi partisipasi publik dalam penyusunan kebijakan dan pengawasan anggaran.
IWPI Dorong Keadilan dalam Kebijakan Fiskal
Menutup pandangannya, Rinto menegaskan bahwa optimalisasi penerimaan negara harus berjalan seiring dengan perlindungan hak wajib pajak dan peningkatan kesejahteraan masyarakat.
Pemerintah, menurutnya, berwenang menagih pajak yang memang terutang berdasarkan hukum, memperbaiki administrasi perpajakan, memberantas penggelapan, serta mengevaluasi belanja negara yang tidak efektif.
Namun, tanggung jawab atas pencapaian target penerimaan tetap berada pada penyelenggara pemerintahan dan tidak boleh dialihkan kepada wajib pajak sebagai beban di luar kewajiban hukumnya.
Ia juga mengingatkan bahwa rakyat memiliki hak untuk mengetahui bagaimana uang pajak digunakan dan sejauh mana anggaran negara memberikan manfaat bagi kehidupan masyarakat.
Pada akhirnya, persoalan penerimaan pajak bukan semata-mata mengenai kemampuan pemerintah mengejar tambahan Rp514 triliun hingga akhir tahun. Lebih dari itu, terdapat persoalan mengenai perlindungan hak wajib pajak, kepastian hukum, keterbukaan anggaran, dan tanggung jawab pemerintah dalam menjalankan mandat rakyat.
Rinto menekankan bahwa keberhasilan kebijakan fiskal seharusnya tidak hanya dilihat dari besarnya penerimaan yang berhasil dikumpulkan, tetapi juga dari manfaat nyata yang dihasilkan bagi masyarakat.
Rakyat bukan sekadar pihak yang berkewajiban membayar pajak. Rakyat adalah pemilik kedaulatan, sedangkan pemerintah berkewajiban mengelola setiap rupiah uang publik untuk sebesar-besarnya kemakmuran rakyat.