
Batas Kewenangan Menteri Keuangan Pasca Putusan MK Nomor 63/PUU-XV/2017 dan Nomor 341/PUU-XXIV/2026
Oleh Fery Fadly, Praktisi Hukum
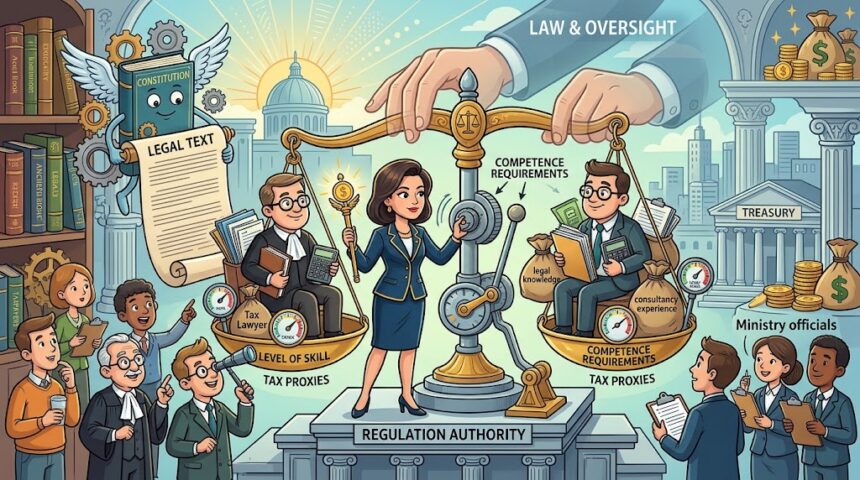
beritax.id – JAKARTA – Kewenangan pemerintah untuk mengatur harus selalu berjalan berdasarkan hukum dan tidak boleh melampaui batas yang ditetapkan oleh undang-undang. Setiap pembatasan terhadap hak warga negara harus memiliki dasar hukum yang sah, tujuan yang jelas, dan penerapan yang dapat dipertanggungjawabkan. Prinsip tersebut menjadi penting dalam menilai pengaturan kompetensi Kuasa Wajib Pajak melalui Peraturan Menteri Keuangan Nomor 44 Tahun 2026 dan Peraturan Menteri Keuangan Nomor 55 Tahun 2026. Pengaturan tersebut perlu dibaca dengan memperhatikan Putusan Mahkamah Konstitusi Nomor 63/PUU-XV/2017 dan Putusan Nomor 341/PUU-XXIV/2026. Persoalan utamanya bukan sekadar kepemilikan Surat Keterangan Terdaftar atau SKT, keikutsertaan dalam Uji Kompetensi Perpajakan atau UKP, maupun penerbitan Surat Keterangan Kompetensi atau SKK, melainkan apakah seluruh persyaratan itu sesuai dengan batas kewenangan yang diberikan oleh undang-undang.
Negara memiliki kepentingan untuk memastikan bahwa pihak yang menerima kuasa dari Wajib Pajak mempunyai kemampuan yang memadai. Standar kompetensi dapat membantu melindungi Wajib Pajak dan meningkatkan kualitas pelayanan perpajakan. Namun, penetapan standar harus dibedakan dari kewenangan untuk menentukan secara substantif siapa yang berhak menjalankan profesi tertentu. Persyaratan yang dibuat juga perlu mempertimbangkan pendidikan, pelatihan, serta pengalaman profesional yang relevan. Oleh karena itu, ukuran keberhasilan kebijakan tidak cukup dilihat dari tertibnya administrasi, tetapi juga dari kemampuan sistem tersebut menilai kompetensi secara objektif, rasional, dan adil.
Putusan Mahkamah Konstitusi Nomor 63 Tahun 2017 sebagai Batas Konstitusional
Putusan Mahkamah Konstitusi Nomor 63/PUU-XV/2017 yang diucapkan pada 26 April 2018 menjadi rujukan penting dalam memahami pengaturan mengenai kuasa Wajib Pajak. Dalam putusan tersebut, Mahkamah memberikan tafsir konstitusional bersyarat terhadap frasa pelaksanaan hak dan kewajiban kuasa dalam Pasal 32 ayat (3a) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan. Mahkamah menyatakan bahwa frasa tersebut bertentangan dengan UUD 1945 dan tidak mempunyai kekuatan hukum mengikat sepanjang tidak dimaknai hanya berkenaan dengan hal-hal teknis administratif, bukan pembatasan atau perluasan hak dan kewajiban warga negara. Putusan tersebut memiliki kekuatan hukum mengikat dan harus menjadi acuan dalam memahami ruang lingkup kewenangan Menteri Keuangan. Dengan demikian, pengaturan pelaksanaan kuasa perpajakan harus tetap berada dalam batas konstitusional yang telah ditetapkan.
Putusan tersebut tidak berarti bahwa pemerintah dilarang menetapkan seluruh persyaratan kompetensi. Pemerintah tetap dapat mengatur tata cara verifikasi, pembuktian, pencatatan, dan pelayanan yang diperlukan untuk menjalankan ketentuan perpajakan. Namun, pengaturan teknis administratif tidak boleh secara otomatis diperlakukan sebagai dasar untuk menciptakan pembatasan substantif yang tidak memiliki landasan hukum memadai. Peraturan pelaksana harus mengikuti ketentuan yang lebih tinggi dan tidak dapat mengambil alih kedudukan undang-undang. Karena itu, setiap persyaratan yang berpotensi menentukan kelayakan seseorang menjalankan kuasa perlu dinilai berdasarkan dasar kewenangan, tujuan, dan akibat hukumnya. Prinsip legalitas mengharuskan pemerintah membuktikan bahwa kebijakan yang dibuat memang berada dalam ruang lingkup mandat yang diberikan.
Memahami Arti Putusan Mahkamah Konstitusi Nomor 341 Tahun 2026
Pada 15 Oktober 2026, Mahkamah Konstitusi menolak seluruh permohonan dalam perkara Nomor 341/PUU-XXIV/2026. Putusan tersebut tidak membatalkan PMK Nomor 44 Tahun 2026 maupun PMK Nomor 55 Tahun 2026. Mahkamah menilai dalil pemohon tidak beralasan menurut hukum dan mempertahankan pendirian dalam Putusan Nomor 63/PUU-XV/2017 yang diterapkan kembali secara mutatis mutandis. Oleh sebab itu, putusan tersebut tidak tepat dipahami sebagai pembatalan peraturan Menteri Keuangan yang menjadi bagian dari persoalan perkara. Namun, penolakan permohonan juga tidak dapat ditafsirkan sebagai pemberian kewenangan tanpa batas kepada Menteri Keuangan.
Kedua putusan perlu dibaca secara utuh dengan memperhatikan amar dan pertimbangan hukum masing-masing. Putusan Nomor 341/PUU-XXIV/2026 menolak dalil konstitusional yang diajukan dalam perkara tersebut, tetapi tidak menghapus prinsip bahwa peraturan pelaksana wajib mematuhi batas kewenangan yang sah. Menteri Keuangan dan Direktorat Jenderal Pajak tetap berkewajiban memastikan bahwa persyaratan kompetensi tidak melampaui mandat undang-undang. Apabila suatu ketentuan dinilai menciptakan persyaratan substantif baru atau menimbulkan akibat hukum di luar delegasi yang diberikan, penilaiannya harus didasarkan pada teks norma, dasar kewenangan, serta dampak penerapannya. Dengan demikian, putusan tersebut tidak seharusnya digunakan untuk menutup ruang evaluasi dan pengujian hukum terhadap ketentuan maupun tindakan administratif yang dipersoalkan.
Menguji Batas Pengaturan Menteri Keuangan dan Direktorat Jenderal Pajak
Pasal 32 ayat (3) dan ayat (3a) UU KUP serta ketentuan delegasi dalam Pasal 44E ayat (2) huruf e UU HPP perlu dibaca secara sistematis. Pendelegasian memberikan ruang kepada Menteri Keuangan untuk mengatur pelaksanaan ketentuan perpajakan sesuai dengan mandat undang-undang. Namun, kewenangan mengatur administrasi tidak serta-merta berarti kewenangan membentuk seluruh substansi hukum yang dianggap diperlukan oleh lembaga administrasi. Pencatatan, pemeriksaan dokumen, verifikasi, dan tata cara penerbitan SKT dapat menjadi bagian dari pelaksanaan administrasi. Sebaliknya, apabila persyaratan tersebut pada hakikatnya membentuk kriteria kompetensi baru atau menghilangkan kelayakan seseorang tanpa dasar yang memadai, persoalan itu perlu diperiksa lebih lanjut.
Tidak setiap persyaratan administratif otomatis bertentangan dengan hukum. Demikian pula, tidak setiap kewajiban mengikuti UKP atau memperoleh SKK dengan sendirinya merupakan pembatasan hak konstitusional. Penilaian harus mempertimbangkan dasar kewenangan yang sah, hubungan persyaratan dengan kemampuan yang hendak diukur, serta proporsionalitas akibat hukumnya. Direktorat Jenderal Pajak juga perlu memastikan bahwa praktik pelayanan dan penafsiran internal tidak menjadi sumber kewenangan baru yang membatasi hak Wajib Pajak atau pihak yang menerima kuasa. Kejelasan pedoman dapat membantu petugas menerapkan ketentuan secara konsisten sekaligus memberikan kepastian kepada masyarakat. Dengan cara tersebut, tujuan menjaga kualitas layanan dapat berjalan tanpa mengabaikan batas kewenangan yang telah ditentukan oleh hukum.
Mengakui Pendidikan, Pelatihan, dan Pengalaman Profesional
Pengaturan kompetensi kuasa pajak turut berkaitan dengan kepentingan perguruan tinggi, program studi perpajakan, serta lembaga pendidikan dan pelatihan Brevet Pajak. Pendidikan formal memberikan pembelajaran terstruktur melalui kurikulum, penguasaan teori, praktik, dan evaluasi akademik. Program Brevet Pajak juga dirancang untuk membangun pengetahuan dan keterampilan perpajakan sesuai dengan materi pelatihannya. Meskipun demikian, gelar akademik tidak otomatis menjamin seseorang menguasai seluruh aspek praktik perpajakan, sebagaimana sertifikat Brevet tidak serta-merta menggantikan semua persyaratan profesional yang sah. Persoalan yang perlu diperhatikan adalah bagaimana pendidikan dan pelatihan yang relevan dapat dinilai secara proporsional dalam sistem kompetensi.
Pemerintah perlu menjelaskan hubungan antara kurikulum pendidikan perpajakan dengan standar UKP dan SKK. Mekanisme penyetaraan juga perlu dipertimbangkan agar pembelajaran yang telah ditempuh dapat dinilai berdasarkan relevansi dan capaian kompetensinya. Pengalaman profesional dapat menjadi unsur penilaian apabila terdapat parameter yang jelas dan dapat dipertanggungjawabkan. Sistem pengujian sebaiknya mengukur kemampuan yang benar-benar diperlukan, bukan sekadar mengulang seluruh materi tanpa mempertimbangkan kualifikasi terdahulu. Pendekatan tersebut bukan berarti menolak pengujian kompetensi, melainkan mendorong agar pengujian dilaksanakan secara ilmiah, objektif, dan proporsional. Apabila satu bentuk pengakuan administratif menjadi penentu utama tanpa penjelasan yang memadai, desain kebijakan itu patut dievaluasi.
Hak Konstitusional dan Kepastian Akses Profesi
Pasal 28C ayat (1) UUD 1945 menjamin hak warga negara untuk mengembangkan diri melalui pendidikan. Pasal 28D ayat (1) menjamin kepastian hukum yang adil serta perlakuan yang sama di hadapan hukum. Ketentuan tersebut harus dibaca bersama kewenangan negara untuk menetapkan persyaratan profesi yang sah demi melindungi kepentingan masyarakat. Artinya, lulusan pendidikan perpajakan tidak otomatis berhak menjalankan seluruh fungsi kuasa tanpa memenuhi ketentuan yang berlaku. Namun, pembatasan akses profesi juga tidak boleh dilakukan secara sewenang-wenang atau tanpa dasar kewenangan yang memadai.
Kebijakan kompetensi perlu menjamin bahwa kualifikasi yang relevan dinilai secara objektif dan tidak diabaikan tanpa alasan yang dapat dipertanggungjawabkan. Persyaratan tambahan harus memiliki hubungan yang rasional dengan kemampuan yang diperlukan dalam menjalankan tugas sebagai kuasa Wajib Pajak. Pemerintah juga perlu menghindari ketidakpastian mengenai hubungan antara pendidikan formal, pelatihan, pengalaman, SKT, dan SKK. Apabila suatu kebijakan mengabaikan kualifikasi relevan atau menerapkan persyaratan yang tidak proporsional, evaluasi dapat dilakukan berdasarkan asas legalitas, kepastian hukum, kecermatan, serta asas-asas umum pemerintahan yang baik. Sistem kompetensi yang berkualitas seharusnya mengakui berbagai bentuk kualifikasi sesuai bobot dan relevansinya, bukan menempatkannya dalam hubungan yang saling meniadakan tanpa alasan yang jelas.
Pemerintah Perlu Menguji Legalitas Kebijakannya Sendiri
Terdapat hal penting yang perlu direnungkan ketika warga negara diwajibkan membuktikan kompetensi sebelum dapat menerima kuasa. Mereka harus menunjukkan kualifikasi, memenuhi persyaratan, dan mengikuti prosedur yang telah ditetapkan. Pada saat yang sama, pembentuk kebijakan juga perlu memastikan bahwa setiap persyaratan yang dibuat memiliki dasar hukum yang sah. Dampak kebijakan terhadap pendidikan, akses profesi, dan kepastian hukum perlu dianalisis sebelum diterapkan. Pemerintah bukan hanya berwenang menguji kompetensi warga, tetapi juga berkewajiban memastikan bahwa standar yang digunakannya sah, rasional, dan adil.
Sertifikat dapat menjadi bukti kompetensi, tetapi tidak seharusnya otomatis menghapus nilai pendidikan dan pengalaman yang relevan. Sebaliknya, gelar akademik juga bukan jaminan bahwa seseorang telah menguasai setiap keterampilan profesional yang dibutuhkan. Sistem yang baik perlu menggabungkan berbagai bentuk penilaian dengan ukuran yang jelas dan dapat diuji. Pendidikan perpajakan yang ditempuh selama bertahun-tahun patut memperoleh pengakuan yang proporsional sesuai capaian pembelajarannya. Dengan demikian, pengujian kompetensi dapat menjadi instrumen untuk menjaga kualitas profesi, bukan sekadar formalitas administratif yang menentukan akses tanpa penjelasan yang memadai.
Mencegah Ketidakpastian dan Penggunaan Diskresi yang Berlebihan
Ketidakjelasan norma dan penerapan persyaratan yang tidak konsisten dapat menimbulkan ketidakpastian hukum. Dalam keadaan tertentu, kondisi tersebut juga dapat membuka ruang bagi diskresi yang tidak terkendali atau tindakan administratif yang melampaui kewenangan. Diskresi dalam hukum administrasi bukanlah kebebasan untuk mengabaikan undang-undang, melainkan kewenangan yang tetap harus digunakan sesuai tujuan, prosedur, dan batas yang ditetapkan hukum. Apabila suatu tindakan administrasi menghalangi seseorang menjalankan hak yang sah tanpa dasar yang memadai, tindakan tersebut dapat dipersoalkan melalui mekanisme hukum yang tersedia. Oleh sebab itu, setiap keputusan mengenai kompetensi kuasa pajak perlu disertai alasan yang jelas dan dapat diperiksa.
Istilah kriminalisasi hak konstitusional perlu digunakan secara hati-hati karena tidak setiap persyaratan yang memberatkan merupakan tindak pidana atau kriminalisasi. Namun, apabila pelaksanaan hak yang sah diperlakukan sebagai pelanggaran tanpa dasar hukum yang memadai, keadaan tersebut patut menjadi perhatian serius. Menteri Keuangan dan Direktorat Jenderal Pajak perlu memastikan bahwa aturan kompetensi tidak menghasilkan pembatasan yang tidak proporsional. Pedoman pelaksanaan yang jelas juga dapat mengurangi perbedaan penafsiran di antara petugas dan masyarakat. Jika terdapat dugaan bahwa suatu ketentuan melampaui delegasi, pengujian peraturan di bawah undang-undang dapat ditempuh sesuai mekanisme hukum yang berlaku. Apabila yang dipersoalkan adalah tindakan administratif tertentu, pihak yang dirugikan dapat mempertimbangkan upaya hukum yang relevan berdasarkan keadaan dan ketentuan yang berlaku.
Menegakkan Kewenangan dalam Batas Negara Hukum
Putusan MK Nomor 63/PUU-XV/2017 telah memberikan batas konstitusional terhadap pengaturan pelaksanaan hak dan kewajiban kuasa perpajakan. Sementara itu, Putusan MK Nomor 341/PUU-XXIV/2026 menolak permohonan yang diajukan dalam perkara berikutnya dan tidak membatalkan PMK Nomor 44 Tahun 2026 maupun PMK Nomor 55 Tahun 2026. Kedua putusan perlu dipahami berdasarkan amar dan pertimbangan hukumnya, tanpa mengabaikan prinsip legalitas yang berlaku. Menteri Keuangan berwenang mengatur administrasi perpajakan sesuai dengan delegasi yang sah, sedangkan Direktorat Jenderal Pajak bertugas melaksanakan ketentuan tersebut. Keduanya tetap wajib mematuhi hierarki peraturan perundang-undangan, kepastian hukum, dan perlindungan hak konstitusional warga negara.
Apabila ditemukan ketentuan dalam peraturan Menteri Keuangan yang diduga melampaui delegasi undang-undang, ketentuan tersebut dapat dipersoalkan melalui pengujian peraturan di bawah undang-undang sesuai prosedur yang berlaku. Apabila terdapat tindakan administratif yang dinilai tidak sah, pihak yang dirugikan dapat menempuh mekanisme hukum yang relevan. Pemerintah juga perlu mengevaluasi persyaratan kompetensi secara terbuka dengan melibatkan pemangku kepentingan pendidikan dan profesi. Evaluasi tersebut dapat mencakup dasar hukum, relevansi materi pengujian, pengakuan pendidikan dan pengalaman, serta proporsionalitas akibat persyaratan terhadap akses profesi. Langkah ini diharapkan dapat membangun sistem kompetensi yang melindungi Wajib Pajak sekaligus memberikan kepastian bagi pihak yang memenuhi kualifikasi.
Pada akhirnya, negara boleh menetapkan standar kompetensi, tetapi standar tersebut harus memiliki dasar hukum yang sah dan ukuran yang objektif. Kewenangan untuk mengatur profesi tidak boleh dipahami sebagai kebebasan tanpa batas untuk menentukan hak warga negara. Administrasi perpajakan perlu menjaga kualitas pelayanan sekaligus menghormati pendidikan, pengalaman, dan kepastian hukum. Pemerintah harus memastikan bahwa setiap persyaratan benar-benar diperlukan, proporsional, dan dapat dipertanggungjawabkan. Inilah esensi negara hukum yang tidak hanya mewajibkan warga menaati peraturan, tetapi juga menuntut pemerintah menjalankan kewenangannya sesuai batas yang ditetapkan hukum.
Rujukan utama adalah Putusan Mahkamah Konstitusi Nomor 63/PUU-XV/2017, Putusan Mahkamah Konstitusi Nomor 341/PUU-XXIV/2026, UU KUP sebagaimana telah diubah, UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, dan UU Nomor 30 Tahun 2014 tentang Administrasi Pemerintahan.