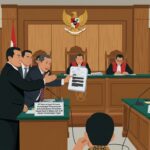

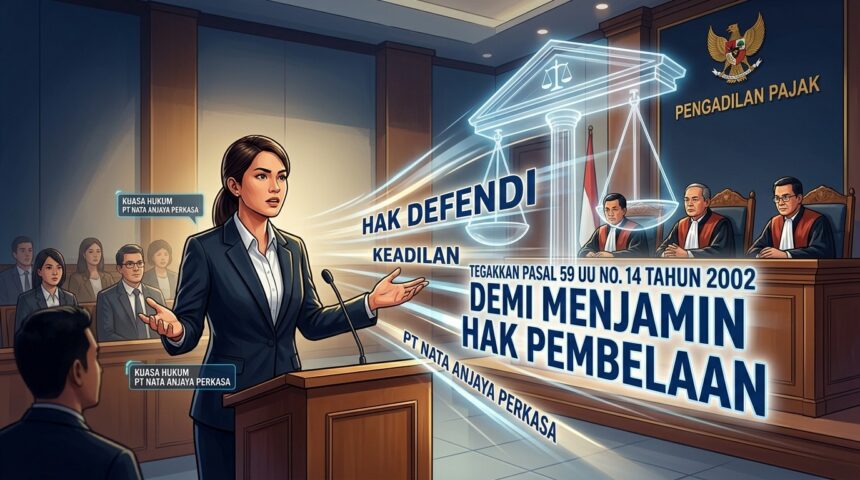
JAKARTA, 30 September 2026 – Perdebatan mendasar mengenai norma pembuktian dan batas kerahasiaan jabatan mencuat dalam persidangan sengketa perpajakan antara PT Nata Anjaya Perkasa melawan Direktur Jenderal Pajak (DJP) di Pengadilan Pajak Jakarta, Selasa (29/9/2026). Tim kuasa hukum Penggugat secara terbuka mempertanyakan legalitas langkah Tergugat yang menolak membuka dokumen bukti persidangan secara penuh dengan alasan melindungi data wajib pajak lain.
Persidangan yang memeriksa gugatan atas tindakan administrasi perpajakan berupa penerbitan Surat Pemberitahuan Pemeriksaan Bukti Permulaan (SP2Bukper) ini menjadi sorotan setelah pihak DJP menyerahkan dokumen pendukung yang ditutup hitam (disensor) pada bagian-bagian vitalnya.
Kuasa Hukum PT Nata Anjaya Perkasa, Dr. Alessandro Rey, menegaskan bahwa tindakan menutup akses dokumen di hadapan majelis hakim merupakan bentuk hambatan terhadap prinsip peradilan yang adil (fairness of proceedings). Menurutnya, aturan hukum tata acara peradilan pajak telah memberikan landasan yang sangat jelas mengenai keutahuan pembuktian di muka sidang.
Amanat Pasal 59 UU Pengadilan Pajak
Dalam argumentasi hukumnya di hadapan Majelis Hakim, Dr. Alessandro Rey menggarisbawahi ketentuan Pasal 59 Undang-Undang Nomor 14 Tahun 2002 tentang Pengadilan Pajak. Ketentuan tersebut secara eksplisit menyatakan bahwa kewajiban untuk merahasiakan sesuatu yang timbul karena pekerjaan atau jabatan ditiadakan khusus untuk keperluan persidangan.
“Posisi hukum kami sederhana: kerahasiaan tidak boleh berubah menjadi penghalang absolut terhadap pembuktian di pengadilan,” tegas Dr. Alessandro Rey usai persidangan. “Materi yang relevan harus dapat diuji secara efektif, dengan perlindungan yang proporsional hanya terhadap informasi yang benar-benar tidak berkaitan dengan sengketa,” tambahnya.
Lebih lanjut, Rey memaparkan bahwa secara sistematis, Pasal 59 harus dibaca beriringan dengan ketentuan Pasal 69, Pasal 76, dan Pasal 78 UU Pengadilan Pajak. Pasal 69 mengakui surat atau tulisan sebagai alat bukti sah, sementara Pasal 76 memberi kewenangan penuh kepada hakim untuk menentukan apa yang harus dibuktikan serta menilai pembuktian tersebut.
Selanjutnya, Pasal 78 mensyaratkan bahwa putusan pengadilan harus diambil berdasarkan hasil penilaian pembuktian, peraturan perundang-undangan yang berlaku, dan keyakinan hakim. Prinsip ini sejalan dengan Putusan Mahkamah Konstitusi No. 244/PUU-XXIII/2025 tertanggal 19 Januari 2026 yang menegaskan bahwa ‘keyakinan hakim’ wajib lahir dari proses penilaian pembuktian yang rasional, objektif, terukur, serta dapat dipertanggungjawabkan.
Poin Permohonan Resmi kepada Majelis Hakim
Atas dasar pertimbangan tata acara tersebut, pihak PT Nata Anjaya Perkasa menyampaikan empat poin tuntutan utama kepada Majelis Hakim:
- Memerintahkan Tergugat (DJP) untuk menunjukkan seluruh dokumen sumber yang relevan secara utuh di dalam persidangan, setidaknya kepada Majelis Hakim dan para pihak melalui mekanisme yang terukur.
- Menerapkan norma Pasal 59 UU Pengadilan Pajak secara efektif sehingga dalih kerahasiaan tidak dijadikan alasan absolut untuk menutupi bukti kunci.
- Memilah secara tegas antara informasi yang benar-benar relevan dengan dasar penerbitan SP2Bukper dan data pihak ketiga yang tidak berhubungan, demi perlindungan data yang proporsional.
- Mencatat secara komprehensif seluruh proses permintaan pembukaan bukti, alasan penolakan Tergugat, serta sikap Majelis ke dalam Berita Acara Persidangan guna menjamin akuntabilitas peradilan.
Pihak DJP maupun Majelis Hakim memiliki hak jawab dan ruang konfirmasi untuk memberikan tanggapan resmi atas posisi hukum yang disampaikan oleh Penggugat ini.