
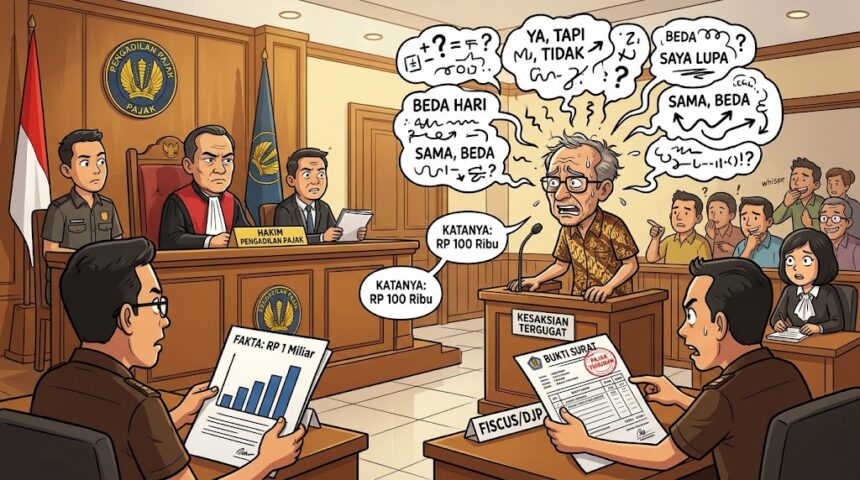
JAKARTA, 29 OKTOBER 2026 — Persidangan sengketa pajak di Pengadilan Pajak mengungkap serangkaian ketidakpastian dan inkonsistensi mendasar. Persidangan ini melibatkan pihak Penggugat Prinsipal, yakni Jeosmindia, yang didampingi oleh kuasa hukum Dr. Alessandro Rey dan Fajar Riswandi, S.H., melawan pihak Tergugat Prinsipal, yakni Direktur Jenderal Pajak, yang diwakili oleh Herry Trilaksono, Muhammad Saleh Arifin Siregar, Rustanti (Tim Direktorat Keberatan dan Banding DJP), serta Yuni Widyanto dan Heru Pramana (Tim Peneliti Keberatan Kantor Wilayah DJP Aceh). Dalam agenda penyampaian penjelasan tertulis serta pemeriksaan saksi, keterangan Tergugat dinilai tidak konkret, penuh berasumsi, serta secara terbuka berlawanan dengan bukti-bukti surat dan dokumen resmi yang terlampir dalam berkas perkara.
RINGKASAN POIN UTAMA PERSIDANGAN
- Jawaban Tertulis Tidak Konkret: Tergugat mengandalkan asumsi, mengabaikan ketidakjelasan identitas tim keberatan, dan menganggap tuduhan kecacatan formal hanya “hipotesis”.
- Bukti CCTV “Hilang”: Tergugat berdalih selalu membacakan Surat Tugas, namun saat diminta pembuktian rekaman CCTV ruang rapat, beralasan sistem terhapus otomatis setiap 17 hari.
- Pelanggaran Prosedur Tim Peneliti Keberatan: Tergugat mengakui adanya petugas yang hadir tanpa Surat Tugas (Sdr. Nur Janah) dan adanya pejabat yang tidak hadir rapat namun ikut menandatangani Berita Acara (Bu Fifi).
- Pengakuan Keterkaitan Materi: Tergugat mengakui adanya keterkaitan proses pemeriksaan dengan keberatan, serta membenarkan materiil keberatan dapat dijadikan dasar gugatan/banding.
- Ketidakjelasan Sistem CoreTax (PMK 81/2024): Tergugat membantah menghilangkan lampiran berkas keberatan manual yang diinput ke CoreTax, namun gagal menunjukkan Tanda Terima BPS Lampiran.
1. Jawaban Tertulis Tergugat: Bertahan dengan Asumsi dan Mengabaikan Cacat Wewenang
Berdasarkan penjelasan tertulis yang diterima tanggal 29 Oktober 2026, pihak Tergugat menyampaikan tanggapan yang dinilai sangat mengambang dan tidak menjawab substansi gugatan Penggugat. Tergugat menolak dalil Penggugat mengenai ketidakjelasan identitas pihak yang hadir dalam penelitian keberatan, dengan berargumen bahwa “keadaan tidak bisa memastikan identitas bukan berarti petugas tidak berwenang”. Tergugat bahkan menuding dalil Penggugat sebagai ilustrasi atau hipotesis belaka yang belum tentu terjadi dalam perkara a quo.
Tergugat juga berdalih bahwa selama proses pembahasan keberatan tidak pernah ada catatan atau keberatan tertulis mengenai identitas Tim Peneliti Keberatan dalam Berita Acara (BA). Namun, Penggugat menegaskan bahwa tidak tersiratnya keberatan dalam dokumentasi justru disebabkan oleh tata kelola administrasi Tergugat sendiri yang tertutup dan tidak transparan sejak awal.
Di sisi lain, Tergugat melontarkan sejumlah pengakuan terselubung dan dalil yang saling bertolak belakang:
- Pengakuan Keterkaitan Proses: Walaupun menegaskan penelitian keberatan tunduk pada PMK 118/2024 dan pemeriksaan pada PER-7/2017, Tergugat secara terbuka mengakui adanya keterkaitan erat antara proses pemeriksaan dan penelitian keberatan.
- Ketiadaan Kewajiban Pemberian Salinan Surat Tugas: Tergugat mengklaim tidak ada aturan yang mengharuskan pemberian salinan Surat Tugas (ST) atau ST Pengganti kepada Wajib Pajak, sehingga ketiadaan salinan ST dianggap bukan hal yang mengakibatkan cacat wewenang (tidak ada causal verband).
- Komposisi Tim Dianggap Asumsi: Tergugat berpendapat tidak ada norma dalam PMK 118/2024 yang mewajibkan seluruh tahapan penelitian keberatan dihadiri oleh komposisi petugas yang sama persis, dan menyebut pemaksaan komposisi sama hanyalah asumsi Penggugat.
- Pengakuan Hak Gugatan atas Materi Keberatan: Tergugat mengakui bahwa materiil keberatan yang diinformasikan selama proses sengketa dapat dijadikan substansi dalam pengajuan gugatan maupun banding.
- Klaim Integritas Sistem CoreTax (PMK 81/2024): Tergugat menyatakan dokumen keberatan manual per 31 Juli 2025 telah di-scan dan diinput ke sistem CoreTax serta case management, sehingga membantah tuduhan menghilangkan lampiran dokumen.
2. Keterangan Saksi Tergugat: Kontradiksi Faktual dan Pengakuan Cacat Prosedur
Suasana persidangan semakin menyudutkan Tergugat ketika Peneliti Keberatan memberikan keterangan lisan. Di hadapan Majelis Hakim—yang telah mengizinkan perekaman persidangan secara lisan—terungkap berbagai fakta yang bertolak belakang antara kesaksian lisan Tergugat dengan bukti dokumen resmi:
| Isu / Parameter | Pernyataan Tergugat | Temuan Faktual / Pengakuan di Persidangan |
| Pembuktian CCTV & Pembacaan ST | Mengklaim selalu membacakan dan menunjukkan Surat Tugas di ruang rapat setiap kali pertemuan. | Beralasan rekaman CCTV kantor terhapus otomatis setiap 17 hari, sehingga tidak dapat membuktikan klaimnya. |
| Kehadiran Petugas Tanpa ST | Menyatakan proses penelitian dilaksanakan oleh tim yang berwenang sesuai penugasan. | PENGAKUAN: Mengakui pada pertemuan 3 Feb 2026 hadir 3 petugas, salah satunya Sdr. Nur Janah yang TIDAK memiliki Surat Tugas. |
| Tanda Tangan Berita Acara (BA) | Menyatakan Berita Acara telah disusun, dibaca, dan ditandatangani sesuai prosedur legal. | PENGAKUAN: Mengakui pejabat bernama Bu Fifi TIDAK HADIR dalam rapat, namun namanya tertera dan ikut menandatangani BA. |
| Surat Tugas Pengganti (SPUH) | Menyatakan ST Pengganti diterbitkan resmi per 31 Maret 2026 dan dicantumkan dalam BA. | Mengaku LUPA apakah ST Pengganti pernah dibacakan atau diserahkan kepada Wajib Pajak saat pembahasan SPUH. |
3. Implikasi Hukum: Bukti Cacat Prosedur dan Cacat Wewenang Nyata
Fakta-fakta yang terungkap dalam persidangan ini membuktikan secara telanjang bahwa Keputusan Keberatan (Surat a Quo) yang diterbitkan oleh Tergugat mengandung cacat wewenang dan cacat prosedur yang mendasar. Argumen Tergugat bahwa Wajib Pajak tidak mengalami kerugian nyata runtuh dengan sendirinya ketika prosedur formal pembentukan keputusan administrasi negara dilanggar secara terbuka.
Penandatanganan Berita Acara oleh pejabat yang tidak hadir (Bu Fifi) serta keterlibatan petugas tanpa Surat Tugas (Sdr. Nur Janah) merupakan bentuk pemalsuan prosedur formal administrasi. Pembelaan Tergugat bahwa “tidak ada catatan keberatan dalam BA” menjadi tidak bernilai hukum, karena Berita Acara itu sendiri dilahirkan dari proses yang cacat hukum dan manipulatif.
Selain itu, ketidakmampuan Tergugat menunjukkan Tanda Terima Bukti Penerimaan Surat (BPS) atas dokumen lampiran keberatan fisik, serta kegagalan menghadirkan rekaman CCTV dengan dalil otomatis terhapus 17 hari, mempertegas bahwa Tergugat tidak memiliki iktikad baik dalam menjamin kepastian hukum dan perlindungan hak-hak Wajib Pajak.
4. Kesimpulan dan Tuntutan Penggugat
Berdasarkan seluruh pengakuan dan ketidaksinkronan keterangan Tergugat di hadapan Majelis Hakim, Penggugat meminta kepada Majelis Hakim Pengadilan Pajak untuk menyimpulkan bahwa Tergugat telah gagal mempertahankan keabsahan prosedur penerbitan Surat a Quo. Penggugat memohon agar Majelis Hakim:
- Membatalkan Keputusan Keberatan (Surat a Quo) karena terbukti diterbitkan melalui proses yang cacat wewenang dan cacat prosedur formal.
- Membatalkan Surat Ketetapan Pajak (SKP) terkait sebagai konsekuensi hukum atas batalnya keputusan keberatan yang menjadi dasarnya.
- Menerima seluruh dalil gugatan Penggugat dan memulihkan hak-hak perpajakan Wajib Pajak secara utuh.