
JAKARTA, 26 Oktober 2026 — Persidangan lanjutan antara PT. Mandiri Abadi Jaya Utomo melawan Direktur Jenderal Pajak di Pengadilan Pajak, Senin (26/10), beragenda Penyampaian Penjelasan Tertulis dari Pihak Tergugat. Sidang diperiksa oleh Majelis IB dengan Hakim Ketua Muhammad Hanif Arkanie, S.T., M.Ec., serta Hakim Anggota Haryono, S.H., Ak., M.A., dan Aji Witono, S.S.T., Ak., M.B.A., APCIT. Dalam hal ini, Penggugat diwakili oleh kuasa hukumnya dari Firma Rey & Co Jakarta Tax & Legal Services.
Kuasa Penggugat menyoroti tiga persoalan yang kembali diperdebatkan: tanda tangan elektronik pada surat kuasa, tenggat gugatan, serta tenggat permohonan yang menjadi pokok sengketa. Menurut kuasa Penggugat, penjelasan Tergugat memperlihatkan kecenderungan mempersoalkan formalitas tanpa mengurai secara memadai dasar keberatan maupun alasan yang telah disampaikan Wajib Pajak. Persidangan kembali berkutat pada pintu masuk perkara, sementara alasan mengapa keterlambatan terjadi belum memperoleh jawaban yang sepadan.
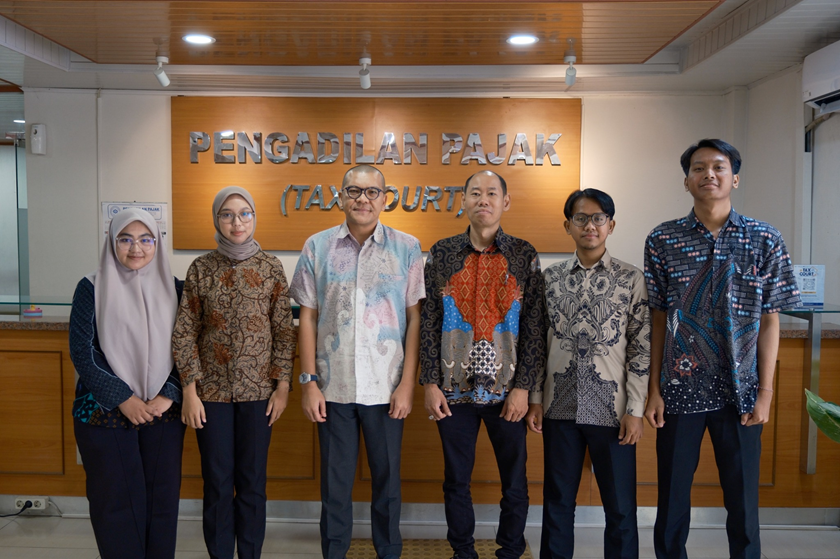
Dokumentasi di Pengadilan Pajak pada 26 Oktober 2026.
Tanda tangan elektronik pada surat kuasa dipersoalkan tanpa dasar larangan yang jelas
Pertama, Tergugat mempersoalkan penggunaan tanda tangan elektronik pada surat kuasa Penggugat. Kuasa Penggugat menilai keberatan itu janggal karena Tergugat tidak menjelaskan dasar hukum yang melarang penggunaannya. Menurut kuasa Penggugat, tidak ada ketentuan dalam peraturan Pengadilan Pajak yang melarang penggunaan tanda tangan elektronik pada surat kuasa. Karena itu, bentuk elektronik semata tidak cukup dijadikan alasan untuk mempersoalkan surat kuasa tersebut.
Apabila Tergugat meragukan keabsahannya, yang harus dijelaskan adalah letak cacat surat kuasa, identitas pemberi kuasa, atau kewenangan yang dipersoalkan beserta dasar hukumnya. Jika ada larangan, tunjukkan aturannya. Jika ada persyaratan yang dianggap tidak terpenuhi, jelaskan persyaratannya. Keberatan yang tidak disertai penjelasan konkret hanya membuat Penggugat harus menjawab persoalan yang ukuran hukumnya sendiri tidak diterangkan.
Bagi kuasa Penggugat, mempersoalkan tanda tangan elektronik tanpa menunjukkan dasar larangan maupun cacatnya berisiko menambah hambatan administratif bagi pencari keadilan. Penggugat meminta agar surat kuasa dinilai berdasarkan ketentuan yang berlaku dan keabsahan pemberian kuasanya. Kecurigaan terhadap bentuk tanda tangan tidak dapat menggantikan argumentasi hukum yang seharusnya disampaikan Tergugat.
Tenggat gugatan diperdebatkan antara tanggal Coretax dan bukti pengiriman surat fisik
Kedua, Tergugat kembali mempersoalkan jangka waktu gugatan yang diajukan pada 22 Juli 2026 dengan bertumpu pada tanggal surat a quo yang diunggah ke Coretax. Penggugat mempertahankan perhitungannya berdasarkan pengiriman surat fisik yang dibuktikan dengan resi. Menurut kuasa Penggugat, tanggal surat, tanggal unggah, tanggal pengiriman, dan tanggal penerimaan merupakan peristiwa berbeda yang tidak boleh dipertukarkan begitu saja.
Penggugat merujuk Pasal 1 angka 12 UU Pengadilan Pajak mengenai pengertian tanggal dikirim. Penggugat juga mengajukan Pasal 38 ayat (5) UU Administrasi Pemerintahan mengenai keberlakuan keputusan tertulis apabila terdapat perbedaan dengan keputusan elektronik. Atas dasar itu, Penggugat meminta agar surat fisik beserta bukti pengirimannya benar-benar diperiksa dalam menilai tenggat, bukan dikesampingkan hanya karena Tergugat telah mengunggah surat ke sistem.
Kuasa Penggugat menegaskan bahwa kesimpulan lewat waktu harus ditopang penjelasan mengenai ketentuan yang berlaku dan peristiwa yang memulai perhitungan. Keberadaan surat di Coretax tidak dengan sendirinya menjawab seluruh persoalan penyampaian. Jika Tergugat menganggap unggahan tersebut menentukan tenggat, dasar hukum dan bukti penyampaiannya harus dijelaskan. Hak menggugat terlalu penting untuk dipatahkan dengan hitungan tanggal yang mengabaikan bukti pengiriman yang diajukan Wajib Pajak.
Tenggat permohonan terus diulang tetapi alasan keterlambatan luput dijawab
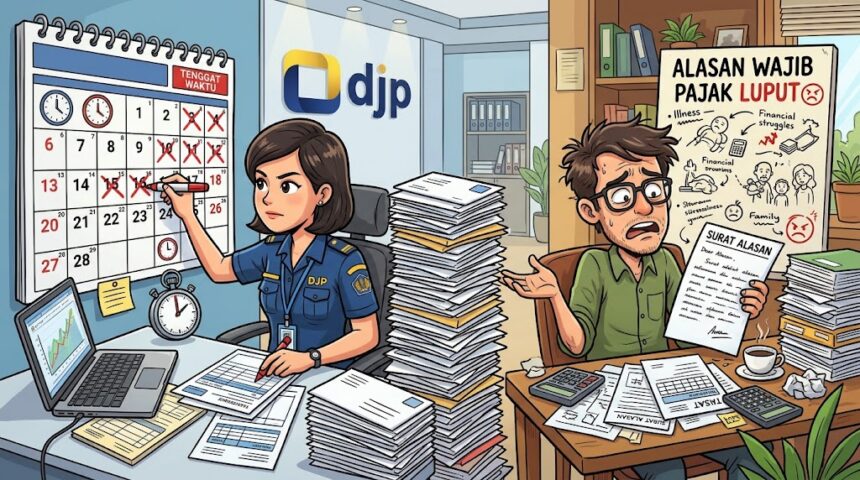
Ketiga, Tergugat terus mempermasalahkan jangka waktu pengajuan permohonan yang dikembalikan melalui surat a quo. Menurut kuasa Penggugat, penjelasan tersebut belum menjawab inti persoalan: Penggugat telah menyampaikan alasan bahwa keterlambatan terjadi karena keadaan di luar kekuasaannya. Mengulang bahwa permohonan terlambat tidak sama dengan membantah alasan mengapa keterlambatan itu terjadi.
Kuasa Penggugat mengkritik pemaknaan keadaan di luar kekuasaan Wajib Pajak yang, menurutnya, dipersempit menjadi force majeure yang terjadi secara umum atau berdampak luas. Penggugat menegaskan bahwa keadaan konkret yang dialami Wajib Pajak dan kaitannya dengan ketidakmampuan memenuhi tenggat harus diperiksa. Apabila alasan itu dianggap tidak memenuhi pengecualian, Tergugat harus menjelaskan mengapa bukti serta hubungan sebab akibat yang diajukan tidak dapat diterima.
Bagi Penggugat, persoalan ini menuntut pembacaan yang utuh terhadap aturan tenggat beserta pengecualiannya. Rajin menghitung hari tetapi melewati alasan keterlambatan bukan jawaban atas dalil Penggugat. Pengecualian akan kehilangan arti apabila setiap permohonan langsung dihadapkan pada batas waktu tanpa pemeriksaan sungguh-sungguh terhadap keadaan yang dikemukakan untuk menjelaskan keterlambatan tersebut.