
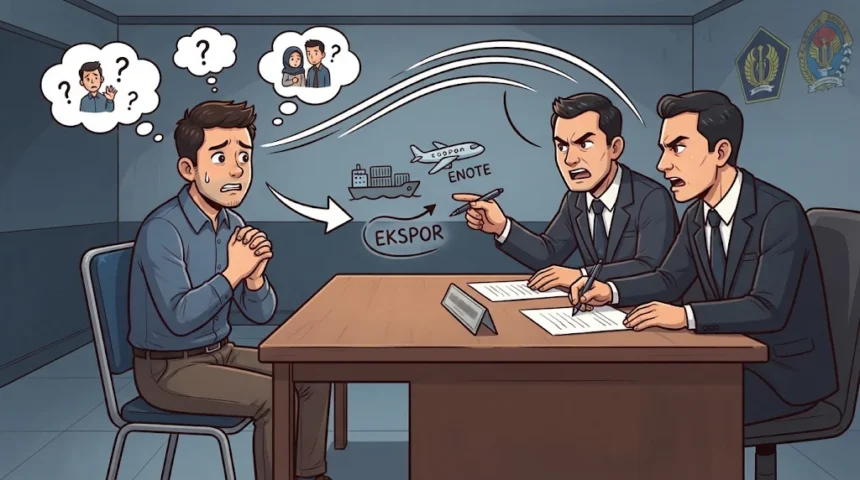
Pemeriksaan saksi yang meringankan dalam perkara Rosyad Achmad Sungkar/CV Ranotex berlangsung di Direktorat Penegakan Hukum DJP pada 11 November 2026
| Tanggal | Rabu, 11 November 2026 | Tempat | Ruang BAP, Gedung Buddhi A2 Lantai 2, Direktorat Jenderal Pajak, Jakarta |
| Agenda | Pemeriksaan Husam Nukman Sungkar sebagai saksi a de charge | Perkara | Penyidikan dugaan Pasal 39 ayat (1) huruf d UU KUP |
JAKARTA — Direktorat Penegakan Hukum Direktorat Jenderal Pajak pada Rabu, 11 November 2026, melanjutkan rangkaian penyidikan perkara Rosyad Achmad Sungkar yang berkaitan dengan CV Ranotex dengan agenda pemeriksaan Husam Nukman Sungkar sebagai saksi yang meringankan atau a de charge.
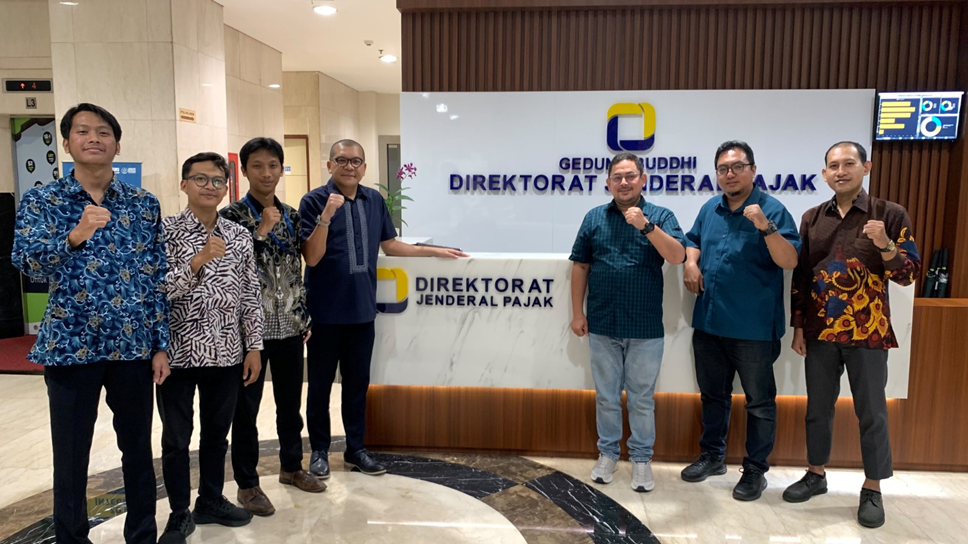
Dokumentasi saksi, kuasa hukum, dan pihak terkait setelah pemeriksaan Husam Nukman Sungkar sebagai saksi a de charge di Gedung Buddhi Direktorat Jenderal Pajak, 11 November 2026.
Dinamika pemeriksaan menunjukkan Penyidik menggiring pembahasan ke dugaan penyampaian Surat Pemberitahuan yang tidak benar sebagaimana Pasal 39 ayat (1) huruf d Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan dengan mendalami transaksi dan ekspor barang. Sementara itu, fokus keterangan Husam Nukman Sungkar sebagai saksi a de charge adalah menjelaskan konstruksi transaksi dan isu PPN tanggung renteng yang oleh pihak saksi dan kuasa dikaitkan dengan Pasal 16F Undang-Undang PPN.
Pihak saksi dan kuasa hukum menegaskan bahwa pembahasan ekspor barang tidak semestinya langsung diarahkan untuk mengonfirmasi dugaan SPT tidak benar. Menurut pihak saksi, pemeriksaan harus terlebih dahulu memisahkan transaksi luar negeri dari penyerahan dalam negeri, menelusuri arus dokumen, arus kas, dan arus barang, serta menguji apakah terdapat dasar untuk menerapkan mekanisme PPN tanggung renteng sebelum fakta tersebut ditarik ke unsur pidana Pasal 39 ayat (1) huruf d UU KUP.
Pemeriksaan juga digunakan untuk memperbaiki keterangan Husam Nukman Sungkar pada BAP sebelumnya. Saksi menegaskan terdapat kekeliruan pencatatan karena pada BAP terdahulu tertulis seolah-olah saksi pernah memberikan data dan rekapan, padahal menurut Husam ia tidak pernah menyerahkan data maupun rekapan tersebut. Koreksi ini diminta untuk dituangkan secara benar agar BAP mencerminkan keterangan yang benar-benar diberikan saksi.
Setelah koreksi BAP tersebut, pembahasan berlanjut pada transaksi CV Ranotex dengan pembeli luar negeri. Keterangan saksi antara lain menyinggung Albashair United Trading Co. di Dubai yang terkait dengan Mr. Lutfi dan BISHARO Stationeries Limited di Tanzania yang terkait dengan Mr. Murod Usman. Dalam dua keterangan tambahan yang disiapkan untuk pemeriksaan, pihak saksi memaparkan transaksi melalui arus dokumen komersial, arus penerimaan dana valas, dan arus barang yang menurutnya ditujukan ke luar negeri. Uraian ini diajukan sebagai bagian dari penjelasan saksi mengenai karakter transaksi dan relevansinya terhadap isu PPN.
Untuk transaksi dengan Albashair United Trading Co., keterangan tambahan menyebut Mr. Lutfi sebagai pembeli/pihak yang mengendalikan transaksi dari Dubai. Sebagian pembayaran disebut dilakukan melalui transfer langsung valuta asing ke rekening giro USD CV Ranotex, sedangkan sebagian transaksi menggunakan BASCO sebagai gudang transit dan perantara penyaluran dana di Indonesia. Pihak saksi menekankan bahwa penggunaan gudang transit atau perantara pembayaran tidak dengan sendirinya mengubah siapa pembeli akhir dan tujuan luar negeri dari barang yang diperdagangkan.
Untuk BISHARO Stationeries Limited, keterangan tambahan menyebut perusahaan tersebut berkedudukan di Dar es Salaam, Tanzania, dengan Mr. Murod Usman sebagai pihak yang menjalankan keputusan komersial. Pihak saksi menyatakan dokumen penjualan ditujukan kepada pembeli luar negeri, penerimaan dana dapat ditelusuri melalui transfer internasional, dan barang diangkut untuk dikirim ke Tanzania dan Kenya. Keterangan tersebut diajukan untuk mendukung penelusuran substansi transaksi sebelum menentukan perlakuan PPN dan konsekuensi pidananya.
Pada hari yang sama, Penyidik juga menerima dokumen perbankan sebagai barang bukti/sitaan. Surat Tanda Penerimaan tanggal 11 November 2026 yang ditandatangani oleh Abdul Hofir mencatat dua dokumen: satu set print-out Rekening Giro USD Bank BCA nomor 0152288466 atas nama CV Ranotex untuk periode Januari sampai Desember 2016, serta satu set print-out rekening yang sama untuk periode Januari sampai Desember 2017. Penerimaan tersebut disaksikan oleh Henricus Dwi Handoko Susilo dan Agung Widarta.
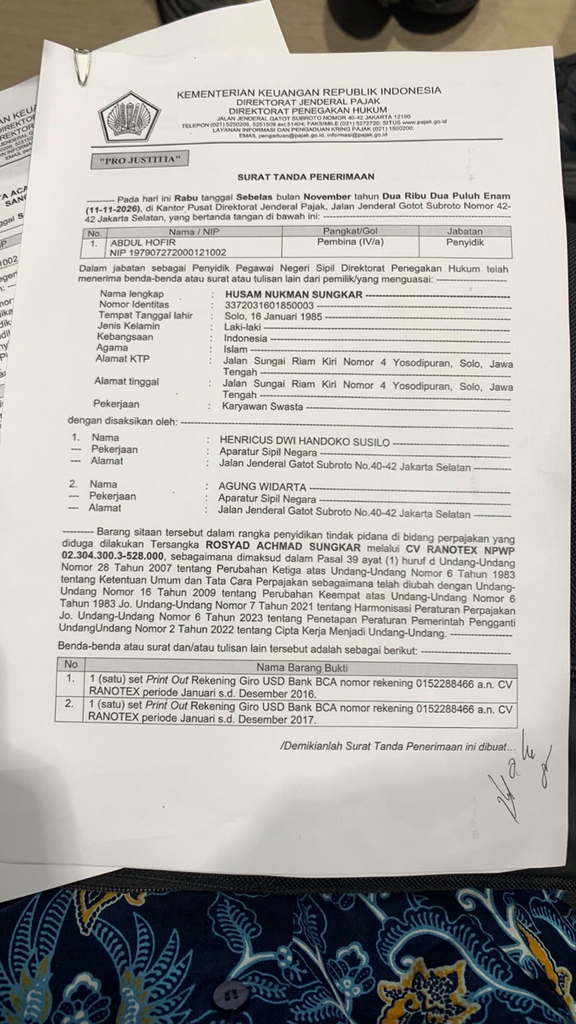
Dokumentasi Surat Tanda Penerimaan tanggal 11 November 2026 yang mencatat penerimaan print-out Rekening Giro USD Bank BCA CV Ranotex periode 2016 dan 2017.
Komposisi Penyidik dan Kuasa Hukum
Surat Perintah Penyidikan mencantumkan tujuh nama dalam tim penyidik, yaitu Wahyudin sebagai Ketua, serta Siswandi, Abdul Hofir, Robby Triyanto, Agung Widarta, Henricus Dwi Handoko Susilo, dan Riefky Raidi Noor sebagai anggota. Namun dalam pelaksanaan pemeriksaan Husam Nukman Sungkar pada 11 November 2026, penyidik yang hadir dan melakukan pemeriksaan adalah Abdul Hofir, Agung Widarta, dan Henricus Dwi Handoko Susilo. Robby Triyanto tidak hadir dalam agenda tersebut.
Kuasa hukum yang mendampingi dalam rangkaian pemeriksaan adalah Dr. Alessandro Rey, S.H., M.H., M.Kn., B.S.C., M.B.A.; Deri Hafizh, S.H., M.M., M.H., M.Kn., CLA.; Wahyu Mustaqim, S.H.; serta tambahan kuasa Muhammad Fatih Isnesiapati, S.H. Pemeriksaan hari ini secara khusus berfokus pada keterangan Husam Nukman Sungkar sebagai saksi a de charge.
LHKPN Tim Penyidik
Sebagai bagian dari keterbukaan informasi publik, rilis ini tetap mencantumkan LHKPN periodik Tahun 2025 dari tujuh nama yang tercantum dalam Surat Perintah Penyidikan. Data tim administratif dibedakan dari kehadiran faktual pada 11 November 2026, ketika penyidik yang hadir adalah Abdul Hofir, Agung Widarta, dan Henricus Dwi Handoko Susilo.
| Nama | Pangkat/Gol. | Jabatan LHKPN | Total Harta | Harta Bersih |
| Abdul Hofir | Pembina IV/a | Pemeriksa Pajak | Rp2.258.365.412 | Rp2.230.231.412 |
| Robby Triyanto | Pembina IV/a | Pemeriksa Pajak | Rp1.602.376.208 | Rp1.602.376.208 |
| Henricus Dwi Handoko Susilo | Penata Tk.I III/d | Pemeriksa Pajak | Rp1.113.097.227 | Rp1.021.430.519 |
| Agung Widarta | Penata III/c | Pemeriksa Pajak | Rp3.433.313.151 | Rp2.625.789.860 |
| Wahyudin | Tidak tersedia | Pemeriksa Pajak | Rp7.954.914.441 | Rp7.954.914.441 |
| Siswandi | Tidak tersedia | Pemeriksa Pajak | Rp8.171.480.946 | Rp8.171.480.946 |
| Riefky Raidi Noor | Tidak tersedia | Pemeriksa Pajak | Rp1.645.893.908 | Rp1.645.893.908 |
Data di atas merupakan LHKPN periodik Tahun 2025. Nilai kekayaan tidak dapat dibandingkan secara sederhana dengan satu tahun gaji atau tunjangan untuk menyimpulkan kewajaran atau ketidakwajaran harta, karena LHKPN mencerminkan akumulasi aset, kewajiban, penghasilan, dan sumber perolehan lintas tahun.
Gaji Pokok dan Tunjangan Kinerja Penyidik DJP
Komponen penghasilan penyidik DJP terdiri dari gaji pokok sebagai pegawai negeri sipil serta tunjangan kinerja berdasarkan jabatan dan peringkat jabatan. Untuk penyidik yang hadir pada 11 November 2026, Abdul Hofir berpangkat Pembina IV/a, Henricus Dwi Handoko Susilo Penata Tingkat I III/d, dan Agung Widarta Penata III/c. Tabel tetap menampilkan seluruh tim dalam Surat Perintah Penyidikan sebagai informasi komposisi penugasan.
| Nama | Golongan | Rentang gaji pokok/bulan | Benchmark tukin Pemeriksa Pajak | Catatan |
| Abdul Hofir | IV/a | ±Rp3,29–5,40 juta | ±Rp17,27–34,17 juta | Hadir dan melakukan pemeriksaan pada 11 November 2026. |
| Robby Triyanto | IV/a | ±Rp3,29–5,40 juta | ±Rp17,27–34,17 juta | Tidak hadir dalam pemeriksaan 11 November 2026. |
| Henricus Dwi Handoko Susilo | III/d | ±Rp3,15–5,18 juta | ±Rp17,27–34,17 juta | Hadir dan melakukan pemeriksaan pada 11 November 2026. |
| Agung Widarta | III/c | ±Rp3,03–4,97 juta | ±Rp17,27–34,17 juta | Hadir dan melakukan pemeriksaan pada 11 November 2026. |
| Wahyudin | Tidak tersedia | Tidak ditaksir | ±Rp17,27–34,17 juta | Golongan tidak tersedia dalam dokumen basis. |
| Siswandi | Tidak tersedia | Tidak ditaksir | ±Rp17,27–34,17 juta | Golongan tidak tersedia dalam dokumen basis. |
| Riefky Raidi Noor | Tidak tersedia | Tidak ditaksir | ±Rp17,27–34,17 juta | Golongan tidak tersedia dalam dokumen basis. |
Benchmark tunjangan kinerja tersebut mengikuti rentang jabatan fungsional Pemeriksa Pajak sebagaimana pola remunerasi DJP yang digunakan dalam rilis sebelumnya. Nilai aktual tiap pegawai tidak dapat ditentukan hanya dari LHKPN karena jenjang fungsional dan peringkat jabatan individual tidak seluruhnya tersedia.
Kuasa Minta Fokus Pemeriksaan Tidak Bergeser dari Fakta Transaksi
Pihak kuasa hukum meminta agar pemeriksaan saksi a de charge tetap berfokus pada fakta transaksi dan keterangan yang meringankan. Menurut kuasa, ketika saksi sedang menerangkan transaksi dengan pembeli luar negeri serta isu PPN tanggung renteng, pemeriksaan seharusnya terlebih dahulu menguji substansi transaksi, arus pembayaran, arus barang, dan dasar penerapan Pasal 16F UU PPN, bukan menggiring pembahasan ekspor secara langsung ke dugaan SPT tidak benar berdasarkan Pasal 39 ayat (1) huruf d UU KUP.
Rilis ini tidak menyimpulkan apakah unsur tindak pidana telah terpenuhi atau tidak. Penilaian mengenai sah atau tidaknya konstruksi penyidikan, relevansi Pasal 16F UU PPN, serta terpenuhi atau tidaknya unsur Pasal 39 ayat (1) huruf d UU KUP merupakan bagian dari proses pembuktian dan kewenangan aparat penegak hukum serta pengadilan.