
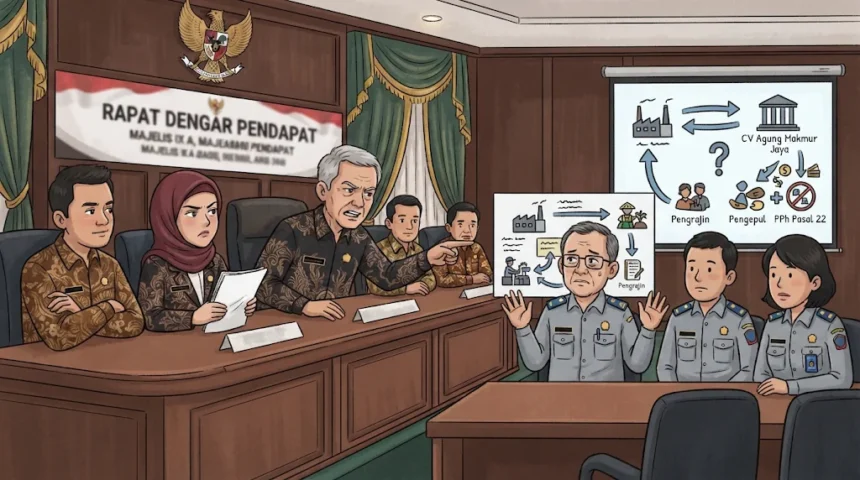
Terbanding kembali mempertahankan koreksi dengan menempatkan CV Agung Makmur Jaya sebagai eksportir pemungut PPh Pasal 22, tetapi sejumlah mata rantai faktual dan normatif yang dipersoalkan Pemohon Banding masih belum diterangkan secara langsung
JAKARTA | 10 November 2026 | Majelis IX A Pengadilan Pajak
JAKARTA — Persidangan sengketa banding CV Agung Makmur Jaya melawan Direktur Jenderal Pajak kembali digelar di Pengadilan Pajak pada Selasa, 10 November 2026. Agenda sidang adalah tanggapan Terbanding atas pernyataan Pemohon Banding pada persidangan sebelumnya. Alih-alih menutup perdebatan, pernyataan Terbanding justru kembali membuka pertanyaan mengenai dasar koreksi PPh Pasal 22 atas pembelian lidi pelepah untuk keperluan ekspor.
Dokumentasi pihak Pemohon Banding CV Agung Makmur Jaya di area Pengadilan Pajak setelah persidangan 10 November 2026.
Dalam rangkaian sengketa yang mencakup 24 berkas banding, salah satu pertanyaan yang sebelumnya dilontarkan Majelis IX A adalah mengapa kewajiban PPh Pasal 22 ditempatkan pada CV Agung Makmur Jaya dan bukan pada pengrajin atau pengepul yang berada lebih awal dalam rantai pasok lidi pelepah. Pertanyaan itu berangkat dari fakta bahwa Pemohon Banding tidak memproduksi lidi, melainkan membeli barang yang menurutnya sudah melalui proses pemisahan dari pelepah, penyerutan, pengeringan, penyortiran dan pengikatan sebelum sampai ke tangan eksportir.
Terbanding kembali menguraikan Pasal 22 Undang-Undang Pajak Penghasilan dan PMK 34/PMK.010/2017. DJP menyatakan CV Agung Makmur Jaya berkedudukan sebagai eksportir yang membeli hasil perkebunan yang menurut Terbanding belum melalui proses industri manufaktur. Dari konstruksi itu, DJP berpendapat Pemohon Banding merupakan pihak yang wajib memungut PPh Pasal 22.
Namun, bagi Pemohon Banding, jawaban tersebut belum menyentuh inti pertanyaan Majelis. Terbanding tidak menguraikan secara khusus kedudukan pengrajin, pemasok, dan pengepul di dalam rantai transaksi, tidak menjelaskan karakter kegiatan masing-masing pihak, dan tidak menerangkan mengapa fakta pengolahan yang seluruhnya terjadi sebelum barang dibeli eksportir tidak mengubah analisis terhadap objek pemungutan.
Persoalan lain yang juga belum terjawab adalah apa yang sebenarnya diperlakukan Terbanding sebagai bahan awal. Dalam penjelasannya, DJP menyatakan bahwa produk akhir tetap berupa lidi dan proses yang dilakukan pemasok tidak menghasilkan produk baru dengan karakteristik yang sama sekali berbeda. Pemohon Banding menilai konstruksi tersebut melompati tahap produksi yang menjadi inti sengketa. Menurut Pemohon, bahan awalnya bukan “lidi” yang kemudian tetap menjadi “lidi”, melainkan pelepah dan anak daun yang masih menyatu. Lidi baru terbentuk setelah bagian tanaman tersebut dipisahkan, diserut, dirapikan, dikeringkan, dan diikat.
Pemohon Banding juga mempertanyakan dasar hukum penggunaan standar “tidak menghasilkan produk baru dengan karakteristik yang sama sekali berbeda”. Frasa tersebut tidak disebutkan dalam rumusan Pasal 1 ayat (1) huruf i PMK 34/2017. Norma yang digunakan justru mensyaratkan apakah barang yang dibeli merupakan hasil perkebunan yang “belum melalui proses industri manufaktur”. Karena itu, menurut Pemohon Banding, Terbanding seharusnya menjelaskan parameter hukum yang dipakai untuk menyimpulkan bahwa perubahan fisik dari pelepah menjadi lidi masih sekadar perlakuan awal dan belum merupakan proses pengolahan.
Penjelasan Terbanding juga mengandalkan hasil visit ke gudang salah satu pemasok. Dalam dokumen DJP sendiri disebutkan bahwa bahan lidi yang dibeli sudah dalam kondisi diserut dari daun pelepah dan diikat. Di gudang tersebut ditemukan kegiatan penyortiran, pengeringan, penimbangan dan pengemasan. Bagi Pemohon Banding, fakta itu justru menunjukkan bahwa barang telah mengalami pengerjaan sebelum titik pembelian.
Di sinilah Pemohon Banding menilai terjadi kekosongan pembuktian. Visit dilakukan pada gudang penyimpanan, bukan pada seluruh titik produksi di tingkat pengrajin. Penjelasan Terbanding belum menerangkan siapa yang melakukan tahap pembentukan lidi dari pelepah, di mana proses tersebut dilakukan, bagaimana proses itu diamati, dan metode apa yang digunakan untuk menyimpulkan bahwa rangkaian tersebut hanyalah pascapanen, bukan pengolahan.
Pemohon Banding sebelumnya juga telah mengajukan NIB, Purchase Order, Commercial Invoice, Packing List, Bill of Lading dan Pemberitahuan Ekspor Barang. Dokumen-dokumen itu digunakan untuk menunjukkan bahwa CV Agung Makmur Jaya beroperasi sebagai pedagang dan eksportir serta membeli dan menjual barang yang disebut sebagai lidi pelepah. Terbanding menyatakan fakta bahwa Pemohon Banding tidak melakukan manufaktur sendiri tidak relevan, tetapi belum membedah secara konkret dokumen transaksi tersebut untuk menunjukkan bahwa barang yang diterima Pemohon masih harus diperlakukan sebagai hasil perkebunan mentah.
Karena itu, perdebatan tidak dapat berhenti pada kalimat bahwa CV Agung Makmur Jaya adalah eksportir. Pemohon Banding sejak awal tidak membantah status tersebut. Yang dipersoalkan adalah kondisi barang ketika transaksi pembelian terjadi. Penunjukan eksportir sebagai pemungut tidak berarti setiap pembelian yang dilakukan eksportir otomatis menjadi objek PPh Pasal 22. Unsur mengenai jenis barang dan apakah barang tersebut masih “belum melalui proses industri manufaktur” tetap harus dibuktikan.
Pemohon Banding juga menilai penjelasan terbaru belum menjawab argumentasi mengenai kepastian hukum. Dalam penjelasan sebelumnya, CV Agung Makmur Jaya menekankan bahwa frasa “belum melalui proses industri manufaktur” harus diterapkan berdasarkan ukuran yang objektif dan dapat diuji, bukan semata-mata berdasarkan ada atau tidaknya mesin. Menurut Pemohon, apabila barang kerajinan yang diproses dengan tangan selalu dianggap belum diolah hanya karena tidak menggunakan teknologi industri, maka produk dengan karakteristik yang sama dapat memperoleh perlakuan pajak berbeda hanya berdasarkan alat pembuatnya.
Dengan demikian, pernyataan Terbanding dinilai Pemohon Banding lebih banyak mengulang kesimpulan koreksi daripada menjawab seluruh pertanyaan yang telah muncul di persidangan. DJP telah menjelaskan mengapa CV Agung Makmur Jaya ditempatkan sebagai pemungut dari sisi statusnya sebagai eksportir, tetapi belum menjawab secara tuntas mengapa proses pada tingkat pengrajin dan pengepul tidak mengubah status barang, apa dasar normatif standar “karakteristik yang sama sekali berbeda”, bagaimana kondisi 2025 merepresentasikan transaksi 2021, serta dari mana Terbanding memperoleh pembuktian utuh atas proses produksi sebelum barang sampai di gudang pemasok.
Bagi CV Agung Makmur Jaya, pertanyaan Majelis tetap sederhana tetapi menentukan: jika PPh Pasal 22 hanya berlaku atas pembelian hasil perkebunan yang belum melalui proses industri manufaktur, maka kondisi barang pada saat dibeli harus dibuktikan terlebih dahulu. Selama tahapan produksi sebelumnya belum direkonstruksi secara lengkap dan dasar hukumnya belum dijelaskan secara terukur, Pemohon Banding menilai koreksi tersebut masih menyisakan persoalan pembuktian yang mendasar.
Majelis IX A yang memeriksa rangkaian sengketa ini terdiri dari R. Aryo Hatmoko, Muhammad Amin, dan Rusdi Yanis. Pemohon Banding berharap Majelis menilai bukti transaksi, proses produksi, serta posisi setiap pelaku dalam rantai pasok secara menyeluruh, sehingga penerapan PPh Pasal 22 tidak hanya bertumpu pada label “eksportir”, tetapi juga pada terpenuhi atau tidaknya seluruh unsur yang ditentukan oleh peraturan.
Pernyataan para pihak dan dinamika persidangan tersebut juga terdokumentasi dalam materi audiovisual yang dipublikasikan melalui kanal YouTube Rey & Co Jakarta Tax and Legal Services dan dapat disaksikan secara umum. Dokumentasi tersebut menjadi salah satu sarana bagi publik untuk mengikuti secara langsung perkembangan perkara, termasuk argumentasi yang disampaikan Pemohon Banding dan tanggapan Terbanding dalam persidangan.
Sebagai bagian dari keterbukaan informasi publik, data LHKPN periodik 2025 dari pejabat DJP yang tercantum dalam tim sidang rangkaian sengketa CV Agung Makmur Jaya turut dicantumkan. Data tersebut tidak menunjukkan bahwa seluruh nama hadir secara fisik pada sidang 10 November 2026 dan tidak dapat digunakan sendiri untuk menilai kewajaran kekayaan atau menghubungkannya dengan posisi hukum Terbanding.
| Nama | Jabatan menurut LHKPN | Total harta (Rp) | Utang (Rp) | Kekayaan bersih (Rp) |
| Yulianto Dwi Purnandito | Penelaah Keberatan | 4.301.215.240 | —- | 4.301.215.240 |
| Tri Sakti | Pemeriksa Pajak | 3.166.298.512 | 639.650.894 | 2.526.647.618 |
| Pertiwi Eka Sari | Kepala Subdirektorat Banding dan Gugatan I | 2.094.166.943 | 219.844.059 | 1.874.322.884 |
| Pipit Agustian | Pemeriksa Pajak | 966.242.863 | —- | 966.242.863 |
| Kusumastuti | Penelaah Keberatan | 3.545.133.345 | 299.300.000 | 3.245.833.345 |
| Isnaini Rasad | Penelaah Keberatan | 1.028.261.079 | —- | 1.028.261.079 |
| Eka Setiawan Hidayat | Pemeriksa Pajak | 828.674.381 | —- | 828.674.381 |
| Donny Adhie Kristanto | Penelaah Keberatan | 827.694.364 | 568.626.972 | 259.067.392 |
| Budi Narendra | Kepala Seksi Banding dan Gugatan IIC | 3.966.975.281 | —- | 3.966.975.281 |