
SERANG, 19 Oktober 2026 — Firma Rey & Co Jakarta selaku Pelapor dan Kantor Pelayanan Pajak Pratama Pondok Aren selaku Terlapor menghadiri agenda permintaan keterangan di Kantor Perwakilan Ombudsman Republik Indonesia Provinsi Banten pada Senin, 19 Oktober 2026. Pertemuan tersebut merupakan tindak lanjut pemeriksaan laporan masyarakat yang dituangkan dalam Berita Acara Permintaan Keterangan atau BAPK. Agenda ini dilaksanakan berdasarkan surat Kepala Perwakilan Ombudsman RI Provinsi Banten Nomor T/603/LM.36-10/003104.2026/X/2026 tertanggal 7 Oktober 2026. Firma Rey & Co diwakili oleh Alessandro Rey selaku Pengurus Firma dan Fajar Riswandi selaku Asisten Pengurus Firma. Sementara itu, KPP Pratama Pondok Aren diwakili oleh Kepala Kantor Ngadenan beserta jajaran, dengan kehadiran unsur Kantor Wilayah Direktorat Jenderal Pajak Banten dan para Asisten Ombudsman RI.
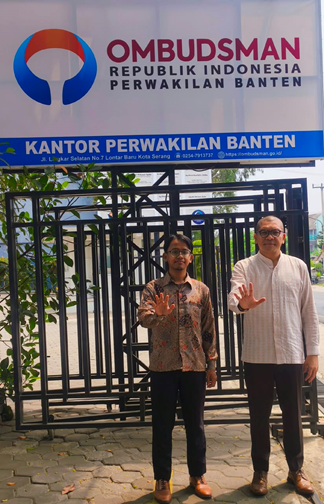
Foto Pelapor: dokumentasi perwakilan Firma Rey & Co Jakarta di Kantor Ombudsman RI Banten.
Surat Imbauan Angsuran Pajak Menjadi Pokok Persoalan
Persoalan yang dilaporkan bermula dari Surat KPP Pratama Pondok Aren Nomor S-1939/KPP.0810/2025 tertanggal 21 November 2025 mengenai imbauan penghitungan besarnya angsuran pajak dalam tahun berjalan untuk Tahun Pajak 2025. Surat tersebut merujuk pada Pasal 25 ayat (6) Undang-Undang Pajak Penghasilan dan mencantumkan perhitungan angsuran Pajak Penghasilan atau PPh Pasal 25 sebesar Rp1.423.873 per bulan mulai masa November 2025. Berdasarkan keterangan yang dicatat dalam BAPK, pihak KPP menjelaskan bahwa surat imbauan merupakan salah satu instrumen pengawasan perpajakan. Surat tersebut dimaksudkan untuk memberikan kesempatan kepada Wajib Pajak menyampaikan klarifikasi mengenai perhitungan pajak yang disampaikan. Namun, redaksi surat tersebut kemudian menjadi salah satu pokok keberatan yang diajukan oleh Firma Rey & Co.
Pelapor Menyoroti Redaksi Surat dan Dasar Perhitungan
Firma Rey & Co menilai redaksi surat imbauan tersebut berpotensi memberikan tekanan administratif kepada Wajib Pajak. Keberatan terutama ditujukan pada ketentuan yang menyebutkan bahwa apabila tanggapan tidak diberikan, Wajib Pajak harus menyetor angsuran PPh Pasal 25 sebesar Rp1.423.873 per bulan dan Direktorat Jenderal Pajak akan menerbitkan keputusan Kepala KPP mengenai penghitungan angsuran. Surat tersebut juga menetapkan batas waktu penyampaian penjelasan tertulis paling lambat 14 hari sejak tanggal penerbitan. Menurut Pelapor, penggunaan redaksi yang mengaitkan tidak adanya tanggapan dengan kewajiban pembayaran dan penerbitan keputusan dapat menimbulkan kesan bahwa besaran angsuran telah ditetapkan tanpa ruang klarifikasi yang memadai. Pelapor berpandangan bahwa proses klarifikasi seharusnya memberikan kesempatan efektif bagi Wajib Pajak untuk menjelaskan perbedaan perhitungan sebelum langkah administratif berikutnya dilakukan.
Selain mempermasalahkan redaksi surat, Firma Rey & Co juga meminta penjelasan mengenai dasar perhitungan estimatif yang digunakan oleh KPP Pratama Pondok Aren. Surat imbauan mencantumkan total perkiraan peredaran usaha sebesar Rp0, tetapi pada bagian berikutnya memuat perkiraan penghasilan sebagai dasar penghitungan angsuran sebesar Rp971.448.092. Dokumen tersebut juga mencantumkan PPh terutang sebesar Rp106.859.280, kredit pajak sebesar Rp89.772.795, dan PPh yang harus dibayar sendiri sebesar Rp17.086.485. Pelapor mempertanyakan sumber data dan metode penghitungan yang menghasilkan angka tersebut karena menurut keterangannya, pendapatan usaha bersifat fluktuatif dan Tahun Pajak 2025 belum berakhir saat surat diterbitkan. Keberatan tersebut disampaikan melalui Surat Tanggapan Nomor 0269/FRnC/STSI/XII/2025 tertanggal 3 Desember 2025 yang turut mempertanyakan dasar hukum dan kesesuaian proyeksi dengan data aktual.
Foto Terlapor: dokumentasi pihak KPP Pratama Pondok Aren, sebagaimana disampaikan untuk rilis media
Tanggapan Pelapor Telah Diterima oleh KPP
Firma Rey & Co menyatakan bahwa surat imbauan diterima melalui WhatsApp pada 25 November 2025 dan telah ditanggapi secara tertulis pada 3 Desember 2025. Bukti Penerimaan Surat KPP Nomor BPS-91470/CT/KPP.0810/2025 menunjukkan bahwa tanggapan tersebut diterima pada tanggal yang sama. Berdasarkan hal tersebut, Pelapor berpendapat bahwa kondisi tidak adanya tanggapan sebagaimana disebutkan dalam surat imbauan tidak terjadi. BAPK mencatat bahwa KPP Pratama Pondok Aren telah menerima dan menjawab tanggapan Pelapor serta mempertimbangkan alasan yang disampaikan. Dalam berita acara tersebut, pihak KPP juga menjelaskan bahwa surat imbauan dimaksudkan untuk mendukung penerimaan negara.
Kesepakatan Penyelesaian Dicatat dalam BAPK
Hasil utama pertemuan di Ombudsman RI Perwakilan Provinsi Banten adalah kesepakatan antara Firma Rey & Co dan KPP Pratama Pondok Aren bahwa permasalahan yang dilaporkan telah selesai. Kesepakatan tersebut tercatat dalam poin keempat halaman kedua BAPK tanggal 19 Oktober 2026. Dalam dokumen itu, KPP Pratama Pondok Aren menyatakan komitmen untuk tidak menerbitkan keputusan mengenai besaran angsuran PPh Pasal 25 Tahun Pajak 2025 yang berkaitan dengan surat imbauan tersebut. Catatan ini menjadi bagian penting dari hasil permintaan keterangan yang dilakukan dalam rangka pemeriksaan laporan masyarakat. Dengan demikian, penyelesaian yang dicatat berfokus pada persoalan yang secara khusus dilaporkan oleh Firma Rey & Co.
Ruang Lingkup Kesepakatan Tetap Terbatas
BAPK secara tegas membatasi kesepakatan penyelesaian pada permasalahan yang menjadi ruang lingkup laporan sebagaimana dijelaskan dalam angka kedua berita acara. Oleh karena itu, kesepakatan tersebut tidak dapat dimaknai sebagai penyelesaian seluruh persoalan perpajakan atau penghapusan kewajiban perpajakan lain di luar perkara yang dilaporkan. Dokumen tersebut juga tidak menyatakan bahwa Ombudsman RI telah menetapkan adanya maladministrasi dalam penerbitan surat imbauan. Penilaian bahwa redaksi surat bersifat intimidatif merupakan pandangan Firma Rey & Co selaku Pelapor dan bukan kesimpulan resmi Ombudsman RI. Kewajiban perpajakan lain yang tetap berlaku berdasarkan peraturan perundang-undangan tidak termasuk dalam ruang lingkup kesepakatan tersebut.
Dorongan untuk Memperjelas Komunikasi Administratif
Perkara ini menunjukkan pentingnya komunikasi administratif yang jelas dalam pelaksanaan pengawasan perpajakan, terutama ketika menyangkut penghitungan angsuran dan kewajiban Wajib Pajak. Penjelasan mengenai dasar perhitungan, sumber data, serta konsekuensi administratif perlu disampaikan secara transparan agar Wajib Pajak dapat memahami maksud dan kedudukan surat yang diterima. Ruang klarifikasi yang efektif juga penting untuk membantu mencegah perbedaan pemahaman antara otoritas dan Wajib Pajak. Di sisi lain, penyelesaian laporan melalui kesepakatan perlu dipahami sesuai dengan batas ruang lingkup yang tercantum dalam dokumen resmi. Rilis ini disusun berdasarkan BAPK Ombudsman RI Perwakilan Provinsi Banten tanggal 19 Oktober 2026, surat imbauan KPP Pratama Pondok Aren tanggal 21 November 2025, serta surat tanggapan dan bukti penerimaan surat tertanggal 3 Desember 2025.
Narahubung media
Firma Rey & Co Jakarta Tax & Legal Services