
Dharmawan, selaku kuasa CV Central Intan dan pengaju permohonan pembahasan Quality Assurance Pemeriksaan atas nama Wajib Pajak, mempersoalkan belum adanya penilaian substantif atas perbedaan tafsir dasar hukum koreksi perpajakan.
Bandar Lampung, 8 Oktober 2026 – CV Central Intan melalui kuasa Wajib Pajak, Dharmawan, mempertanyakan keputusan Tim Quality Assurance Pemeriksaan pada Kantor Wilayah Direktorat Jenderal Pajak Bengkulu dan Lampung terkait permohonan pembahasan sengketa pajak Tahun Pajak 2022. Persoalan tersebut berkaitan dengan perbedaan penafsiran dasar hukum koreksi perpajakan yang dibahas pada Rabu, 26 Agustus 2026. Pihak Wajib Pajak menilai perbedaan penafsiran tersebut semestinya memperoleh penilaian hukum yang memadai. Keberatan itu disampaikan karena risalah pembahasan telah mencatat pendapat Wajib Pajak dan ahli yang dihadirkan. Menurut pihak Wajib Pajak, persoalan utama bukan ketiadaan dokumen keputusan, melainkan substansi keputusan yang menyatakan permohonan tidak dapat ditindaklanjuti.
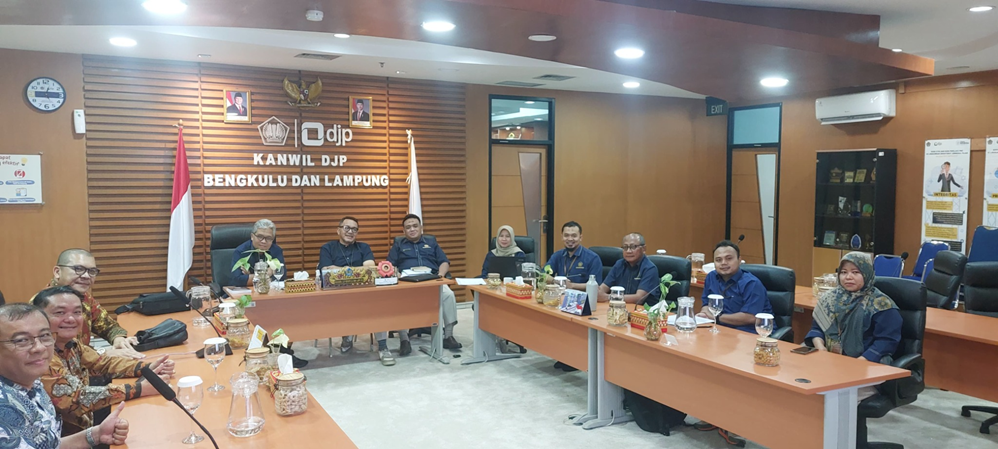
Kronologi Permohonan Quality Assurance Pemeriksaan
Permohonan pembahasan Quality Assurance Pemeriksaan diajukan melalui surat Nomor 008/PERM-QAP/CI/VIII/2026 tertanggal 13 Agustus 2026. Surat tersebut ditandatangani Dharmawan, S.E., S.H., M.H., BKP., CCL., dalam kapasitasnya sebagai kuasa CV Central Intan. Selanjutnya, Kepala Kanwil DJP Bengkulu dan Lampung, Sigit Danang Joyo, menandatangani undangan Nomor S-564/WPJ.28/2026 pada 20 Agustus 2026. Undangan tersebut menetapkan pembahasan berlangsung pada 26 Agustus 2026 pukul 14.00 hingga 16.00 WIB. Pertemuan dilaksanakan di lingkungan Kanwil DJP Bengkulu dan Lampung untuk membahas perbedaan pendapat mengenai koreksi perpajakan atas Tahun Pajak 2022. Dokumen yang disampaikan mencantumkan lima nama sebagai anggota Tim Quality Assurance Pemeriksaan adapun sebagai berikut:
| Nama | Kedudukan dalam Tim QAP |
| Firman Tatariyanto | Ketua |
| Rony Ricardo Parlindungan Siahaan | Sekretaris |
| Purwiyanto | Anggota |
| Haris Budi Setiawan | Anggota |
| Dharmanita Marlisza | Anggota |
Perbedaan Tafsir atas Dasar Hukum Koreksi
Risalah pembahasan mencatat koreksi Kredit Pajak atau Pajak Masukan PPN sebesar Rp693.856.958. Dokumen yang sama juga mencatat koreksi Penyesuaian Fiskal Negatif PPh Badan sebesar Rp693.856.958. CV Central Intan menolak koreksi Pajak Masukan karena menurut pihak Wajib Pajak, pengeluaran tersebut berkaitan langsung dengan pembangunan pabrik produksi. Sementara itu, pemeriksa mempertahankan koreksi dan merujuk, antara lain, pada Pasal 10 PMK Nomor 61/PMK.03/2022. Perbedaan pandangan tersebut menjadi bagian penting dari permohonan pembahasan yang diajukan kepada Tim Quality Assurance Pemeriksaan.
Pasal 19 ayat (8) PMK Nomor 15 Tahun 2025 menjadi salah satu dasar perdebatan mengenai ruang lingkup kewenangan Tim Quality Assurance Pemeriksaan. Berdasarkan risalah halaman enam hingga tujuh, tim menilai tidak terdapat perbedaan dasar hukum antara para pihak. Menurut tim, perselisihan lebih berkaitan dengan penafsiran penerapan norma dan pembuktian kebenaran koreksi. Atas pertimbangan tersebut, permohonan dinyatakan tidak dapat ditindaklanjuti karena dinilai berada di luar kewenangan tim. Pihak Wajib Pajak dan ahli yang dihadirkan memiliki pandangan berbeda mengenai kewajiban tim dalam menilai perbedaan penafsiran tersebut.
Menurut argumentasi pihak Wajib Pajak, perbedaan penggunaan dasar hukum perlu ditelaah untuk menentukan ketentuan yang tepat. Apabila para pihak menggunakan norma yang sama tetapi memberikan penafsiran berbeda, persoalan tersebut juga dinilai memerlukan analisis hukum yang memadai. Pendapat itu tercatat dalam risalah pembahasan, tetapi belum menjadi penilaian mengikat dari pengadilan. Pihak Wajib Pajak mempertanyakan bagaimana kualitas pemeriksaan dapat dijamin apabila perbedaan pemaknaan norma tidak dianalisis secara substantif. Mereka juga meminta penjelasan mengenai batas yang jelas antara persoalan dasar hukum, penerapan hukum, dan pembuktian koreksi.
Kompetensi Tim dan Kualitas Pertimbangan
Pihak Wajib Pajak turut mempertanyakan kecukupan analisis hukum dan alasan yang digunakan dalam keputusan Tim Quality Assurance Pemeriksaan. Kritik tersebut diarahkan pada kualitas pertimbangan, pemahaman terhadap ketentuan yang berlaku, serta mekanisme penjaminan mutu pemeriksaan. Namun, latar belakang pendidikan akuntansi tidak dengan sendirinya membuktikan seseorang tidak memiliki kompetensi hukum. Penilaian kompetensi seharusnya mempertimbangkan mandat jabatan, pengalaman, pelatihan, kemampuan analisis, serta argumentasi yang digunakan dalam keputusan. Karena itu, evaluasi perlu didasarkan pada bukti yang dapat diverifikasi, bukan semata-mata dugaan mengenai latar belakang pendidikan.
Dokumen yang disampaikan juga memuat cuplikan hasil pencarian PDDikti atas nama Firman Tatariyanto yang menampilkan nama dosen pada Program Studi Akuntansi Universitas Pamulang. Kesamaan nama dalam hasil pencarian belum cukup untuk memastikan bahwa data tersebut merujuk pada orang yang sama. Bukti pendidikan terverifikasi untuk empat anggota lainnya juga belum tersedia dalam berkas yang diberikan. Oleh sebab itu, informasi tersebut belum dapat dijadikan dasar untuk menyimpulkan kompetensi atau latar pendidikan anggota tim secara keseluruhan. Klarifikasi mengenai identitas, kualifikasi, dan dasar penugasan akan membantu memastikan bahwa penilaian dilakukan secara objektif.
Transparansi Administrasi dan Data Kekayaan Pejabat
Pihak Wajib Pajak juga meminta transparansi terkait laporan harta kekayaan pejabat yang disebut dalam dokumen. Data LHKPN yang dilampirkan mencantumkan kekayaan bersih Sigit Danang Joyo sebesar Rp6.661.410.090 untuk laporan periodik 2025. Firman Tatariyanto tercatat sebesar Rp1.512.502.000, Rony Ricardo Parlindungan Siahaan sebesar Rp3.582.266.012, dan Purwiyanto sebesar Rp1.367.679.342. Sementara itu, Haris Budi Setiawan tercatat sebesar Rp1.523.404.070 untuk laporan periodik 2025, sedangkan Dharmanita Marlisza tercatat sebesar Rp2.700.550.142 dalam laporan khusus awal menjabat 2026. Angka tersebut merupakan kekayaan bersih yang dilaporkan, bukan besaran gaji tahunan dan bukan bukti adanya pelanggaran.
Dokumen pembanding turut memuat rentang gaji pokok PNS berdasarkan golongan dan masa kerja, serta tarif tunjangan kinerja berdasarkan peringkat jabatan. Namun, data jabatan, golongan, masa kerja, dan slip gaji individual para anggota Tim Quality Assurance Pemeriksaan tidak tersedia secara lengkap. Nilai tunjangan dalam peraturan juga tidak otomatis menunjukkan jumlah penghasilan bersih yang benar-benar diterima seseorang. Penilaian kewajaran kekayaan memerlukan pemeriksaan menyeluruh atas penghasilan sah, kepemilikan aset, kewajiban, warisan, hibah, usaha, investasi, dan perubahan nilai aset. Tanpa data pendukung tersebut, tidak terdapat dasar memadai untuk menyimpulkan bahwa laporan kekayaan yang dicantumkan tidak wajar atau berkaitan dengan tindak pidana korupsi.
Opsi Pertanggungjawaban dan Permintaan Klarifikasi
Pihak Wajib Pajak menilai tidak adanya analisis substantif terhadap perbedaan tafsir hukum patut dipertanyakan sebagai dugaan pengabaian kewajiban. Meskipun demikian, dokumen menunjukkan bahwa Tim Quality Assurance Pemeriksaan telah mengeluarkan keputusan tertulis yang menyatakan permohonan berada di luar kewenangannya. Karena itu, penentuan apakah persoalan tersebut termasuk keputusan administrasi, tindakan administrasi, atau tahapan internal pemeriksaan pajak membutuhkan kajian hukum tersendiri. Langkah ke Pengadilan Tata Usaha Negara juga tidak otomatis tersedia atau pasti diterima. Sebelum menempuh jalur tersebut, perlu diperiksa kewenangan pengadilan, hubungan dengan mekanisme sengketa pajak, sifat final objek, akibat hukum, kedudukan hukum pemohon, tenggang waktu, dan kemungkinan kewajiban menempuh upaya administratif.
Sebagai langkah penyelesaian, pihak Wajib Pajak meminta penjelasan tertulis mengenai dasar hukum penolakan pembahasan perbedaan penafsiran norma. Mereka juga meminta kejelasan mengenai batas kewenangan tim dalam menilai dasar hukum koreksi dan pembuktian. Selain itu, pihak Wajib Pajak mengharapkan penjelasan mengenai kompetensi, prosedur penunjukan anggota, serta tindak lanjut atas pendapat ahli yang tercatat dalam risalah. Transparansi dasar pemeringkatan jabatan dan mekanisme penghasilan resmi juga diminta apabila dilakukan kajian kekayaan secara objektif. Permintaan tersebut diharapkan dapat dijawab melalui penjelasan yang terukur, didukung dokumen, dan sesuai ketentuan yang berlaku.
Hak Jawab dan Prinsip Pemeriksaan yang Objektif
Kanwil DJP Bengkulu dan Lampung, anggota Tim Quality Assurance Pemeriksaan, serta pejabat yang disebut dalam dokumen perlu memperoleh kesempatan menyampaikan klarifikasi dan hak jawab. Hingga naskah ini disusun, bahan yang diterima penyusun belum memuat tanggapan tertulis dari pihak-pihak tersebut. Oleh karena itu, keberatan mengenai kualitas keputusan, kompetensi, dan kewajiban substantif tim tetap harus dipahami sebagai pandangan pihak Wajib Pajak. Belum terdapat putusan pengadilan dalam dokumen sumber yang menyatakan Tim Quality Assurance Pemeriksaan melakukan pelanggaran atau kesalahan hukum. Penyampaian hak jawab dan pemeriksaan dokumen secara menyeluruh diperlukan agar persoalan ini dapat dinilai secara adil dan berimbang.
Rilis ini disusun berdasarkan risalah pembahasan Quality Assurance Pemeriksaan CV Central Intan tanggal 26 Agustus 2026, undangan pembahasan, surat permohonan, dokumentasi pertemuan, serta dokumen pembanding yang disampaikan pihak Wajib Pajak. Rujukan lain dalam berkas mencakup data LHKPN, cuplikan PDDikti yang belum diverifikasi secara independen, PMK Nomor 15 Tahun 2025, Peraturan Presiden Nomor 37 Tahun 2015 beserta perubahannya, dan PP Nomor 5 Tahun 2024. Seluruh informasi mengenai sengketa dan keberatan perlu dibaca sesuai sumber serta batas verifikasinya. Klarifikasi dari pihak terkait dapat melengkapi informasi yang tersedia dan membantu memperjelas dasar pengambilan keputusan. Tujuan penyampaian keberatan ini adalah mendorong kejelasan prosedur, keterbukaan pertimbangan, dan kepastian hukum bagi Wajib Pajak.