
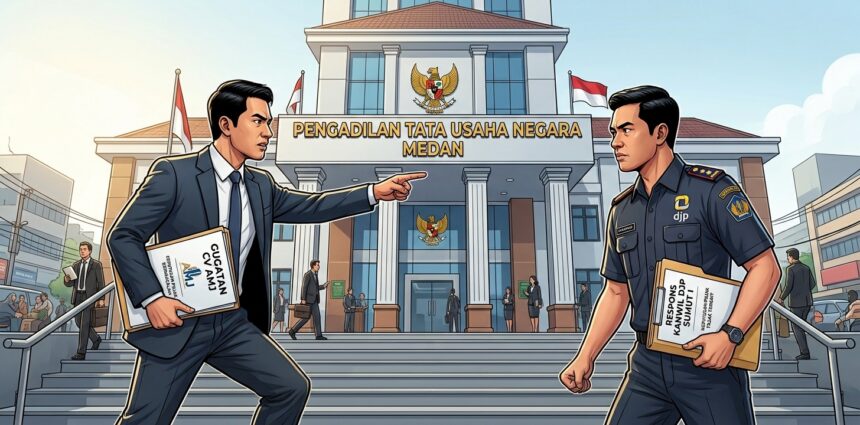
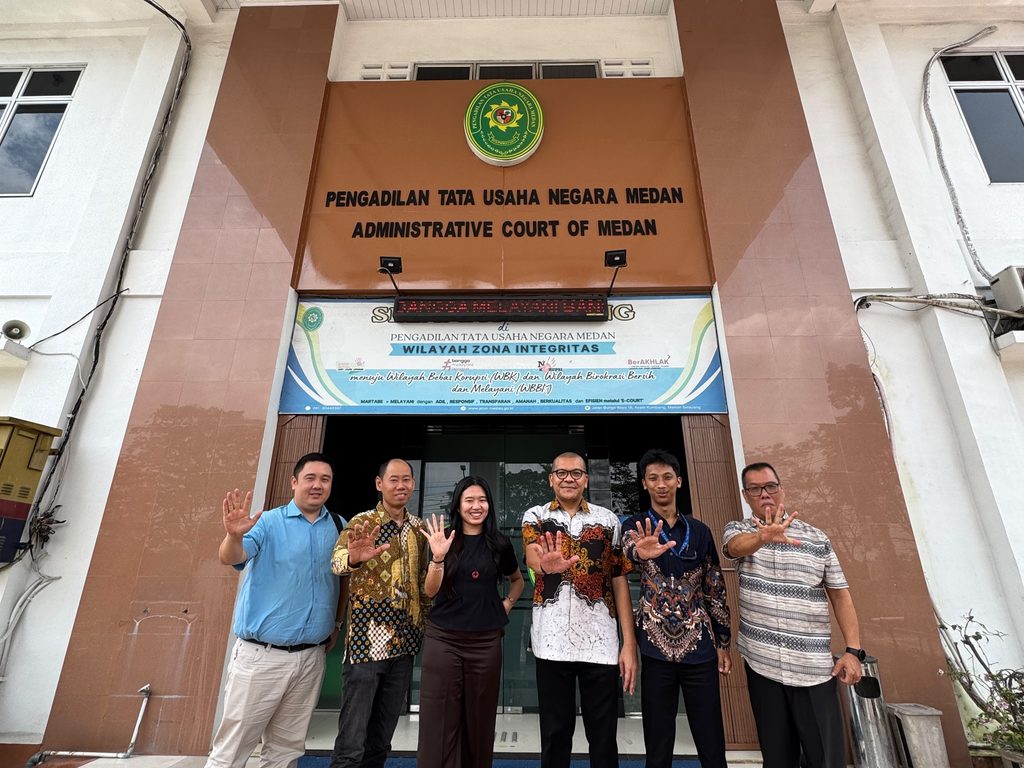
Medan, 25 September 2026 — CV Agung Makmur Jaya (CV AMJ) mengajukan gugatan terhadap Belis Siswanto selaku Kepala Kantor Wilayah Direktorat Jenderal Pajak Sumatera Utara I di Pengadilan Tata Usaha Negara (PTUN) Medan.
Gugatan tersebut telah terdaftar dengan Nomor Perkara 91/G/TF/2026/PTUN.MDN. Dalam perkara tersebut, Belis Siswanto berkedudukan sebagai Tergugat dalam kapasitasnya selaku Kepala Kantor Wilayah Direktorat Jenderal Pajak Sumatera Utara I.
Perkara diperiksa oleh Majelis Hakim PTUN Medan dengan susunan:
- Hakim Ketua: Azzahrawi, S.H., M.H.
- Hakim Anggota: Arief Aditya Lukman, S.H., M.H.
- Hakim Anggota: Andini, S.H.
- Panitera Pengganti: Satryana Berutu, S.H., M.H.
Berdasarkan informasi persidangan yang diperoleh CV AMJ, perkara tersebut telah melalui tahap dismissal dan dinyatakan lolos dismissal pada 3 September 2026. Selanjutnya, pada persidangan tanggal 23 September 2026, perkara memasuki agenda Pemeriksaan Persiapan ke-2.
Gugatan Mempersoalkan Tindakan Faktual Berupa Tidak Diberikannya Jawaban
Dalam perkara ini, CV AMJ mempersoalkan tindakan faktual pejabat pemerintahan yang, menurut dalil Penggugat, berupa tidak diberikannya jawaban atas permintaan penjelasan mengenai dasar atau alasan penolakan keputusan keberatan yang berkaitan dengan Surat Ketetapan Pajak Kurang Bayar (SKPKB).
Berdasarkan Surat Kuasa Khusus Nomor 0333/SK-CVAMJ/VIII/2026 tanggal 14 Agustus 2026, tindakan yang dipersoalkan berkaitan dengan tidak dijawabnya Surat Nomor 0265/FRnC/SDPK-CVAMJ/III/2026 mengenai permohonan penjelasan atas dasar penolakan Keputusan Direktur Jenderal Pajak Nomor KEP-00211/KEB-CT/WPJ.01/2025, yang berkaitan dengan keberatan wajib pajak atas SKPKB.
CV AMJ berpandangan bahwa ketika suatu keberatan wajib pajak ditolak, wajib pajak berkepentingan untuk memperoleh penjelasan yang memadai mengenai dasar fakta, dasar hukum, serta pertimbangan yang digunakan oleh otoritas perpajakan.
Menurut pihak CV AMJ, keterbukaan mengenai alasan suatu keputusan administrasi diperlukan agar wajib pajak dapat memahami dasar tindakan pemerintah sekaligus menentukan upaya hukum yang tersedia secara efektif.
CV AMJ menegaskan bahwa gugatan tersebut bukan dimaksudkan untuk menghindari kewajiban perpajakan, melainkan untuk meminta pengujian pengadilan terhadap legalitas tindakan pemerintahan yang dipersoalkan.
Dengan demikian, menurut Penggugat, perkara ini tidak semata-mata berbicara mengenai kewajiban pembayaran pajak, tetapi juga menyangkut akuntabilitas pelaksanaan kewenangan pemerintahan, kepastian hukum, serta perlindungan hak prosedural wajib pajak.
Kuasa Hukum: Setiap Penggunaan Kewenangan Pajak Harus Dapat Dipertanggungjawabkan
Dalam perkara ini, CV Agung Makmur Jaya memberikan kuasa kepada tim hukum Firma Rey & Co Jakarta Tax & Legal Services berdasarkan Surat Kuasa Khusus Nomor 0333/SK-CVAMJ/VIII/2026 tanggal 14 Agustus 2026.
Tim hukum CV AMJ terdiri atas:
- Dr. Alessandro Rey, S.H., M.H., M.Kn., B.S.C., M.B.A.;
- Kahfi Permana, S.H., M.H., CTA;
- Dr. Asen Susanto, S.H., S.E., M.Si., Ak., CA, CPA, Cert.IPAS, CTP;
- Fajar Riswandi, S.H.;
- Afriza Nurhidayah Mufthi, S.H.;
- Sakti Mulya Ibrahim, S.H.;
- Gilang Arif Akbar, S.H.; dan
- Syifa Khoirunnisa, S.H.
Menurut kuasa hukum CV AMJ, kewenangan negara di bidang perpajakan memiliki posisi penting dalam menjaga penerimaan negara. Namun, pelaksanaan kewenangan tersebut tetap harus tunduk pada hukum.
“Pajak merupakan kewajiban kepada negara. Namun kewenangan untuk menetapkan, menagih, memeriksa, maupun memutus keberatan juga merupakan kewenangan yang diberikan oleh undang-undang. Karena itu, pelaksanaannya wajib berada dalam koridor hukum dan dapat dipertanggungjawabkan secara administratif maupun yuridis,” demikian keterangan pihak CV AMJ.
Kuasa hukum berpandangan bahwa hak wajib pajak untuk memperoleh penjelasan terhadap keputusan yang merugikan kepentingannya merupakan bagian penting dari prinsip kepastian hukum, transparansi, dan akuntabilitas pemerintahan.
Minta Perhatian Direktur Jenderal Pajak dan Menteri Keuangan
CV AMJ dan kuasa hukumnya juga meminta perhatian Direktur Jenderal Pajak dan Menteri Keuangan Republik Indonesia agar pelaksanaan tugas dan kewenangan perpajakan di lapangan senantiasa dilakukan secara profesional dan oleh pejabat yang memiliki pemahaman memadai mengenai hukum pajak, hukum administrasi pemerintahan, prosedur pemeriksaan dan keberatan, asas-asas umum pemerintahan yang baik, serta hak-hak prosedural wajib pajak.
Menurut pihak CV AMJ, pencapaian target penerimaan pajak merupakan kepentingan negara yang harus didukung. Namun, pencapaian target tersebut juga harus dilakukan melalui cara-cara yang sesuai dengan ketentuan peraturan perundang-undangan.
“Target penerimaan negara tidak boleh dijadikan alasan untuk mengesampingkan kepastian hukum. Negara membutuhkan penerimaan pajak, tetapi wajib pajak juga berhak memperoleh perlakuan administrasi yang objektif, profesional, transparan, dan berdasarkan hukum,” ujar pihak CV AMJ.
CV AMJ meminta agar orientasi terhadap pencapaian target penerimaan pajak tidak berkembang menjadi tindakan yang sewenang-wenang, tidak proporsional, atau menimbulkan kerugian terhadap wajib pajak tanpa dasar hukum yang dapat dipertanggungjawabkan.
Menurut pihak CV AMJ, penempatan pejabat yang memahami aspek substantif maupun prosedural hukum pajak menjadi penting untuk menjaga keseimbangan antara kepentingan penerimaan negara dan perlindungan hukum bagi wajib pajak.
Menghormati Independensi Majelis Hakim PTUN Medan
CV AMJ dan tim kuasa hukumnya menegaskan tetap menghormati independensi pengadilan serta menyerahkan sepenuhnya pemeriksaan dan penilaian terhadap perkara tersebut kepada Majelis Hakim PTUN Medan.
Melalui Perkara Nomor 91/G/TF/2026/PTUN.MDN, CV AMJ berharap pengadilan dapat menguji secara objektif fakta, alat bukti, kewenangan pejabat pemerintahan, prosedur yang ditempuh, serta legalitas tindakan faktual yang menjadi objek sengketa.
Pihak CV AMJ berpandangan bahwa pengujian oleh pengadilan merupakan bagian dari mekanisme negara hukum untuk memastikan bahwa setiap penggunaan kewenangan pemerintahan, termasuk dalam bidang perpajakan, tetap berada dalam batas-batas yang ditentukan oleh hukum.
Pada akhirnya, perkara ini diharapkan dapat menjadi bagian dari proses penguatan tata kelola administrasi perpajakan yang tidak hanya berorientasi pada penerimaan negara, tetapi juga menjunjung kepastian hukum, akuntabilitas, profesionalitas, dan perlindungan hak wajib pajak.