
Penggugat meminta keabsahan surat kuasa ditelaah berdasarkan UU HPP dan ketentuan KUHPerdata
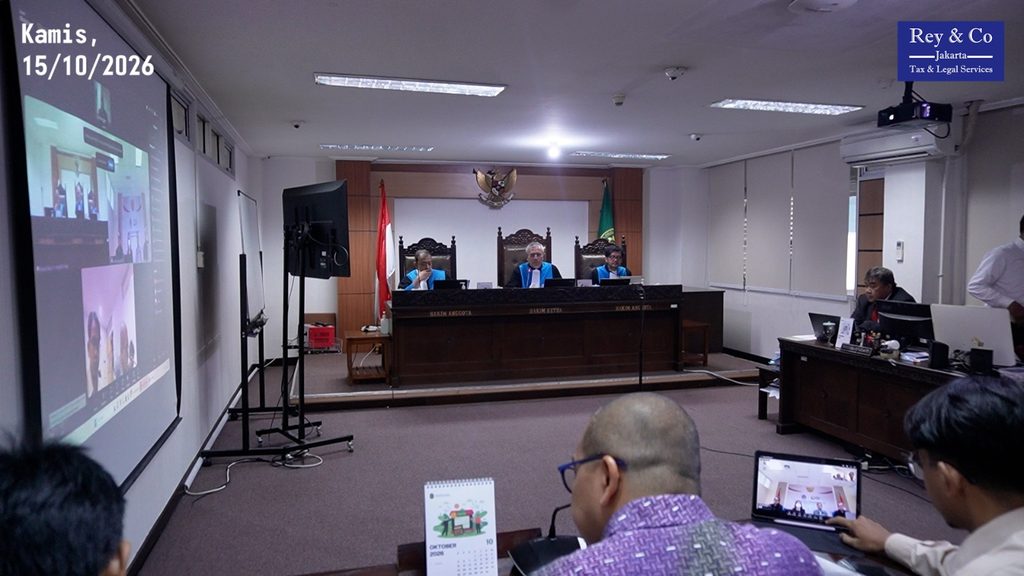
Jakarta, 16 Oktober 2026 – Persidangan kelima perkara gugatan PT Abadi Motor terhadap Direktur Jenderal Pajak berlangsung di Pengadilan Pajak pada Kamis, 15 Oktober 2026. Sidang tersebut dipimpin oleh Majelis Hakim IXB yang diketuai Muhammad Amin. Dua hakim anggota dalam persidangan ini adalah R. Aryo Hatmoko dan Rusdi Yanis. PT Abadi Motor selaku Penggugat hadir melalui tim kuasa hukum dari Firma Rey & Co Jakarta Tax & Legal Services. Tim tersebut diwakili oleh Dr. Alessandro Rey, S.H., M.H., M.Kn., B.S.C., M.B.A., dan Fajar Riswandi, S.H.
Dalam persidangan tersebut, Majelis Hakim memberikan kesempatan kepada Penggugat untuk menanggapi penjelasan tertulis dari pihak Tergugat. Menurut Penggugat, penjelasan yang disampaikan sebelumnya belum menjawab pokok argumentasi hukum yang telah diajukan dalam sidang terdahulu. Penggugat kemudian menyampaikan dokumen tertulis yang berisi bantahan sekaligus penegasan kembali atas dalil hukumnya. Dokumen itu secara khusus membahas keabsahan penunjukan lebih dari satu penerima kuasa dalam satu Surat Kuasa Khusus. Persoalan utama yang disoroti adalah dasar hukum untuk menerapkan pembatasan terhadap kategori penerima kuasa yang menurut Penggugat tidak secara khusus tercakup dalam pembatasan tersebut.
Perbedaan Penafsiran atas PMK 229/2014
Dalam penjelasan mengenai tanggapan tertulis Tergugat, Penggugat menyebut bahwa Direktorat Jenderal Pajak berpandangan ketentuan Peraturan Menteri Keuangan Nomor 229/PMK.03/2014 dapat digunakan untuk menilai surat kuasa ketika belum ada pengaturan khusus bagi kategori kuasa yang dipersoalkan. Penggugat tidak sependapat dengan pendekatan tersebut. Menurut Penggugat, tidak adanya aturan khusus tidak serta-merta menjadi dasar untuk memperluas pembatasan administratif kepada subjek yang dinilai berada di luar cakupan aturan. Penggugat berpandangan bahwa penerapan pembatasan harus didukung dasar hukum yang jelas. Selain itu, ruang lingkup subjek hukum dan ketentuan yang berlaku pada saat tindakan hukum dilakukan juga perlu diperiksa.
UU HPP dan Pengakuan terhadap Kategori Pihak Lain
Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan mengubah ketentuan Pasal 32 ayat (3a) dalam Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan. Pasal 32 ayat (3) menjadi dasar bagi orang pribadi atau badan untuk menunjuk kuasa melalui Surat Kuasa Khusus. Sementara itu, ayat (3a) mengatur persyaratan kompetensi tertentu di bidang perpajakan, dengan pengecualian bagi suami, istri, serta keluarga sedarah atau semenda sampai derajat kedua. Penjelasan pasal tersebut menyebut bahwa kuasa dapat dilakukan oleh konsultan pajak atau pihak lain sepanjang memenuhi persyaratan peraturan perundang-undangan di bidang perpajakan. Berdasarkan ketentuan itu, Penggugat berpendapat bahwa pengakuan kategori Pihak Lain dalam undang-undang perlu diperhitungkan sebelum pembatasan dalam PMK 229/2014 diterapkan.
Penggugat juga membedakan ketentuan mengenai pihak yang dapat bertindak sebagai kuasa dengan ketentuan mengenai jumlah penerima kuasa dalam satu Surat Kuasa Khusus. Menurut Penggugat, UU HPP mengakui kategori Pihak Lain, tetapi tidak secara tegas mengatur jumlah penerima kuasa yang dapat dicantumkan dalam satu surat. Oleh karena itu, Penggugat menilai ketentuan umum mengenai pemberian kuasa dalam Kitab Undang-Undang Hukum Perdata perlu turut ditelaah apabila persoalan tersebut belum diatur secara khusus. Penelaahan itu, menurut Penggugat, tetap harus memperhatikan hierarki peraturan perundang-undangan. Ketentuan khusus yang berlaku juga perlu diperhitungkan dalam menentukan dasar hukum yang tepat.
KUHPerdata sebagai Rujukan Hukum Umum
Dalam bantahannya, Penggugat merujuk ketentuan pemberian kuasa dalam Bab XVI Buku III Kitab Undang-Undang Hukum Perdata, terutama Pasal 1792 sampai dengan Pasal 1819. Penggugat menekankan bahwa ketentuan hukum umum dapat menjadi rujukan apabila suatu persoalan belum diatur secara khusus, sepanjang penerapannya tidak bertentangan dengan ketentuan khusus yang berlaku. Secara khusus, Pasal 1804 KUHPerdata membahas keadaan ketika beberapa penerima kuasa diangkat dalam satu akta untuk mengurus satu perkara atau kepentingan. Penggugat menggunakan ketentuan tersebut untuk mendukung pandangannya bahwa penunjukan beberapa penerima kuasa dalam satu dokumen dikenal dalam hukum perdata. Karena itu, menurut Penggugat, jumlah penerima kuasa tidak seharusnya menjadi satu-satunya dasar penolakan tanpa terlebih dahulu menguji aturan perpajakan khusus yang relevan.
Penggugat selanjutnya meminta agar pengakuan kategori Pihak Lain dalam UU HPP dibaca bersama ketentuan perwakilan dalam KUHPerdata. Menurut Penggugat, pembacaan terhadap kedua aturan tersebut perlu dilakukan secara sistematis agar dasar penilaian keabsahan surat kuasa menjadi jelas. Penggugat juga berpendapat bahwa pembatasan administratif tidak semestinya diterapkan melalui analogi apabila cakupannya terhadap kategori kuasa yang dimaksud belum dipastikan. Pandangan ini menjadi bagian dari bantahan yang diajukan kepada Majelis Hakim. Penilaian akhir atas argumentasi tersebut tetap berada dalam pemeriksaan perkara oleh Majelis Hakim.
Sejumlah Persoalan Hukum Menjadi Perhatian
Penggugat menyampaikan bahwa masih terdapat sejumlah persoalan hukum yang perlu dijawab dalam pemeriksaan perkara ini. Persoalan tersebut mencakup apakah pembatasan dalam PMK 229/2014 dapat diberlakukan terhadap penerima kuasa dari kategori Pihak Lain yang diakui dalam UU HPP. Penggugat juga mempertanyakan ketentuan yang secara tegas mengatur jumlah penerima kuasa dalam satu Surat Kuasa Khusus bagi kategori tersebut. Selain itu, hubungan antara ketentuan khusus di bidang perpajakan dan Pasal 1804 KUHPerdata dinilai perlu diperjelas. Menurut Penggugat, jawaban atas persoalan tersebut penting untuk menjaga asas legalitas dan kepastian hukum serta memastikan hak Wajib Pajak untuk memperoleh perwakilan dalam menjalankan hak dan kewajiban perpajakannya.
PT Abadi Motor Hormati Proses Pemeriksaan
PT Abadi Motor melalui tim kuasa hukumnya menyatakan menghormati independensi Majelis Hakim IXB dalam menilai argumentasi yang disampaikan kedua pihak. Penggugat berharap Majelis Hakim memberikan pertimbangan yang jelas mengenai pengakuan kategori Pihak Lain dalam UU HPP. Penggugat juga berharap ruang lingkup penerapan PMK 229/2014 dan kedudukan KUHPerdata sebagai rujukan hukum umum dapat dinilai secara menyeluruh. Keabsahan penunjukan lebih dari satu penerima kuasa dalam satu Surat Kuasa Khusus turut menjadi hal yang diminta untuk dipertimbangkan. Perkara ini masih berada dalam tahap pemeriksaan dan hingga rilis ini disusun belum terdapat putusan akhir yang menentukan benar atau tidaknya dalil dari masing-masing pihak.
Narahubung media
Firma Rey & Co Jakarta Tax & Legal Services
Dasar peraturan yang dirujuk dalam rilis ini adalah Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, Pasal 2 angka 9, serta Pasal 32 ayat (3) dan ayat (3a) UU KUP beserta penjelasannya. Rujukan tersebut mengacu pada naskah konsolidasi UU KUP dan UU HPP yang tersedia melalui Direktorat Jenderal Pajak. Uraian mengenai tanggapan pihak Tergugat disampaikan berdasarkan penjelasan dari pihak Penggugat. Dengan demikian, kebenaran dan kekuatan dalil dari masing-masing pihak masih menjadi bagian dari pemeriksaan Majelis Hakim. Rilis ini tidak dimaksudkan sebagai pernyataan bahwa pengadilan telah menetapkan kesimpulan akhir atas perkara tersebut.