
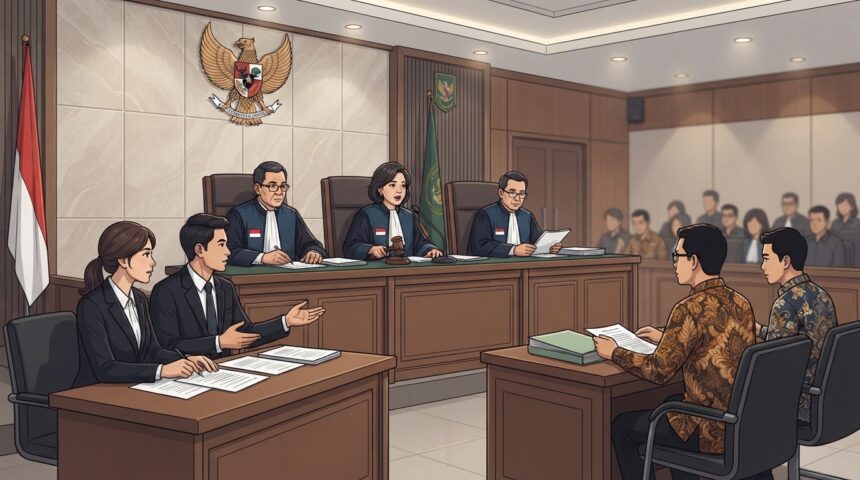
JAKARTA, 19 November 2026 — Persidangan ketiga perkara gugatan PT Jualan Selalu Sukses terhadap Direktur Jenderal Pajak (DJP) kembali berlangsung di Pengadilan Pajak, Jakarta, Kamis (19/11/2026). Dalam persidangan yang diperiksa Majelis XVIII B tersebut, perdebatan berfokus pada kewenangan Pengadilan Pajak untuk mengadili sengketa terkait penerbitan Surat Pemberitahuan Pemeriksaan Bukti Permulaan oleh DJP.
Majelis XVIII B terdiri atas Mohammad Alwi selaku Hakim Ketua, didampingi Adriana Dwi Hardjanti dan Ferdy Alfonsus Sihotang sebagai Hakim Anggota.
Perkara ini berkenaan dengan Surat Pemberitahuan Pemeriksaan Bukti Permulaan Nomor S-00069/PEMBP-CT/PJ.05/2026 tanggal 17 Juli 2026. PT Jualan Selalu Sukses mengajukan gugatan karena menilai penerbitan surat tersebut perlu diuji dari aspek kewenangan pejabat, prosedur administrasi, serta dasar hukum yang digunakan.
DJP Persoalkan Kewenangan Pengadilan Pajak
Dalam persidangan kali ini, pihak DJP kembali mengangkat persoalan kompetensi absolut Pengadilan Pajak untuk memeriksa perkara tersebut. Salah satu dasar yang digunakan adalah Peraturan Mahkamah Agung (PERMA) Nomor 3 Tahun 2025.
Menurut argumentasi DJP, Pemeriksaan Bukti Permulaan memiliki keterkaitan dengan penanganan dugaan tindak pidana perpajakan. Atas dasar itu, DJP berpandangan bahwa persoalan tersebut lebih tepat diperiksa melalui mekanisme peradilan umum, yakni Pengadilan Negeri.
Namun, PT Jualan Selalu Sukses menyampaikan keberatan terhadap argumentasi tersebut. Penggugat menegaskan bahwa gugatan yang diajukan tidak bertujuan menentukan ada atau tidaknya tindak pidana, menguji alat bukti pidana, ataupun mengambil alih kewenangan penyidik.
Menurut Penggugat, objek yang dipersoalkan justru merupakan keabsahan tindakan administrasi DJP dalam menerbitkan surat pemberitahuan pemeriksaan terhadap Wajib Pajak. Dengan demikian, substansi gugatan diarahkan pada pengujian legalitas tindakan pejabat administrasi perpajakan.
Penggugat Merujuk PMK 177 Tahun 2022
Dalam membantah argumentasi DJP, PT Jualan Selalu Sukses menekankan keberadaan Peraturan Menteri Keuangan (PMK) Nomor 177 Tahun 2022 yang secara khusus mengatur tata cara Pemeriksaan Bukti Permulaan.
Penggugat berpendapat bahwa ketentuan tersebut memiliki landasan langsung dari Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), yang memberikan mandat pengaturan tata cara Pemeriksaan Bukti Permulaan melalui atau berdasarkan Peraturan Menteri Keuangan.
Atas dasar itu, Penggugat menilai PMK 177/2022 merupakan aturan khusus yang harus menjadi salah satu rujukan utama dalam menilai prosedur penerbitan surat Pemeriksaan Bukti Permulaan.
Penggugat juga mengacu pada Pasal 8 Undang-Undang tentang Pembentukan Peraturan Perundang-undangan. Ketentuan tersebut, menurut Penggugat, mengakui keberadaan peraturan yang ditetapkan oleh lembaga atau pejabat berwenang, termasuk peraturan Mahkamah Agung dan peraturan Menteri, sepanjang pembentukannya didasarkan pada kewenangan atau perintah peraturan yang lebih tinggi.
Dalam konteks perkara ini, Penggugat menekankan bahwa PMK 177/2022 memiliki hubungan langsung dengan mandat UU KUP. Sementara itu, PERMA 3/2025 dipandang lebih berkaitan dengan pedoman penanganan perkara pidana perpajakan di lingkungan peradilan.
Oleh karena itu, Penggugat berpendapat bahwa PERMA tersebut tidak semestinya ditafsirkan sebagai dasar untuk mengesampingkan ketentuan khusus mengenai tata cara Pemeriksaan Bukti Permulaan yang telah diatur dalam PMK 177/2022.
Pemeriksaan Bukti Permulaan Dinilai Tetap Memiliki Dimensi Administratif
PT Jualan Selalu Sukses juga menyoroti karakteristik Pemeriksaan Bukti Permulaan yang menurutnya merupakan tahapan sebelum proses penyidikan dimulai.
Pada tahap tersebut, DJP masih menjalankan serangkaian tindakan administratif, antara lain menerbitkan surat perintah, menyampaikan pemberitahuan kepada Wajib Pajak, melakukan pemeriksaan, meminta dokumen, hingga menentukan tindak lanjut atas hasil pemeriksaan.
Berdasarkan karakteristik tersebut, Penggugat menilai bahwa tindakan DJP dalam tahap Pemeriksaan Bukti Permulaan tetap harus tunduk pada ketentuan administrasi perpajakan dan dapat diuji dari aspek legalitas serta kepatuhan terhadap prosedur yang berlaku.
Penggugat menegaskan bahwa pengujian terhadap sah atau tidaknya penerbitan surat administrasi tidak serta-merta menjadikan perkara tersebut sebagai pemeriksaan tindak pidana.
Penggugat Pertanyakan Kepastian Forum untuk Menguji Legalitas Surat DJP
Persoalan kewenangan pengadilan tersebut, menurut Penggugat, juga berkaitan dengan kepastian hukum dan akses terhadap upaya perlindungan hukum bagi Wajib Pajak.
Penggugat mempertanyakan forum peradilan yang dapat digunakan apabila Pengadilan Pajak dinyatakan tidak berwenang, sementara mekanisme praperadilan juga dinilai memiliki keterbatasan dalam menguji tindakan Pemeriksaan Bukti Permulaan berdasarkan PERMA 3/2025.
Atas kondisi tersebut, PT Jualan Selalu Sukses meminta pihak DJP menjelaskan secara konkret ketentuan hukum yang menjadi dasar bahwa pengujian legalitas surat Pemeriksaan Bukti Permulaan harus dilakukan melalui Pengadilan Negeri.
Bagi Penggugat, harus terdapat kejelasan mengenai mekanisme hukum yang dapat ditempuh Wajib Pajak untuk menguji tindakan administrasi DJP, terutama ketika tindakan tersebut dinilai tidak sesuai dengan ketentuan peraturan perundang-undangan.
Majelis XVIII B Akan Menentukan Kelanjutan Perkara Terlebih Dahulu
Dinamika persidangan juga mengemuka ketika Majelis XVIII B menyampaikan rencana untuk terlebih dahulu membahas apakah gugatan PT Jualan Selalu Sukses dapat dilanjutkan ke pemeriksaan pokok perkara.
Dengan mekanisme tersebut, Majelis akan menilai terlebih dahulu apakah gugatan memenuhi persyaratan untuk diteruskan. Apabila dinilai memenuhi syarat, persidangan akan berlanjut pada pemeriksaan substansi sengketa. Sebaliknya, apabila tidak memenuhi persyaratan, perkara berpotensi dihentikan tanpa pemeriksaan lebih lanjut terhadap pokok gugatan.
Terhadap rencana tersebut, Penggugat menyampaikan keberatan dan meminta kejelasan mengenai dasar penerapannya. Menurut PT Jualan Selalu Sukses, pemeriksaan perkara di Pengadilan Pajak pada prinsipnya perlu mempertimbangkan keseluruhan persoalan, baik yang berkaitan dengan persyaratan formal gugatan maupun substansi sengketa, sebelum dituangkan dalam putusan akhir.
Penggugat khawatir apabila pemeriksaan hanya difokuskan pada persoalan awal, berbagai argumentasi mengenai prosedur dan legalitas penerbitan surat oleh DJP tidak akan memperoleh kesempatan untuk diperiksa secara menyeluruh.
Selain itu, Penggugat mempertanyakan bentuk produk hukum yang akan diterbitkan apabila perkara dihentikan pada tahap pemeriksaan persyaratan awal.
Menurut Penggugat, Undang-Undang Pengadilan Pajak memang mengatur kemungkinan diterbitkannya putusan atau keputusan sementara dalam kondisi tertentu. Namun, mekanisme tersebut memiliki ruang lingkup terbatas, sehingga penerapannya untuk menghentikan perkara sebelum pemeriksaan pokok sengketa dinilai perlu memiliki dasar hukum yang jelas.
Penggugat Minta Legalitas Tindakan Administrasi DJP Diperiksa
PT Jualan Selalu Sukses berharap Majelis XVIII B tidak hanya mendasarkan penilaian pada keterkaitan Pemeriksaan Bukti Permulaan dengan dugaan tindak pidana perpajakan.
Penggugat meminta Majelis turut mempertimbangkan karakter tindakan yang dilakukan DJP, dasar kewenangan penerbitan surat, serta kepatuhan terhadap prosedur administrasi yang telah ditentukan dalam peraturan perundang-undangan.
Menurut Penggugat, inti perkara bukanlah meminta Pengadilan Pajak mengadili tindak pidana perpajakan, melainkan menguji apakah tindakan administrasi DJP dalam menerbitkan Surat Pemberitahuan Pemeriksaan Bukti Permulaan telah sesuai dengan ketentuan hukum yang berlaku.
Dengan demikian, persidangan ketiga ini menjadi momentum penting dalam menentukan arah penyelesaian sengketa, khususnya mengenai batas kewenangan Pengadilan Pajak dalam menguji tindakan administrasi perpajakan yang berkaitan dengan tahapan penegakan hukum pidana pajak.
Data LHKPN Majelis XVIII B
Sebagai bagian dari keterbukaan informasi publik, rilis ini turut menyajikan data Laporan Harta Kekayaan Penyelenggara Negara (LHKPN) periodik tahun 2025 dari para hakim yang memeriksa perkara tersebut.
Berdasarkan data yang dihimpun untuk penyusunan rilis ini, nilai harta bersih masing-masing anggota Majelis XVIII B tercatat sebagai berikut:
| Nama | Jabatan | Harta Bersih LHKPN Periodik 2025 |
|---|---|---|
| Mohammad Alwi | Hakim Ketua | Rp4.775.808.625 |
| Adriana Dwi Hardjanti | Hakim Anggota | Rp14.172.284.440 |
| Ferdy Alfonsus Sihotang | Hakim Anggota | Rp2.727.495.774 |
Pencantuman informasi LHKPN tersebut dimaksudkan sebagai bagian dari transparansi informasi publik mengenai penyelenggara negara. Data tersebut tidak dimaksudkan sebagai penilaian terhadap integritas maupun independensi para hakim dalam memeriksa dan memutus perkara.