
JAKARTA — Persidangan sengketa pajak perkara Nomor 004135.99/2026/PP antara Wajib Pajak Jeosmindia sebagai Penggugat dan Direktur Jenderal Pajak sebagai Tergugat berlangsung dengan perhatian khusus di Pengadilan Pajak pada 9 Oktober 2026. Dalam perkara tersebut, Jeosmindia didampingi oleh kuasa hukum Dr. Alessandro Rey, S.H., M.H., M.Kn. dan Fajar Riswandi, S.H. dari Firma Rey & Co Jakarta Tax & Legal Services. Persidangan membahas permintaan Majelis XVIII B Pengadilan Pajak agar Tim Peneliti Keberatan dari pihak Direktorat Jenderal Pajak dapat hadir secara langsung dalam persidangan. Permintaan tersebut berkaitan dengan kebutuhan untuk memperjelas fakta materiil serta persoalan kewenangan dalam proses keberatan yang menjadi bagian dari sengketa. Pihak Penggugat menilai kehadiran langsung pihak terkait diperlukan untuk memperoleh penjelasan yang lebih lengkap dalam proses pemeriksaan perkara.
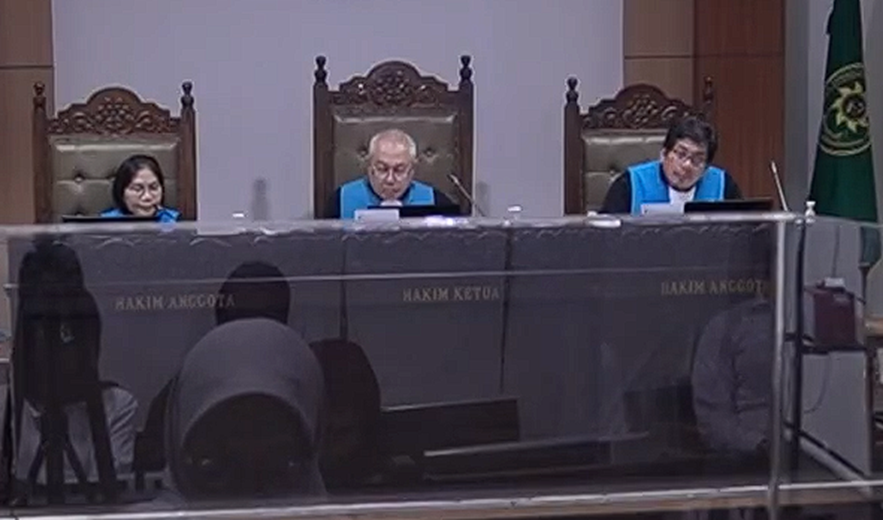
Dalam proses persidangan, Hakim Ketua Majelis XVIII B Pengadilan Pajak Mohammad Alwi meminta pihak Direktorat Jenderal Pajak menghadirkan Tim Peneliti Keberatan secara langsung di ruang sidang. Namun, pihak Tergugat menyampaikan bahwa Tim Peneliti Keberatan berada di Banda Aceh sehingga meminta agar persidangan dilakukan secara hybrid.
Alasan yang disampaikan berkaitan dengan kendala biaya perjalanan dinas untuk menghadirkan tim tersebut secara langsung ke Jakarta. Kondisi tersebut kemudian menjadi perhatian pihak Penggugat karena menurut mereka pemeriksaan secara langsung diperlukan untuk menggali fakta dan penjelasan yang lebih mendalam. Persoalan kehadiran langsung tersebut menjadi salah satu bagian penting dalam proses pemeriksaan perkara yang sedang berjalan.
Menanggapi alasan mengenai kendala biaya, pihak Penggugat menyampaikan kesediaan untuk menanggung biaya perjalanan Tim Peneliti Keberatan agar dapat hadir langsung dalam persidangan. Pernyataan tersebut disampaikan sebagai bentuk dorongan agar proses pemeriksaan dapat berjalan secara terbuka dan memberikan kesempatan bagi majelis untuk memperoleh penjelasan langsung dari pihak terkait.
Penggugat juga menyampaikan bahwa biaya perjalanan bukan menjadi hambatan apabila tujuan utamanya adalah memastikan proses pemeriksaan berjalan secara maksimal. Menurut Penggugat, kepastian proses hukum dan keterbukaan pemeriksaan memiliki nilai yang lebih penting dibandingkan persoalan biaya perjalanan. Sikap tersebut disampaikan dalam persidangan sebagai bagian dari upaya meminta pemeriksaan dilakukan secara langsung.
Pihak Penggugat kemudian menjelaskan perkiraan biaya perjalanan udara dari Banda Aceh menuju Jakarta atau Bandara Soekarno Hatta yang bersedia mereka tanggung apabila Tim Peneliti Keberatan hadir secara langsung. Kisaran biaya tiket sekali jalan disebut berada pada angka Rp1.500.000 hingga Rp2.500.000 per orang. Sementara untuk perjalanan pulang pergi, perkiraan biaya berada pada kisaran Rp3.100.000 hingga Rp5.500.000 per orang. Beberapa pilihan maskapai yang disebut antara lain Lion Air, Super Air Jet, Batik Air, Pelita Air, hingga Garuda Indonesia dengan variasi harga sesuai jadwal penerbangan. Pihak Penggugat menyampaikan bahwa biaya tersebut dinilai tidak sebanding dengan kebutuhan memperoleh kepastian proses pemeriksaan dan keterbukaan dalam penyelesaian sengketa.
Selain persoalan kehadiran Tim Peneliti Keberatan, pihak Penggugat juga menyampaikan sejumlah alasan yang menjadi dasar gugatan terhadap proses keberatan perpajakan yang dilakukan oleh Direktorat Jenderal Pajak. Salah satu hal yang dipersoalkan adalah dugaan cacat kewenangan karena Tim Peneliti Keberatan disebut tidak menunjukkan Surat Tugas maupun tanda pengenal resmi saat proses klarifikasi. Penggugat juga menyampaikan adanya pergantian personel dari Taufik kepada Fifi Firyanti berdasarkan dokumen ST-1/WPJ.256/2026 tanpa pemberitahuan atau tanda terima resmi kepada Wajib Pajak. Menurut pihak Penggugat, kondisi tersebut berkaitan dengan kejelasan kewenangan pihak yang melakukan proses pemeriksaan keberatan. Persoalan tersebut menjadi bagian dari argumentasi yang diajukan dalam perkara sengketa pajak tersebut.
Dalam materi gugatan yang disampaikan, pihak Penggugat juga mempersoalkan aspek prosedur dalam proses keberatan. Jeosmindia menyatakan bahwa terdapat dokumen tertentu yang dinilai belum diserahkan kepada Penggugat, seperti daftar dokumen lampiran surat keberatan, berita acara pembahasan dan klarifikasi sengketa, serta berita acara kehadiran SPUH. Menurut Penggugat, dokumen tersebut berkaitan dengan pemenuhan prosedur yang harus dilakukan dalam proses administrasi keberatan. Pihak Penggugat menyebut beberapa aturan yang menjadi dasar pandangannya, termasuk PMK 118/2024, SE-11/PJ/2014, dan Undang Undang Administrasi Pemerintahan. Pandangan tersebut menjadi bagian dari alasan yang digunakan Penggugat dalam meminta pembatalan keputusan keberatan.
Pihak Jeosmindia juga menyampaikan bahwa Surat Keputusan Keberatan KEP-00002/KEB-CT/WPJ.25/2026 dinilai memiliki persoalan dari sisi kewenangan dan prosedur. Berdasarkan argumentasi Penggugat, apabila keputusan keberatan diterbitkan melalui proses yang dinilai tidak sesuai ketentuan, maka keputusan tersebut dianggap tidak memiliki kekuatan hukum sebagaimana mestinya. Penggugat juga mengaitkan hal tersebut dengan Surat Ketetapan Pajak Kurang Bayar Pajak Penghasilan Pasal 25 dan Pasal 29 Tahun 2022 dengan nilai Rp828.138.144. Dalam dokumen gugatan, Penggugat meminta agar keputusan keberatan dan ketetapan pajak tersebut dibatalkan. Permintaan tersebut diajukan sebagai bagian dari upaya memperoleh kepastian hukum dalam sengketa yang sedang diperiksa.
Jeosmindia berharap Majelis Hakim XVIII B Pengadilan Pajak dapat memeriksa perkara tersebut secara objektif berdasarkan seluruh fakta dan dokumen yang diajukan oleh para pihak. Penggugat meminta agar proses pemeriksaan mampu memberikan penilaian terhadap aspek kewenangan dan prosedur yang menjadi pokok sengketa. Menurut Penggugat, kehadiran langsung Tim Peneliti Keberatan dapat membantu memberikan gambaran yang lebih lengkap mengenai proses yang telah berlangsung sebelumnya. Namun seluruh argumentasi yang disampaikan merupakan posisi dari pihak Penggugat dalam perkara yang masih berjalan. Pihak Direktorat Jenderal Pajak tetap memiliki kesempatan untuk menyampaikan penjelasan maupun tanggapan sesuai mekanisme persidangan yang berlaku.
Perkara Nomor 004135.99/2026/PP masih dalam proses pemeriksaan di Pengadilan Pajak. Seluruh pihak yang terlibat memiliki hak untuk menyampaikan bukti, penjelasan, dan tanggapan sesuai tahapan persidangan. Informasi mengenai dugaan cacat kewenangan maupun cacat prosedur dalam rilis ini merupakan uraian berdasarkan dokumen dan pandangan pihak Penggugat. Hal tersebut belum merupakan kesimpulan akhir dari majelis hakim maupun putusan yang berkekuatan hukum tetap. Proses persidangan selanjutnya akan menjadi ruang bagi seluruh pihak untuk memberikan penjelasan secara lengkap mengenai perkara tersebut.