
BeritaX.id – Surabaya, 27 Oktober 2026 — Pernyataan pejabat Direktorat Jenderal Pajak (DJP) yang menyebut Peraturan Menteri Keuangan (PMK) Nomor 44 Tahun 2026 tidak membatasi hak seseorang menjadi kuasa Wajib Pajak mendapat kritik dari praktisi pajak dan hukum, Eko Wahyu Pramono, S.Tr.P., S.Ak.
Eko, yang merupakan pemegang Izin Kuasa Hukum (IKH) pada Pengadilan Pajak sekaligus Pendiri Adipati & Partners Law Office, menilai Putusan Mahkamah Konstitusi (MK) Nomor 341/PUU-XXIV/2026 tidak dapat dijadikan dasar untuk menyimpulkan bahwa seluruh materi dalam PMK 44/2026 telah dinyatakan sah oleh MK. Pernyataan yang dikritik Eko sebelumnya disampaikan Kepala Subdirektorat Peraturan KUP dan Penagihan Pajak dengan Surat Paksa DJP, Meidijati, sebagaimana diberitakan DDTCNews pada Minggu, 18 Oktober 2026.
Dalam pemberitaan tersebut, Meidijati menyatakan PMK 44/2026 tidak memberikan batasan kepada setiap orang untuk menjadi kuasa sepanjang memenuhi kompetensi. Ia juga berpandangan bahwa berdasarkan Putusan MK Nomor 341/PUU-XXIV/2026, Menteri Keuangan hanya mengatur aspek teknis administratif sehingga PMK tersebut dinilai sah dan tidak melanggar hukum.
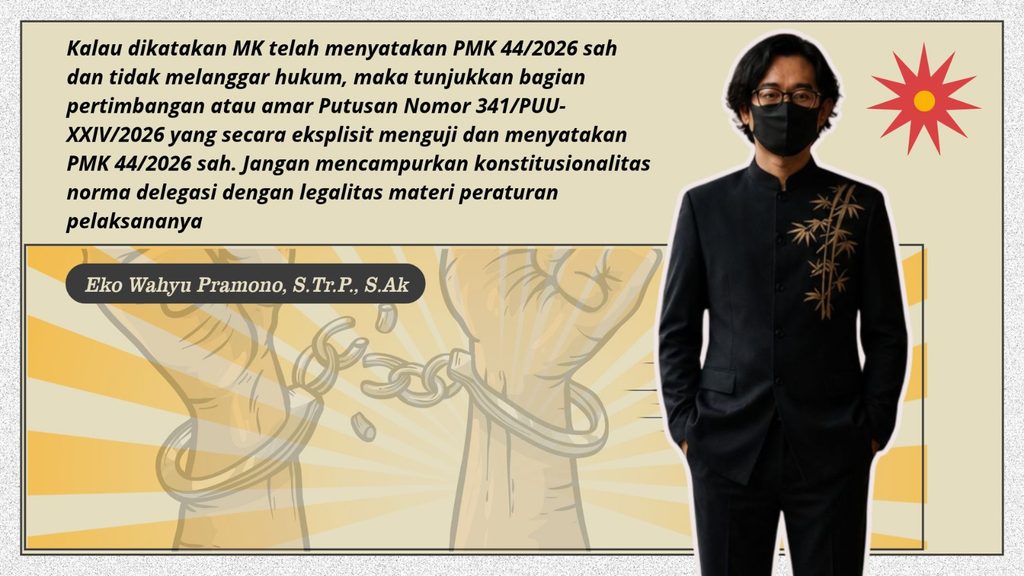
Putusan MK 341 Tidak Menguji PMK 44/2026
Eko menilai kesimpulan tersebut harus ditempatkan secara tepat dalam sistem pengujian peraturan perundang-undangan.
“Putusan MK Nomor 341/PUU-XXIV/2026 tidak pernah menjadikan PMK 44/2026 sebagai objek pengujian. Yang diuji adalah norma dalam Undang-Undang KUP. Jadi tidak tepat apabila penolakan permohonan terhadap norma undang-undang diterjemahkan seolah-olah MK telah mengesahkan seluruh materi PMK 44/2026,” kata Eko.
Menurutnya, terdapat perbedaan mendasar antara pengujian undang-undang terhadap UUD 1945 dan pengujian peraturan menteri. “Menolak pengujian terhadap norma delegasi dalam undang-undang tidak identik dengan mengesahkan seluruh norma dalam peraturan pelaksananya. Itu dua lapis pengujian hukum yang berbeda,” tegasnya.
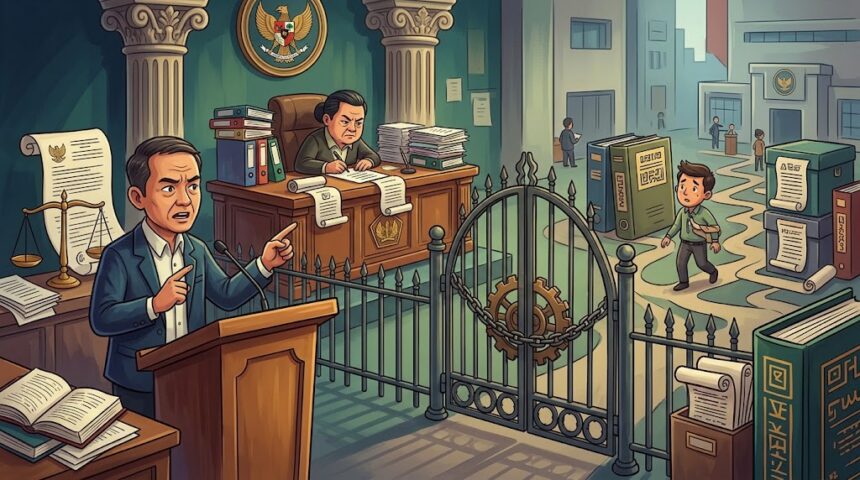
Putusan MK Justru Menjadi Pagar Kewenangan
Eko mengatakan Putusan MK 341/PUU-XXIV/2026 justru mempertahankan batas kewenangan Menteri Keuangan sebagaimana sebelumnya ditegaskan dalam Putusan MK Nomor 63/PUU-XV/2017.
Mahkamah kembali menegaskan bahwa pengaturan melalui peraturan menteri dimungkinkan sepanjang berada dalam wilayah yang bersifat teknis administratif.
“Karena itu saya melihat Putusan MK 341 sebagai pagar kewenangan, bukan cek kosong bagi Menteri Keuangan,” ujar Eko.
Menurut dia, pertanyaan hukum yang harus dijawab bukan semata-mata apakah Menteri Keuangan memiliki kewenangan untuk mengatur.
“Pertanyaannya adalah apakah materi yang dibentuk Menteri Keuangan masih berada dalam batas delegasi tersebut, atau justru sudah melampauinya. Di situlah doktrin ultra vires menjadi relevan.”
Administrasi Tak Boleh Menjadi Sumber Hak
Eko menyoroti perbedaan antara kompetensi substantif dengan persyaratan administratif. Menurutnya, administrasi semestinya digunakan untuk membuktikan, mencatat, memeriksa atau memverifikasi kompetensi seseorang. Persoalan akan muncul apabila status administratif justru menjadi penentu utama apakah seseorang boleh atau tidak boleh bertindak sebagai kuasa Wajib Pajak.
“Administrasi seharusnya menjadi alat untuk membuktikan kompetensi, bukan berubah menjadi sumber yang menciptakan kompetensi,” katanya.
Ia menambahkan, apabila suatu persyaratan administratif dapat secara langsung menghilangkan hak seseorang untuk menjadi kuasa, maka harus diuji apakah ketentuan tersebut masih dapat disebut sebagai teknis administratif.
“Jangan hanya melihat nama instrumennya. Lihat akibat hukumnya. Kalau akibat akhirnya seseorang kehilangan hak untuk menjadi kuasa, maka norma tersebut sudah menyentuh wilayah substantif.”
Kompetensi Bukan Sinonim Registrasi
Eko juga mengingatkan agar kompetensi tidak disamakan dengan registrasi. “Orang dapat memiliki kompetensi berdasarkan pendidikan, pengalaman, sertifikasi atau dasar lain yang diakui hukum. Registrasi merupakan mekanisme negara untuk mencatat atau melakukan verifikasi. Jangan dibalik seakan-akan seseorang baru memiliki kompetensi setelah negara mengeluarkan dokumen administratif,” ujarnya.
Menurut Eko, negara tetap berwenang menentukan mekanisme verifikasi dan memastikan standar profesional. Namun, kewenangan tersebut tidak boleh berkembang menjadi penciptaan norma substantif baru tanpa dasar delegasi yang jelas.
“Verifikasi berbeda dengan penciptaan hak. Pencatatan juga berbeda dengan pembentukan kompetensi baru.”
Tantang Tunjukkan Bagian MK yang Menyatakan PMK 44 Sah
Eko bahkan menantang secara akademik pihak yang menyatakan bahwa MK telah menyatakan PMK 44/2026 sah untuk menunjukkan secara spesifik dasar dalam Putusan MK Nomor 341/PUU-XXIV/2026.
“Kalau dikatakan MK telah menyatakan PMK 44/2026 sah dan tidak melanggar hukum, tunjukkan bagian pertimbangan atau amar Putusan Nomor 341 yang secara eksplisit menguji dan menyatakan PMK 44/2026 sah,” katanya.
Menurutnya, konstitusionalitas norma delegasi dalam undang-undang tidak boleh dicampuradukkan dengan legalitas seluruh norma dalam peraturan pelaksana.
“MK tidak pernah melakukan pengujian pasal demi pasal terhadap PMK 44/2026 dalam perkara Nomor 341. Karena itu, putusan mengenai norma delegasi dalam UU tidak boleh diperluas menjadi stempel legalitas untuk seluruh materi PMK.”
Kritik Tidak Berarti Menolak Kompetensi
Eko menegaskan kritiknya tidak berarti menolak standar kompetensi bagi kuasa Wajib Pajak. “Saya tidak mengatakan kuasa Wajib Pajak tidak perlu kompeten. Justru karena profesi ini menyangkut hak dan kewajiban Wajib Pajak, kompetensi harus dijaga,” ujarnya.
Yang menjadi persoalan, kata dia, adalah siapa yang berwenang membentuk kriterianya, dari mana kewenangan itu berasal, dan apakah akibat hukum yang dibentuk melalui peraturan menteri masih sesuai batas yang diberikan undang-undang.
Eko yang juga menulis buku “Kontrol Hukum terhadap Kekuasaan Fiskal: Kajian Ultra Vires atas Regulasi Kuasa Wajib Pajak dalam PMK Nomor 44 Tahun 2026” menilai persoalan tersebut penting untuk menjaga agar kekuasaan fiskal tetap bekerja dalam koridor negara hukum.
“Negara hukum tidak hanya berbicara mengenai adanya kewenangan, tetapi juga mengenai batas kewenangan. Semakin besar kekuasaan fiskal, semakin penting kontrol hukumnya,” pungkas Eko.
Ia menegaskan PMK 44/2026 semestinya diuji secara konkret pasal demi pasal untuk melihat apakah setiap ketentuannya benar-benar hanya bersifat teknis administratif atau justru menciptakan akibat hukum substantif yang melampaui mandat undang-undang.