
Perkara No. 177/Pid.Pra/2026/PN Jkt.Sel | Pengadilan Negeri Jakarta Selatan | 23 Oktober 2026
JAKARTA, 23 Oktober 2026 — Sidang praperadilan antara Rosyad Achmad Sungkar, Direktur CV Ranotex, selaku Pemohon melawan Direktur Jenderal Pajak selaku Termohon di Pengadilan Negeri Jakarta Selatan memasuki agenda keterangan ahli pada Jumat (23/10/2026). Dalam keterangan tertulisnya, ahli hukum pajak Dr. Alessandro Rey menguraikan sejumlah persoalan prosedural yang menurut pendapatnya relevan untuk menguji keabsahan penetapan tersangka terhadap Pemohon.
Perkara ini berkaitan dengan dugaan tindak pidana perpajakan yang dirujuk pada Pasal 39 ayat (1) huruf d Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), yakni dugaan penyampaian Surat Pemberitahuan dan/atau keterangan yang tidak benar atau tidak lengkap. Fokus praperadilan, sebagaimana dijelaskan dalam materi ahli, adalah pengujian keabsahan proses dan dasar penetapan tersangka, bukan penentuan bersalah atau tidaknya Pemohon atas pokok dugaan pidana.
Lima persoalan prosedural yang disoroti ahli
• Kejelasan objek pemeriksaan bukti permulaan. Ahli berpendapat surat pemberitahuan pemeriksaan bukti permulaan harus menerangkan dugaan peristiwa pidana, jenis pajak, serta masa atau tahun pajak yang diperiksa. Berdasarkan dokumen yang menurut ahli diterimanya dari Pemohon, surat terkait CV Ranotex dinilai belum menguraikan hal-hal tersebut secara konkret.
• Pemberitahuan hasil pemeriksaan bukti permulaan. Ahli menyoroti dalil bahwa Pemohon tidak memperoleh Pemberitahuan Hasil Pemeriksaan Bukti Permulaan (SPHP Bukper) dalam format resmi beserta penghitungan kerugian pada pendapatan negara. Menurut ahli, dokumen tersebut penting bagi hak Wajib Pajak untuk mengetahui hasil pemeriksaan dan menggunakan mekanisme pengungkapan ketidakbenaran perbuatan.
• Kejelasan periode dalam SPDP. Ahli mempertanyakan kecukupan informasi waktu dugaan tindak pidana dalam Surat Pemberitahuan Dimulainya Penyidikan (SPDP), terutama untuk memastikan kepastian objek pemeriksaan dan pengujian daluwarsa penuntutan.
• Dasar kewenangan pemanggilan saksi. Ahli menilai surat panggilan saksi perlu memiliki dasar kewenangan penyidikan yang dapat ditelusuri, termasuk kaitannya dengan Surat Perintah Penyidikan (SPRINDIK). Ketiadaan rujukan tersebut, menurut ahli, berpotensi memunculkan persoalan keabsahan prosedur pemanggilan.
• Kejelasan surat penetapan tersangka. Ahli berpendapat surat pemberitahuan penetapan tersangka harus cukup jelas menerangkan peristiwa dan periode pajak yang disangkakan. Kejelasan itu dipandang penting bagi hak pembelaan, pengujian alat bukti, dan penghitungan dugaan kerugian pada pendapatan negara.
Kepastian hukum dan hak Wajib Pajak
Dalam keterangannya, Alessandro Rey merujuk antara lain pada prinsip kepastian hukum yang adil dalam Pasal 28D ayat (1) UUD 1945, ketentuan UU KUP, serta peraturan mengenai pemeriksaan bukti permulaan dan penyidikan tindak pidana perpajakan. Ia menekankan bahwa prosedur penegakan hukum perlu memberi kejelasan mengenai dugaan perbuatan, dasar tindakan penyidik, dan kesempatan Wajib Pajak menjalankan hak-haknya.
Menurut ahli, dugaan ketidaktertiban pada tahap awal pemeriksaan perlu dinilai dalam hubungannya dengan tindakan penyidikan dan penetapan tersangka yang menyusul. Namun, apakah terdapat pelanggaran prosedural dan apa akibat hukumnya dalam perkara ini tetap merupakan kewenangan hakim praperadilan berdasarkan bukti serta keterangan para pihak.
Rilis ini merangkum keterangan tertulis ahli yang disiapkan untuk agenda persidangan. Uraian mengenai dokumen, kekurangan prosedural, dan penilaian hukumnya merupakan pendapat ahli atau dalil Pemohon yang masih dipersengketakan; rilis ini tidak menyatakan pengadilan telah memutus permohonan ataupun menganggap dalil tersebut sebagai fakta yang telah dibuktikan.
Dokumentasi persidangan
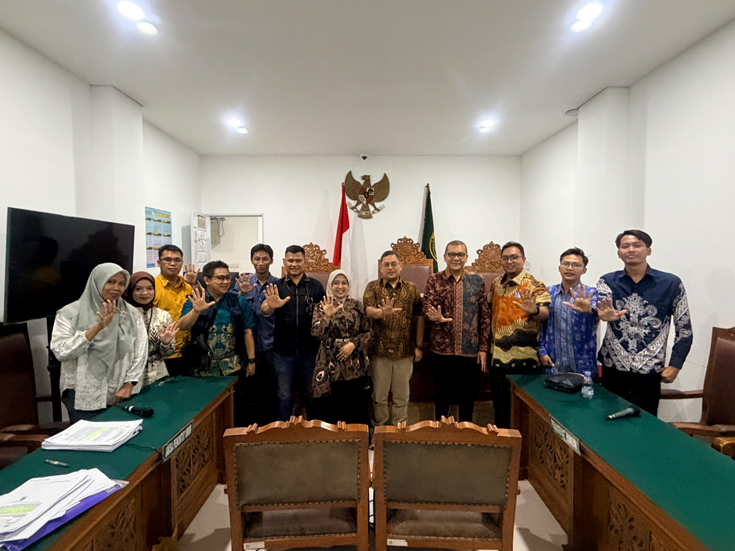
Foto bersama di ruang sidang Pengadilan Negeri Jakarta Selatan (dokumentasi yang disampaikan untuk rilis).
Sumber: Dokumen “Keterangan Ahli Mengenai Aspek Hukum Perpajakan dalam Tindak Pidana di Bidang Perpajakan”, perkara No. 177/Pid.Pra/2026/PN Jkt.Sel, tertanggal 23 Oktober 2026, oleh Dr. Alessandro Rey, S.H., M.H., M.Kn., B.S.C., M.B.A.