
Penggugat menilai terdapat ketidaksinkronan antara dalil Tergugat di persidangan dan ketentuan yang diterbitkan Menteri Keuangan sendiri
| Tanggal 29 Oktober 2026 | Forum Pengadilan Pajak | Perkara PT Jualan Selalu Sukses vs DJP |
JAKARTA, 29 Oktober 2026 — Persidangan sengketa pajak antara PT Jualan Selalu Sukses dan Direktorat Jenderal Pajak (DJP) pada Kamis (29/10/2026) di Pengadilan Pajak diwarnai perdebatan mengenai status surat yang menjadi objek gugatan. DJP selaku Tergugat menyatakan surat tersebut bukan merupakan keputusan, sehingga menurut mereka tidak termasuk objek yang dapat digugat di Pengadilan Pajak.
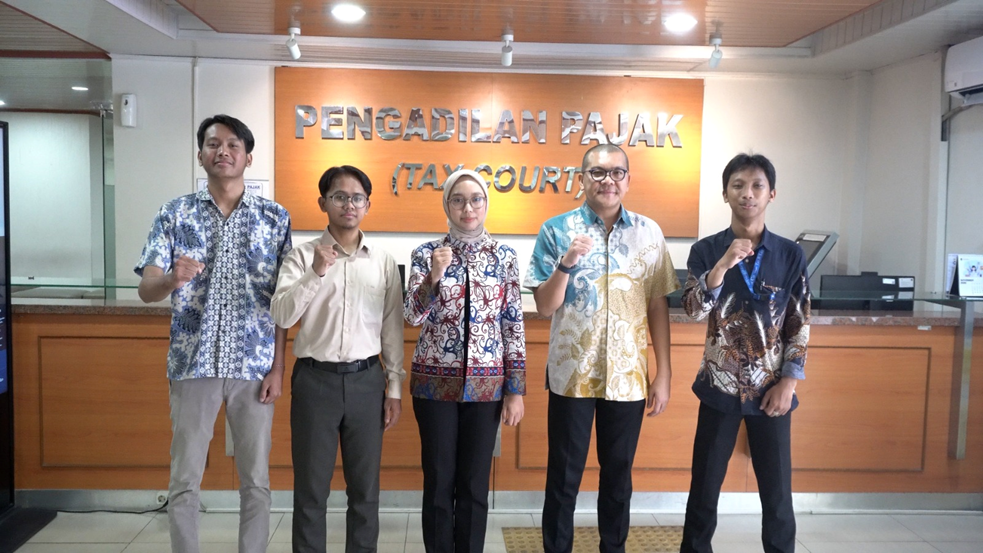
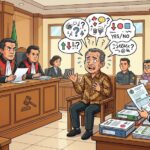
Dokumentasi pihak yang menghadiri persidangan PT Jualan Selalu Sukses di Pengadilan Pajak, 29 Oktober 2026.
Dalam persidangan, Tergugat mendalilkan bahwa gugatan PT Jualan Selalu Sukses tidak memenuhi persyaratan formal. Argumentasinya merujuk pada Pasal 31 ayat (3) Undang-Undang Pengadilan Pajak juncto Pasal 23 ayat (2) huruf c Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (KUP). Menurut Tergugat, surat yang disengketakan bukan surat keputusan, sehingga tidak dapat ditempatkan sebagai objek gugatan.
PT Jualan Selalu Sukses membantah pandangan tersebut. Penggugat menilai penentuan apakah suatu dokumen merupakan keputusan administrasi tidak cukup hanya dilihat dari nama atau judul suratnya. Yang harus diperiksa, menurut Penggugat, adalah siapa yang menerbitkan surat, kewenangan yang digunakan, isi dokumen, serta akibat hukum yang ditimbulkannya bagi Wajib Pajak.
Perdebatan kemudian mengarah pada Peraturan Menteri Keuangan Nomor 81 Tahun 2024. Penggugat menyoroti Pasal 11 yang mengatur penerbitan keputusan dalam bentuk elektronik dan Dokumen Elektronik di lingkungan administrasi perpajakan. Dalam daftar keputusan elektronik pada Pasal 11 ayat (2), “surat pemberitahuan” disebut secara eksplisit pada huruf ww.
Bagi Penggugat, ketentuan itu penting karena PMK tersebut diterbitkan oleh Menteri Keuangan, yang secara kelembagaan membawahi DJP. Karena itu, ketika Tergugat menyatakan surat pemberitahuan bukan keputusan, Penggugat mempertanyakan konsistensi argumentasi tersebut dengan aturan yang diterbitkan oleh pimpinan kementeriannya sendiri.
“Kalau aturan Menteri Keuangan sendiri menyebut surat pemberitahuan sebagai salah satu bentuk keputusan, maka Tergugat seharusnya menjelaskan secara spesifik mengapa surat yang disengketakan dalam perkara ini justru dianggap bukan keputusan,” demikian pokok pandangan Penggugat dalam persidangan.
Menurut Penggugat, persoalan tersebut bukan sekadar perbedaan istilah. Mereka menilai terdapat persoalan konsistensi dalam membaca dan menerapkan produk hukum di lingkungan Kementerian Keuangan. Kritik Penggugat bahkan diarahkan pada pertanyaan apakah Tergugat telah memahami secara utuh konstruksi keputusan yang diatur oleh atasannya sendiri.
Perkara ini kemudian menjadi sorotan karena menyentuh isu kepastian hukum bagi Wajib Pajak. Dalam praktik administrasi perpajakan, suatu dokumen dapat menimbulkan akibat hukum meskipun namanya tidak diawali dengan frasa “surat keputusan”. Penggugat menilai, apabila produk administrasi DJP menimbulkan konsekuensi langsung bagi Wajib Pajak, maka karakter hukumnya harus dinilai secara utuh ketika diuji di Pengadilan Pajak.
PT Jualan Selalu Sukses berharap Majelis Hakim menilai perkara tersebut berdasarkan substansi dan kerangka hukum yang berlaku, termasuk PMK 81/2024. Bagi Penggugat, kepastian hukum menuntut agar otoritas pajak konsisten dalam menentukan status produk administrasinya, baik ketika dokumen diterbitkan maupun ketika dokumen itu dipersoalkan melalui mekanisme gugatan.
PMK 81/2024 tetap menjadi salah satu rujukan yang dikemukakan Penggugat dalam persidangan. Peraturan tersebut telah mengalami perubahan, terakhir melalui PMK Nomor 1 Tahun 2026. Penggugat menilai ketentuan mengenai keputusan elektronik di dalamnya relevan untuk menguji dalil formal Tergugat mengenai status surat yang menjadi objek sengketa.
Dalam persidangan juga muncul perdebatan mengenai sifat final dari surat yang menjadi objek gugatan. Majelis Hakim mempertanyakan posisi Tergugat dengan menanyakan, apabila surat yang saat ini disengketakan dianggap belum atau tidak bersifat final, maka keputusan apa yang seharusnya diterbitkan dan pada tahap mana keputusan tersebut baru dapat dianggap sebagai objek gugatan.
Menurut keterangan Penggugat mengenai jalannya persidangan, pertanyaan tersebut tidak mendapat jawaban yang tegas dari pihak Tergugat. Penggugat menilai situasi itu menunjukkan adanya ketidakjelasan dalam argumentasi Tergugat sendiri, karena di satu sisi Tergugat mempersoalkan sifat final objek sengketa, tetapi di sisi lain tidak dapat menjelaskan secara konkret dokumen atau keputusan apa yang menurutnya seharusnya menjadi keputusan final yang dapat diuji melalui mekanisme gugatan.
Bagi Penggugat, dinamika tersebut penting karena menyangkut kepastian hukum. Apabila suatu surat dianggap belum final, maka seharusnya dapat dijelaskan secara jelas apa tahapan berikutnya, keputusan apa yang menutup proses tersebut, serta kapan hak untuk menggugat mulai dapat digunakan. Tanpa penjelasan tersebut, dalil bahwa objek sengketa belum final dinilai Penggugat justru berpotensi menimbulkan ketidakpastian mengenai kapan seorang wajib pajak atau pihak yang berkepentingan dapat menggunakan haknya untuk memperoleh pengujian di Pengadilan Pajak.
Persidangan 29 Oktober 2026 pada akhirnya tidak hanya memperdebatkan syarat formal gugatan, tetapi juga memperlihatkan perbedaan cara pandang antara Wajib Pajak dan DJP dalam memahami sebuah produk administrasi perpajakan. Penggugat meminta agar perbedaan itu diselesaikan melalui penilaian hukum terhadap substansi dokumen dan akibat hukumnya, bukan semata-mata berdasarkan label yang digunakan pada surat.
Rujukan hukum: Undang-Undang Nomor 14 Tahun 2002 tentang Pengadilan Pajak; Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan; dan Peraturan Menteri Keuangan Nomor 81 Tahun 2024 sebagaimana telah diubah terakhir dengan PMK Nomor 1 Tahun 2026.
Sumber: keterangan pihak Penggugat mengenai persidangan 29 Oktober 2026 serta peraturan perundang-undangan yang dirujuk dalam persidangan.