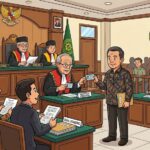

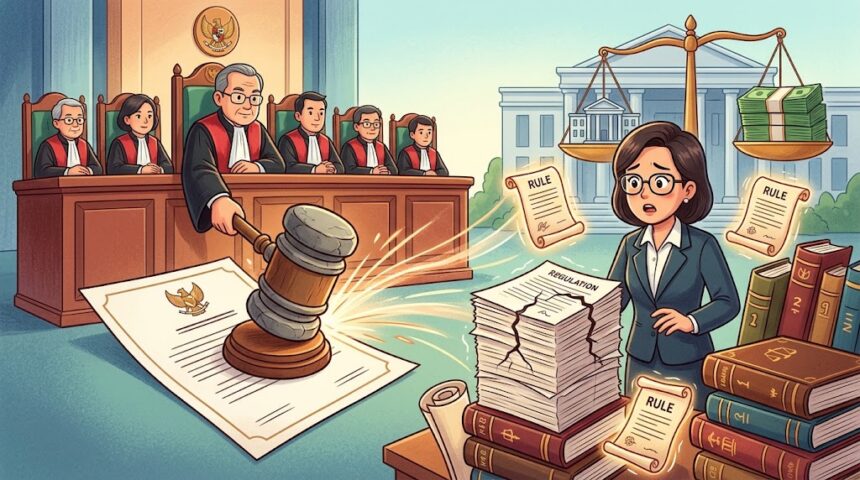
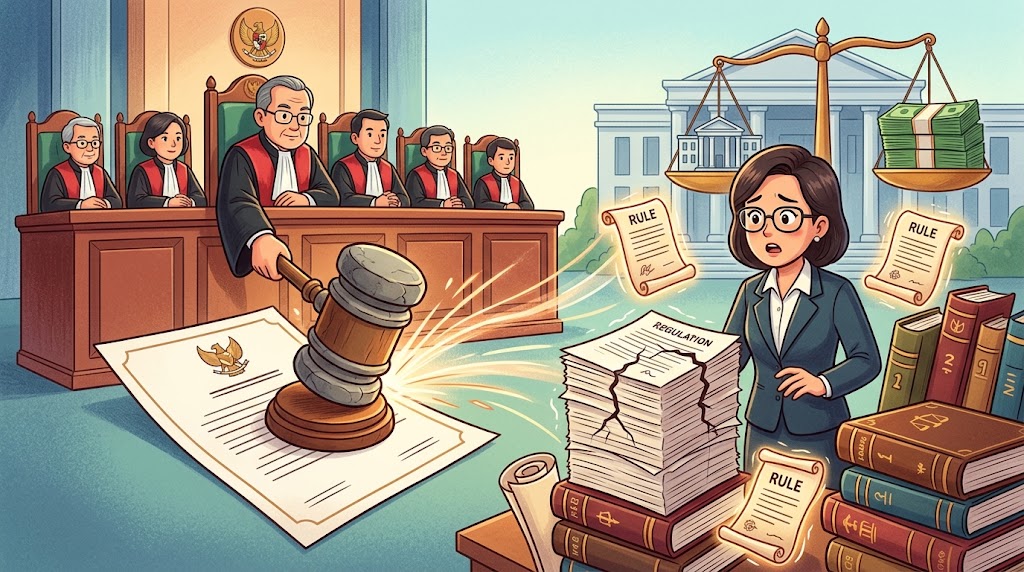
JAKARTA, 15 Oktober 2026 — Mahkamah Konstitusi menolak seluruh permohonan pengujian Pasal 44E ayat (2) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan yang diajukan Ketua Umum Ikatan Wajib Pajak Indonesia atau IWPI, Advokat Rinto Setiyawan. Putusan tersebut dibacakan pada Kamis, 15 Oktober 2026 melalui Putusan Nomor 341/PUU-XXIV/2026. Meskipun seluruh permohonan dinyatakan ditolak, terdapat bagian pertimbangan hukum yang menjadi perhatian IWPI terkait batas kewenangan Menteri Keuangan dalam mengatur kuasa wajib pajak. Mahkamah Konstitusi secara tegas menyatakan bahwa pertimbangan hukum dalam Putusan Nomor 63/PUU-XV/2017 berlaku secara mutatis mutandis dalam perkara tersebut. Kondisi tersebut kemudian memunculkan kembali pertanyaan mengenai kesesuaian sejumlah ketentuan dalam Peraturan Menteri Keuangan Nomor 44 Tahun 2026 dan Peraturan Menteri Keuangan Nomor 55 Tahun 2026 dengan batas kewenangan yang telah ditegaskan Mahkamah Konstitusi.
Konklusi Putusan Menjadi Perhatian
Dalam putusan yang terdiri atas lebih dari 56 halaman tersebut, Mahkamah Konstitusi memberikan sejumlah kesimpulan hukum sebelum sampai pada amar putusan. Mahkamah menyatakan memiliki kewenangan untuk mengadili permohonan yang diajukan oleh Pemohon. Mahkamah juga menyatakan Pemohon mempunyai kedudukan hukum untuk mengajukan permohonan tersebut. Selanjutnya, Mahkamah menegaskan bahwa pertimbangan hukum Putusan Nomor 63/PUU-XV/2017 berlaku secara mutatis mutandis dalam perkara Nomor 341/PUU-XXIV/2026. Namun, terhadap pokok permohonan yang diajukan, Mahkamah menyatakan permohonan tersebut tidak beralasan menurut hukum dan kemudian menolak permohonan Pemohon untuk seluruhnya.
Bagi IWPI, bagian yang perlu dicermati secara khusus adalah penggunaan kembali pertimbangan hukum Putusan Nomor 63/PUU-XV/2017. Putusan tersebut sebelumnya telah memberikan batas konstitusional mengenai kewenangan Menteri Keuangan dalam mengatur kuasa wajib pajak. Pendelegasian kewenangan kepada menteri harus ditempatkan dalam ruang lingkup teknis dan administratif sesuai dengan mandat undang-undang. Kewenangan tersebut tidak semestinya digunakan untuk membatasi atau memperluas hak dan kewajiban warga negara tanpa dasar hukum yang memadai. Karena itu, penolakan permohonan Rinto Setiyawan tidak serta merta menghapus relevansi prinsip pembatasan kewenangan yang kembali disebut dalam pertimbangan Mahkamah Konstitusi.
Batas Pengaturan Menteri Keuangan
Persoalan yang menjadi perhatian IWPI bukan mengenai pentingnya kompetensi bagi seorang kuasa wajib pajak. Kompetensi tetap diperlukan agar wajib pajak memperoleh pendampingan yang profesional dan dapat dipertanggungjawabkan. Persoalan utamanya berada pada batas kewenangan pemerintah ketika menentukan persyaratan seseorang untuk dapat bertindak sebagai kuasa wajib pajak. Dalam konteks tersebut, perlu dibedakan antara pengaturan yang bersifat teknis administratif dengan ketentuan yang menciptakan konsekuensi hukum substantif. Pembedaan tersebut menjadi penting karena persyaratan substantif yang membatasi hak warga negara semestinya mempunyai dasar, batas, dan parameter yang jelas dalam undang-undang.
Dalam permohonannya, Rinto Setiyawan membedakan pengaturan teknis administratif dengan pengaturan yang menciptakan persyaratan substantif baru. Pengaturan administratif dapat mencakup pencatatan, pembuktian, pemeriksaan, serta verifikasi kompetensi seseorang. Sementara itu, pengaturan substantif dapat muncul ketika suatu status administratif dijadikan penentu utama mengenai boleh atau tidaknya seseorang menerima penunjukan sebagai kuasa wajib pajak. Menurut dalil Pemohon, bentuk pengaturan kedua harus memiliki landasan yang memadai dalam undang-undang. Apabila ketentuan tersebut hanya dibentuk melalui peraturan menteri tanpa dasar delegasi yang cukup, maka batas kewenangannya patut diperiksa.
PMK 44 dan PMK 55 Tahun 2026 Perlu Ditinjau
Perhatian selanjutnya tertuju pada PMK Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026 yang berkaitan dengan pengaturan kuasa wajib pajak dan konsultan pajak. Dalam dokumen permohonannya, IWPI mempersoalkan kemungkinan penggunaan persyaratan administratif tertentu, termasuk Surat Keterangan Terdaftar atau SKT, sebagai instrumen yang menentukan kelayakan seseorang untuk menjalankan fungsi sebagai kuasa wajib pajak. Permasalahan hukumnya bukan sekadar apakah pemerintah dapat meminta adanya proses pendaftaran. Hal yang perlu diperiksa adalah apakah pendaftaran tersebut hanya berfungsi sebagai mekanisme pencatatan administratif atau justru menjadi sumber muncul dan hilangnya hak seseorang untuk menjalankan pekerjaan sebagai kuasa wajib pajak. Pemeriksaan tersebut harus dilakukan terhadap ketentuan spesifik dalam masing-masing peraturan dan dasar kewenangan yang digunakan dalam pembentukannya.
IWPI karena itu mendorong Menteri Keuangan melakukan evaluasi menyeluruh terhadap PMK Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026. Evaluasi tersebut perlu menguji kesesuaian materi kedua peraturan dengan UU KUP serta Undang-Undang Harmonisasi Peraturan Perpajakan. Pertimbangan hukum Putusan MK Nomor 63/PUU-XV/2017 yang kembali digunakan dalam Putusan Nomor 341/PUU-XXIV/2026 juga perlu menjadi salah satu rujukan dalam evaluasi tersebut. Apabila ditemukan ketentuan yang melampaui kewenangan delegatif, ketentuan tersebut perlu diperbaiki atau dicabut sesuai mekanisme hukum yang berlaku. Namun, penilaian bahwa keseluruhan PMK tersebut harus dibatalkan tetap membutuhkan pemeriksaan terhadap setiap ketentuan dan dasar kewenangannya secara terpisah.
Hak Wajib Pajak Memilih Kuasa
Bagi IWPI, persoalan ini tidak hanya berkaitan dengan kepentingan konsultan pajak atau praktisi hukum perpajakan. Persoalan tersebut juga berhubungan langsung dengan hak wajib pajak untuk memperoleh pendampingan dalam menjalankan hak dan kewajiban perpajakannya. Pasal 32 ayat (3) UU KUP memberikan ruang bagi wajib pajak untuk menunjuk seorang kuasa melalui surat kuasa khusus. Ketika pemerintah menentukan persyaratan bagi pihak yang dapat menerima kuasa, aturan tersebut secara langsung dapat memengaruhi pilihan wajib pajak dalam memperoleh pendampingan. Karena itu, setiap persyaratan harus memiliki dasar hukum yang jelas dan tidak boleh menghilangkan hak yang telah diberikan oleh undang-undang.
Negara tentu memiliki kepentingan untuk memastikan bahwa seseorang yang bertindak sebagai kuasa wajib pajak mempunyai kemampuan yang memadai. Persyaratan kompetensi diperlukan agar pelayanan kepada wajib pajak berlangsung secara profesional dan bertanggung jawab. Namun, terdapat perbedaan antara memastikan kompetensi dengan menciptakan pembatasan terhadap akses suatu profesi. Persyaratan yang memberikan akibat hukum substantif terhadap hak seseorang menjalankan pekerjaan harus mempunyai dasar yang sesuai dengan hierarki peraturan perundang-undangan. Prinsip tersebut menjadi semakin penting ketika persyaratan administratif berpotensi menentukan apakah seorang wajib pajak dapat memilih pendamping yang dikehendakinya.
Penolakan MK Tidak Mengakhiri Seluruh Persoalan
Putusan Nomor 341/PUU-XXIV/2026 memastikan bahwa norma undang-undang yang diuji dalam perkara tersebut tetap berlaku. Namun, putusan itu tidak secara otomatis menyatakan bahwa seluruh peraturan pelaksana yang dibuat berdasarkan norma tersebut telah sesuai dengan hukum. Pengujian konstitusionalitas undang-undang mempunyai mekanisme dan objek yang berbeda dengan pengujian legalitas peraturan yang berada di bawah undang-undang. Mahkamah Konstitusi memiliki kewenangan menguji undang-undang terhadap Undang-Undang Dasar 1945. Sementara itu, pengujian peraturan perundang-undangan di bawah undang-undang terhadap undang-undang merupakan kewenangan Mahkamah Agung.
Dengan demikian, Putusan Nomor 341/PUU-XXIV/2026 tidak serta merta menutup kemungkinan adanya pengujian terhadap ketentuan tertentu dalam PMK Nomor 44 Tahun 2026 maupun PMK Nomor 55 Tahun 2026. Mekanisme hukum yang tersedia tetap dapat digunakan apabila terdapat pihak yang memiliki dasar dan kepentingan hukum untuk mengujinya. Pertimbangan hukum Putusan MK Nomor 63/PUU-XV/2017 juga dapat menjadi salah satu rujukan dalam menilai batas kewenangan Menteri Keuangan. Karena itu, penolakan permohonan di Mahkamah Konstitusi perlu dipahami secara proporsional sesuai objek pengujian yang diperiksa. Tidak tepat apabila putusan tersebut langsung dimaknai sebagai pengesahan terhadap seluruh isi peraturan pelaksana.
Dua Persoalan yang Harus Dipisahkan
Ada dua persoalan hukum yang perlu dibedakan dalam membaca Putusan Nomor 341/PUU-XXIV/2026. Persoalan pertama adalah apakah pendelegasian kewenangan pengaturan kompetensi kuasa wajib pajak dalam Pasal 44E UU KUP bertentangan dengan Undang-Undang Dasar 1945. Terhadap persoalan tersebut, Mahkamah Konstitusi telah memberikan jawaban dengan menolak permohonan yang diajukan Pemohon. Persoalan kedua adalah apakah setiap ketentuan yang dibuat Menteri Keuangan berdasarkan pendelegasian tersebut telah sesuai dengan undang-undang dan batas kewenangan yang berlaku. Persoalan kedua membutuhkan pemeriksaan tersendiri terhadap materi peraturan pelaksana beserta dasar kewenangan pembentukannya.
Pemisahan kedua persoalan tersebut penting agar putusan pengadilan tidak dipahami secara keliru. Penolakan pengujian terhadap norma undang-undang tidak otomatis berarti setiap ketentuan dalam peraturan pelaksana tidak dapat dipersoalkan. Sebaliknya, adanya pertimbangan hukum mengenai batas kewenangan tidak berarti Mahkamah telah membatalkan PMK Nomor 44 Tahun 2026 atau PMK Nomor 55 Tahun 2026. Kedua peraturan tersebut tetap harus dinilai berdasarkan isi, dasar delegasi, serta akibat hukum dari masing-masing ketentuannya. Dengan pendekatan tersebut, evaluasi dapat dilakukan secara objektif tanpa mengabaikan kepastian hukum maupun hak wajib pajak.
Perhatian Kini Tertuju pada Pemerintah
Putusan Mahkamah Konstitusi telah memberikan kepastian mengenai norma undang-undang yang diuji dalam perkara tersebut. Pada saat yang sama, penggunaan kembali pertimbangan hukum Putusan Nomor 63/PUU-XV/2017 menjadi pengingat mengenai pentingnya batas kewenangan dalam pembentukan peraturan menteri. Bagi IWPI, kondisi tersebut menjadi dasar untuk meminta evaluasi terhadap aturan mengenai kuasa wajib pajak dan konsultan pajak. Evaluasi tersebut tidak cukup hanya melihat prosedur administratif, tetapi juga harus memperhatikan akibat hukum yang ditimbulkan oleh setiap persyaratan. Pemerintah perlu memastikan bahwa pengaturan yang dibuat benar-benar berada dalam ruang kewenangan yang diberikan oleh undang-undang.
Pertanyaan utamanya adalah apakah suatu persyaratan hanya digunakan untuk membuktikan kompetensi seseorang atau justru menciptakan pembatasan substantif baru. Pertanyaan tersebut juga berkaitan dengan hak wajib pajak untuk menentukan pihak yang akan mendampinginya dalam menjalankan kewajiban perpajakan. Jawaban atas persoalan tersebut harus didasarkan pada pemeriksaan terhadap materi masing-masing peraturan dan landasan kewenangannya. Jika terdapat ketentuan yang melampaui mandat undang-undang, perbaikan dapat ditempuh melalui mekanisme yang sesuai dengan ketentuan hukum. Dengan demikian, kepastian hukum dapat berjalan beriringan dengan perlindungan hak wajib pajak dan profesionalitas kuasa wajib pajak.
Putusan MK Nomor 341/PUU-XXIV/2026 telah diucapkan dan menjadi bagian dari perkembangan hukum perpajakan nasional. Penolakan permohonan tidak menghapus pentingnya pertanyaan mengenai batas kewenangan dalam pembentukan peraturan pelaksana. Pertimbangan hukum yang merujuk kembali pada Putusan Nomor 63/PUU-XV/2017 perlu dibaca secara cermat agar tidak terjadi perluasan kewenangan di luar mandat undang-undang. Karena itu, perhatian selanjutnya berada pada langkah Menteri Keuangan dalam mengevaluasi PMK Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026. Seluruh pengaturan di bidang perpajakan pada akhirnya harus memberikan kepastian hukum, menjaga hak wajib pajak, dan tetap berada dalam koridor kewenangan yang ditetapkan oleh peraturan perundang-undangan.