
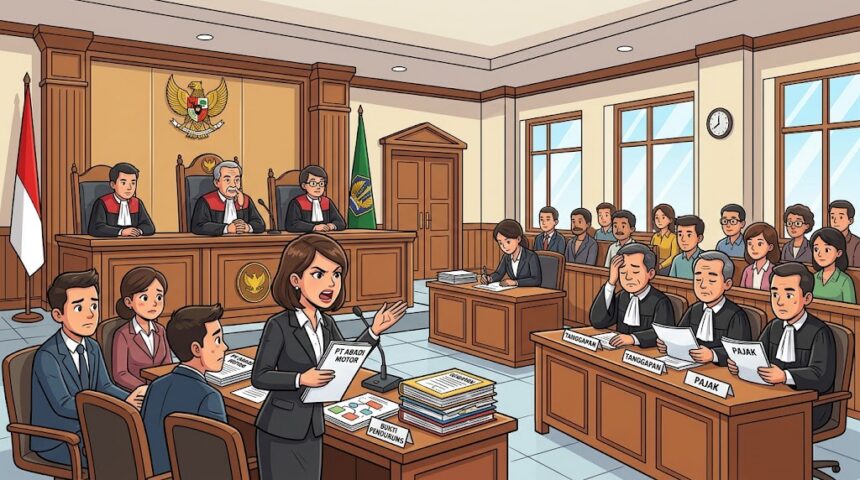
Jakarta, 9 Oktober 2026 – Persidangan perkara gugatan perpajakan antara PT Abadi Motor selaku Penggugat dan Direktur Jenderal Pajak selaku Tergugat kembali digelar di Pengadilan Pajak pada Kamis, 8 Oktober 2026. Persidangan tersebut dipimpin oleh Majelis Hakim IXB. Majelis terdiri atas Mudji Rahardjo selaku Ketua Majelis serta R. Aryo Hatmoko dan Rusdi Yanis selaku Hakim Anggota. Perkara ini berkaitan dengan keabsahan Surat Kuasa Khusus yang menunjuk lebih dari satu penerima kuasa. Pada persidangan sebelumnya, Penggugat melalui tim kuasa hukumnya telah menyampaikan penjelasan tertulis mengenai kewenangan menunjuk lebih dari satu kuasa dalam satu Surat Kuasa Khusus.
Pada persidangan 8 Oktober 2026, Tergugat menyampaikan tanggapan atas penjelasan tertulis yang diajukan Penggugat. Namun, Penggugat menilai tanggapan tersebut belum menjawab substansi argumentasi hukum yang disampaikan. Persoalan utama yang disoroti berkaitan dengan dasar hukum pembatasan jumlah penerima kuasa dalam satu Surat Kuasa Khusus. Penggugat berpandangan bahwa persoalan tersebut perlu diperiksa dengan mempertimbangkan keseluruhan ketentuan hukum yang relevan. Penilaian mengenai belum terjawabnya argumentasi tersebut merupakan posisi hukum Penggugat dan bukan kesimpulan Majelis Hakim.
Ketentuan KUHPerdata Mengenai Beberapa Penerima Kuasa
Penggugat mendasarkan salah satu argumentasinya pada Pasal 1804 Kitab Undang-Undang Hukum Perdata atau KUHPerdata. Ketentuan tersebut mengenal kemungkinan pengangkatan beberapa penerima kuasa dalam satu akta untuk suatu urusan. Pasal tersebut mengatur bahwa pengangkatan beberapa penerima kuasa tidak serta-merta menimbulkan tanggung-menanggung di antara mereka, kecuali ditentukan secara tegas dalam akta. Menurut Penggugat, ketentuan tersebut menunjukkan bahwa hukum perdata mengenal pemberian kuasa kepada beberapa orang dalam satu dokumen. Meskipun demikian, penerapan persyaratan khusus di bidang perpajakan tetap perlu diuji berdasarkan ketentuan yang berlaku.
Selain Pasal 1804 KUHPerdata, Penggugat juga merujuk Pasal 1320 dan Pasal 1338 KUHPerdata. Pasal 1320 mengatur persyaratan sahnya perjanjian, sedangkan Pasal 1338 mengatur kekuatan mengikat kesepakatan yang sah. Penggugat berpandangan bahwa pemberi kuasa memiliki kehendak untuk menunjuk dua penerima kuasa dalam satu Surat Kuasa Khusus. Kedua penerima kuasa tersebut dapat diberikan kewenangan untuk bertindak sendiri-sendiri maupun bersama-sama. Menurut Penggugat, pengaturan tersebut merupakan bentuk kebebasan berkontrak sepanjang memenuhi ketentuan hukum yang berlaku.
Penafsiran Ketentuan Undang-Undang Perpajakan
Penggugat juga mempersoalkan penafsiran Pasal 32 ayat (3) dan ayat (3a) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan atau UU KUP. Ketentuan tersebut telah mengalami perubahan melalui Undang-Undang Harmonisasi Peraturan Perpajakan. Menurut Penggugat, frasa seorang kuasa dalam Pasal 32 ayat (3) UU KUP tidak otomatis berarti larangan menunjuk lebih dari satu penerima kuasa dalam satu Surat Kuasa Khusus. Penggugat mengajukan penafsiran sistematis dan teleologis terhadap ketentuan tersebut. Penggugat menilai bahwa ketentuan pemberian kuasa dimaksudkan untuk memungkinkan Wajib Pajak memperoleh bantuan dari pihak lain yang memahami perpajakan.
Dalam membangun argumentasinya, Penggugat juga merujuk Putusan Mahkamah Konstitusi Nomor 63/PUU-XV/2017. Putusan tersebut digunakan dalam argumentasi mengenai perlindungan hak Wajib Pajak untuk menentukan kuasanya. Penggugat berpandangan bahwa ketentuan mengenai pemberian kuasa perlu dibaca secara menyeluruh. Penafsiran tersebut, menurut Penggugat, tidak semestinya hanya bertumpu pada satu frasa dalam undang-undang. Ruang lingkup dan penerapan ketentuan tetap harus dinilai berdasarkan kerangka hukum yang relevan.
Perbedaan Kategori Kuasa dan Cakupan PMK 229 Tahun 2014
Persoalan berikutnya menyangkut perbedaan kedudukan kuasa dalam kategori Pihak Lain, Konsultan Pajak, dan Karyawan Wajib Pajak. Penggugat mengakui adanya ketentuan Pasal 7 ayat (2) Peraturan Menteri Keuangan Nomor 229/PMK.03/2014 mengenai satu orang penerima kuasa dalam satu Surat Kuasa Khusus. Namun, Penggugat mendalilkan bahwa pembatasan tersebut tidak dapat serta-merta diperluas kepada kuasa dalam kategori Pihak Lain. Kategori tersebut diakui dalam Pasal 32 ayat (3) dan ayat (3a) UU KUP. Oleh karena itu, menurut Penggugat, ruang lingkup penerapan ketentuan tersebut perlu diperiksa berdasarkan kategori kuasa yang bersangkutan.
Keberlakuan PMK Nomor 44 Tahun 2026
Penggugat turut mengangkat persoalan larangan pemberlakuan ketentuan hukum secara surut. Surat-surat kuasa yang dipersoalkan bertanggal 3 Maret 2026 dan digunakan dalam pengajuan permohonan pada 16 Maret 2026. Penjelasan tertulis Penggugat juga membahas Pasal 8 ayat (1) huruf a Peraturan Menteri Keuangan Nomor 44 Tahun 2026. Ketentuan tersebut mengatur bahwa satu Surat Kuasa Khusus hanya berlaku untuk satu orang kuasa. Penggugat berpendapat bahwa persyaratan baru tidak boleh diterapkan secara surut untuk menilai tindakan hukum yang telah dilakukan sebelum ketentuan tersebut berlaku.
Argumentasi tersebut didasarkan pada asas tidak berlaku surut atau lex retro non agit. Menurut Penggugat, penilaian terhadap surat kuasa harus memperhatikan ketentuan yang berlaku ketika tindakan hukum dilakukan. Penggugat menilai bahwa penerapan persyaratan baru terhadap tindakan sebelumnya berpotensi menimbulkan persoalan kepastian hukum. Oleh sebab itu, waktu pelaksanaan tindakan hukum menjadi salah satu aspek yang perlu diperiksa. Penjelasan tertulis yang disampaikan menyebutkan tanggal keberlakuan PMK tersebut secara tidak seragam, sehingga tanggal efektifnya tidak ditetapkan dalam rilis ini sebelum diverifikasi berdasarkan naskah resmi.
Asas Pemerintahan yang Baik dan Kepastian Hukum
Penggugat mendalilkan bahwa tindakan administrasi perpajakan harus didasarkan pada kewenangan yang sah. Tindakan tersebut juga harus memperhatikan asas kepastian hukum, kecermatan, dan larangan penyalahgunaan kewenangan. Penggugat merujuk Pasal 10 Undang-Undang Nomor 30 Tahun 2014 tentang Administrasi Pemerintahan. Menurut Penggugat, penolakan surat kuasa hanya karena terdapat beberapa penerima kuasa memerlukan dasar hukum yang jelas. Dasar tersebut juga harus relevan dengan kategori kuasa yang bersangkutan dan berlaku pada saat tindakan hukum dilaksanakan.
Penggugat berpandangan bahwa persoalan surat kuasa tidak dapat dilepaskan dari prinsip penyelenggaraan administrasi pemerintahan yang baik. Kejelasan dasar hukum diperlukan agar tindakan administrasi dapat dipertanggungjawabkan. Penggugat juga menekankan pentingnya penerapan ketentuan yang sesuai dengan keadaan hukum ketika tindakan dilakukan. Dengan demikian, pemeriksaan perlu mempertimbangkan kewenangan, kepastian hukum, dan kecermatan dalam pengambilan keputusan. Seluruh aspek tersebut menjadi bagian dari argumentasi yang diminta Penggugat untuk dinilai oleh Majelis Hakim.
Dampak terhadap Tiga Surat Kuasa dan Keputusan Perpajakan
Argumentasi Penggugat berkaitan langsung dengan tiga Surat Kuasa Khusus yang masing-masing diterbitkan pada 3 Maret 2026. Ketiga dokumen tersebut bernomor 0004/SK-PTABM/III/2026, 0005/SK-PTABM/III/2026, dan 0006/SK-PTABM/III/2026. Dokumen tersebut diajukan dalam rangka permohonan alasan dan dasar hukum penolakan yang berkaitan dengan keputusan perpajakan. Masing-masing surat kuasa dikaitkan dengan Keputusan Direktur Jenderal Pajak Nomor KEP-02527/NKEB/PJ/WPJ.05/2023, KEP-02521/NKEB/PJ/WPJ.05/2023, dan KEP-02526/NKEB/PJ/WPJ.05/2023. Penggugat menilai bahwa pengembalian atau dipersoalkannya surat kuasa tersebut berdampak terhadap pelaksanaan hak administratif Wajib Pajak.
Menurut Penggugat, persoalan tersebut tidak hanya menyangkut bentuk dokumen pemberian kuasa. Persoalan ini juga berkaitan dengan dasar hukum yang digunakan untuk menilai keabsahan dokumen tersebut. Oleh karena itu, Penggugat meminta agar hubungan antara ketentuan hukum dan ketiga surat kuasa diperiksa secara menyeluruh. Pemeriksaan tersebut diharapkan memperjelas dasar penilaian terhadap tindakan administrasi yang dipersoalkan. Seluruh argumentasi tetap menjadi bagian dari sengketa yang sedang diperiksa oleh Pengadilan Pajak.
Tanggapan Tergugat dan Pokok Persoalan
Berdasarkan tanggapan yang disampaikan dalam persidangan 8 Oktober 2026, Penggugat menilai bahwa Tergugat belum menjawab secara substantif enam pokok persoalan hukum. Persoalan pertama menyangkut dasar Pasal 1804 KUHPerdata mengenai beberapa penerima kuasa. Persoalan kedua berkaitan dengan penafsiran Pasal 32 UU KUP, sedangkan persoalan ketiga menyangkut cakupan PMK Nomor 229/PMK.03/2014 terhadap kategori Pihak Lain. Persoalan keempat berkaitan dengan asas tidak berlaku surut dalam penerapan PMK Nomor 44 Tahun 2026. Dua persoalan lainnya menyangkut penerapan Asas-Asas Umum Pemerintahan yang Baik serta dampak administratif terhadap tiga surat kuasa yang dipersoalkan.
Penggugat meminta Majelis Hakim IXB menilai seluruh pokok argumentasi tersebut secara menyeluruh. Menurut Penggugat, keabsahan surat kuasa harus diperiksa berdasarkan keseluruhan kerangka hukum yang relevan. Pemeriksaan tidak semestinya hanya didasarkan pada pertimbangan administratif atau penafsiran harfiah terhadap satu frasa undang-undang. Penggugat menilai bahwa setiap ketentuan perlu dipahami sesuai konteks, ruang lingkup, dan waktu keberlakuannya. Namun, penilaian bahwa tanggapan Tergugat belum menjawab substansi argumentasi merupakan posisi Penggugat dan bukan kesimpulan Majelis Hakim.
PT Abadi Motor melalui tim kuasa hukumnya menyatakan menghormati independensi Majelis Hakim IXB. Penggugat berharap seluruh argumentasi hukum, dokumen, dan tanggapan dari kedua belah pihak dapat dipertimbangkan secara objektif. Penggugat juga mengharapkan pemeriksaan perkara memberikan kepastian hukum bagi pihak-pihak yang terlibat. Perlindungan terhadap hak Wajib Pajak menjadi salah satu hal yang ditekankan dalam argumentasi Penggugat. Seluruh penilaian terhadap dalil yang diajukan tetap diserahkan kepada Majelis Hakim sesuai kewenangannya.
Perkara tersebut masih berada dalam proses pemeriksaan berdasarkan informasi persidangan yang disampaikan. Belum terdapat kesimpulan akhir yang dinyatakan dalam rilis ini mengenai keabsahan surat kuasa yang dipersoalkan. Penilaian terhadap argumentasi hukum masing-masing pihak menjadi kewenangan Majelis Hakim Pengadilan Pajak. Oleh karena itu, posisi hukum Penggugat perlu dibedakan dari putusan atau kesimpulan pengadilan. PT Abadi Motor menghormati proses peradilan dan berharap perkara tersebut diperiksa secara objektif berdasarkan ketentuan hukum yang berlaku.
Dalam perkara ini, PT Abadi Motor didampingi oleh tim kuasa hukum dari Firma Rey & Co Jakarta Tax & Legal Services. Tim tersebut terdiri atas Dr. Alessandro Rey, S.H., M.H., M.Kn., B.S.C., M.B.A., dan Fajar Riswandi, S.H. Keduanya mendampingi Penggugat dalam penyampaian argumentasi hukum yang berkaitan dengan keabsahan Surat Kuasa Khusus. Argumentasi tersebut disampaikan melalui dokumen tertulis dan tanggapan dalam proses persidangan. Pendampingan hukum dilakukan dalam rangka memperjuangkan posisi hukum Penggugat sesuai dengan prosedur yang berlaku.