
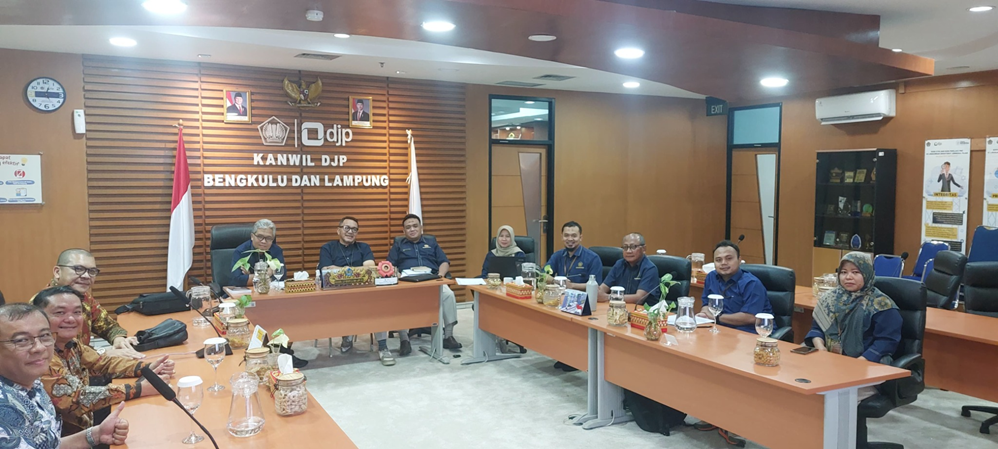
BANDAR LAMPUNG — Dharmawan selaku kuasa CV Central Intan mengajukan permohonan pembahasan kepada Tim Quality Assurance Pemeriksaan atas nama Wajib Pajak CV Central Intan terkait pemeriksaan Tahun Pajak 2022. Pembahasan tersebut dilaksanakan pada Rabu, 26 Agustus 2026 di Kantor Wilayah Direktorat Jenderal Pajak Bengkulu dan Lampung.
Pihak Wajib Pajak mempertanyakan keputusan Tim Quality Assurance Pemeriksaan yang menyatakan permohonan tidak dapat ditindaklanjuti meskipun terdapat perbedaan penafsiran terhadap dasar hukum koreksi perpajakan yang telah dijelaskan. Pendapat ahli yang disampaikan dalam proses pembahasan juga telah dicatat dalam risalah resmi. Menurut pihak Wajib Pajak, persoalan utama bukan mengenai tidak adanya keputusan, melainkan mengenai isi keputusan yang dinilai belum memberikan penilaian substantif terhadap perbedaan tafsir hukum yang diajukan.
Permohonan pembahasan Quality Assurance Pemeriksaan diajukan melalui surat Nomor 008/PERM-QAP/CI/VIII/2026 tanggal 13 Agustus 2026 yang ditandatangani Dharmawan, S.E., S.H., M.H., BKP., CCL., dalam kapasitasnya sebagai kuasa CV Central Intan. Dalam perkara tersebut, CV Central Intan berkedudukan sebagai Wajib Pajak yang mengajukan permohonan pembahasan, sedangkan Dharmawan bertindak untuk dan atas nama Wajib Pajak. Risalah pembahasan mencatat adanya koreksi Kredit Pajak atau Pajak Masukan PPN sebesar Rp693.856.958 serta koreksi Penyesuaian Fiskal Negatif PPh Badan dengan nilai yang sama.
Pihak Wajib Pajak menolak koreksi Pajak Masukan tersebut karena menurut mereka berkaitan langsung dengan pembangunan pabrik produksi. Sementara itu, pemeriksa tetap mempertahankan koreksi tersebut dengan mengacu pada ketentuan yang berlaku termasuk Pasal 10 PMK 61/PMK.03/2022.
Dalam proses pembahasan, perbedaan pandangan muncul mengenai ruang lingkup kewenangan Tim Quality Assurance Pemeriksaan dalam menilai perbedaan tafsir dasar hukum koreksi. Ketentuan Pasal 19 ayat 8 PMK 15 Tahun 2025 menjadi salah satu dasar pembahasan mengenai batas kewenangan tim dalam menangani perbedaan pendapat antara Wajib Pajak dan pemeriksa. Dalam risalah pembahasan, Tim Quality Assurance Pemeriksaan menyatakan bahwa tidak terdapat perbedaan dasar hukum antara para pihak, melainkan terdapat perbedaan mengenai penafsiran penerapan norma dan pembuktian kebenaran koreksi.
Berdasarkan penilaian tersebut, Tim Quality Assurance Pemeriksaan menyatakan permohonan tidak dapat ditindaklanjuti karena berada di luar kewenangannya. Pihak Wajib Pajak memiliki pandangan berbeda dan menilai bahwa apabila terdapat perbedaan penggunaan maupun penafsiran norma, maka seharusnya terdapat penilaian terhadap dasar hukum yang tepat.
Pihak Wajib Pajak mempertanyakan bagaimana pengujian terhadap dasar hukum koreksi dapat menghasilkan pemeriksaan yang berkualitas apabila perbedaan pemaknaan norma yang menentukan sah atau tidaknya suatu koreksi tidak dianalisis secara substantif. Menurut pihak Wajib Pajak, perbedaan antara dasar hukum koreksi, penerapan hukum, dan pembuktian perlu diterapkan secara konsisten dalam proses pembahasan.
Mereka juga menyampaikan adanya dugaan kekeliruan pemahaman terhadap hukum acara Quality Assurance Pemeriksaan dan batas fungsi tim. Namun demikian, penilaian terhadap kompetensi tidak dapat hanya didasarkan pada latar belakang pendidikan seseorang karena perlu melihat kemampuan nyata, mandat jabatan, pelatihan, serta kualitas argumentasi keputusan. Pernyataan mengenai hal tersebut merupakan pandangan dari pihak Wajib Pajak dan bukan merupakan kesimpulan dari lembaga pemeriksa maupun putusan pengadilan.
Selain mempermasalahkan proses penilaian substantif, pihak Wajib Pajak juga menyampaikan perhatian terhadap transparansi informasi mengenai pejabat yang terlibat dalam proses Quality Assurance Pemeriksaan. Data Laporan Harta Kekayaan Penyelenggara Negara yang dilampirkan digunakan sebagai informasi keterbukaan publik. Pihak Wajib Pajak menegaskan bahwa angka kekayaan dalam LHKPN merupakan jumlah aset setelah dikurangi kewajiban dan bukan merupakan gaji tahunan maupun bukti adanya pelanggaran. Data tersebut mencatat nilai kekayaan bersih beberapa pejabat yang terkait dalam dokumen pembahasan. Namun, penilaian mengenai kewajaran kekayaan tidak dapat dilakukan hanya berdasarkan angka LHKPN tanpa melihat riwayat penghasilan, masa kerja, sumber aset, penghasilan pasangan, warisan, investasi, serta faktor pendukung lainnya.
Dalam penyampaian resminya, Dharmawan selaku kuasa CV Central Intan meminta adanya penjelasan tertulis mengenai beberapa hal yang menjadi perhatian Wajib Pajak. Permintaan tersebut meliputi alasan hukum Tim Quality Assurance Pemeriksaan dalam menolak memutus perbedaan tafsir norma, batas antara dasar hukum koreksi dan pembuktian koreksi, serta kompetensi dan prosedur penunjukan anggota tim.
Selain itu, pihak Wajib Pajak juga meminta penjelasan mengenai tindak lanjut atas pendapat ahli yang telah tercatat dalam risalah pembahasan. Permintaan lainnya berkaitan dengan transparansi dasar pemeringkatan jabatan dan mekanisme penghasilan resmi apabila dilakukan kajian kekayaan secara objektif. Langkah tersebut disampaikan sebagai upaya memperoleh kejelasan terhadap proses dan dasar pertimbangan yang digunakan dalam pengambilan keputusan.
Kanwil DJP Bengkulu dan Lampung, anggota Tim Quality Assurance Pemeriksaan, serta pihak lain yang disebut dalam dokumen tetap memiliki kesempatan untuk memberikan klarifikasi maupun hak jawab. Hingga penyusunan rilis ini, belum terdapat tanggapan tertulis dari pihak pihak tersebut dalam bahan yang diterima. Seluruh tuduhan maupun kesimpulan yang tercantum dalam rilis ini merupakan pandangan dari pihak Wajib Pajak dan bukan merupakan temuan resmi pemeriksa maupun keputusan pengadilan. Perkara ini masih berada dalam ruang penyampaian pendapat dan permintaan klarifikasi dari pihak yang mengajukan keberatan. Dengan adanya penjelasan dari seluruh pihak, diharapkan proses administrasi dapat memberikan kepastian dan pemahaman yang lebih lengkap bagi masyarakat.