
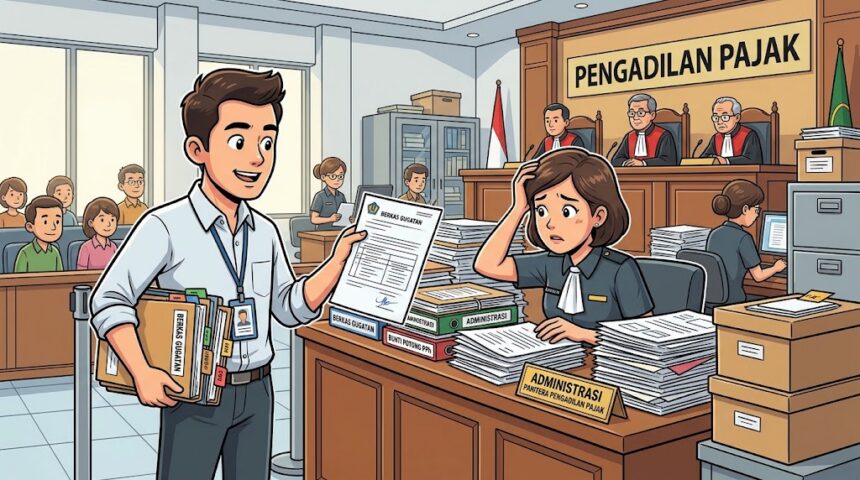
JAKARTA — Pemeriksaan gugatan PT Jualan Selalu Sukses terhadap keputusan Direktorat Jenderal Pajak dalam perkara Nomor 008472.99/2026/PP menjadi perhatian terkait proses administrasi penyampaian dokumen sebelum persidangan. Berdasarkan dokumen perkara yang tersedia, Pengadilan Pajak menerima gugatan PT Jualan Selalu Sukses pada 20 Agustus 2026. Setelah itu, Pengadilan Pajak meminta Surat Tanggapan kepada Direktorat Jenderal Pajak melalui surat tertanggal 27 Agustus 2026. Pengadilan Pajak kemudian menerbitkan pemberitahuan sidang pada 1 Oktober 2026 untuk pelaksanaan sidang perdana pada 8 Oktober 2026 di hadapan Majelis XVIII B. Pihak Penggugat mempertanyakan kesiapan administrasi berkas karena dalam persidangan tersebut pihak Tergugat menyampaikan belum memperoleh surat gugatan beserta kelengkapannya.
Dalam sidang yang berlangsung pada 8 Oktober 2026, pihak Penggugat menyampaikan bahwa Tergugat belum menyerahkan tanggapan karena menyatakan belum menerima dokumen gugatan. Menurut uraian Penggugat, majelis kemudian meminta agar proses tanggapan dan bantahan dilakukan dalam persidangan sebagai langkah penyelesaian atas kondisi tersebut. Namun, informasi mengenai kondisi administrasi tersebut masih perlu dicocokkan dengan rekaman lengkap persidangan, risalah sidang, serta konfirmasi dari para pihak terkait. Dokumen yang tersedia belum secara mandiri membuktikan bahwa berkas gugatan tidak pernah dikirimkan kepada pihak Tergugat. Karena itu, persoalan utama yang diminta untuk diperjelas adalah proses pengiriman dokumen, penerimaan berkas, dan pemenuhan hak para pihak dalam memberikan tanggapan.
Berdasarkan urutan administrasi perkara, surat gugatan PT Jualan Selalu Sukses tercatat bertanggal 18 Agustus 2026 dan diterima Pengadilan Pajak pada 20 Agustus 2026 dengan tanda terima Nomor TT-008472.99.2026/PAN/2026. Selanjutnya, Pengadilan Pajak menerbitkan permintaan Surat Tanggapan kepada Direktur Jenderal Pajak pada 27 Agustus 2026. Pemberitahuan sidang kemudian diterbitkan pada 1 Oktober 2026 untuk sidang perdana yang berlangsung pada 8 Oktober 2026. Rangkaian administrasi tersebut menjadi dasar bagi pihak Penggugat untuk meminta penjelasan mengenai mekanisme penyampaian dokumen gugatan kepada Tergugat. Menurut Penggugat, kejelasan proses administrasi diperlukan agar setiap pihak memiliki kesempatan yang seimbang dalam menjalankan haknya selama proses pemeriksaan berlangsung.
Permasalahan utama yang disoroti oleh pihak Penggugat berkaitan dengan salinan gugatan dan kesempatan para pihak dalam menyampaikan jawaban maupun bantahan. Surat Panitera tertanggal 27 Agustus 2026 disebut telah meminta Surat Tanggapan dari Direktorat Jenderal Pajak berdasarkan ketentuan Pasal 44 ayat 2 dan Pasal 45 ayat 1 Undang Undang Nomor 14 Tahun 2002.
Dalam dokumen yang diperlihatkan, belum terdapat tanda terima dari pihak Direktorat Jenderal Pajak atas surat permintaan tersebut maupun bukti serah terima salinan lengkap gugatan kepada pihak Tergugat. Oleh karena itu, hal yang perlu diuji bukan hanya mengenai jadwal persidangan, tetapi juga mengenai kepastian bahwa Tergugat telah menerima dokumen yang diperlukan untuk menyusun tanggapan. Selain itu, Penggugat juga menyoroti pentingnya kesempatan yang efektif untuk memberikan bantahan terhadap argumentasi yang disampaikan oleh pihak Tergugat.
Dalam ketentuan hukum acara Pengadilan Pajak, mekanisme tanggapan dan bantahan memiliki tujuan memberikan kesempatan yang seimbang kepada para pihak. Pasal 44 mengatur mengenai permintaan Surat Tanggapan setelah gugatan diterima, sedangkan Pasal 45 mengatur mengenai jangka waktu penyampaian tanggapan, pengiriman kepada pihak lawan, serta kesempatan menyampaikan bantahan. Ketentuan tersebut menjadi bagian dari upaya menjaga agar setiap pihak memiliki kesempatan yang cukup dalam menyampaikan pendapatnya. Di sisi lain, Pasal 45 ayat 5 juga memberikan ruang bagi Pengadilan Pajak untuk tetap melanjutkan pemeriksaan apabila pihak tertentu tidak memenuhi batas waktu penyampaian tanggapan atau bantahan. Dengan demikian, persoalan yang menjadi perhatian bukan hanya mengenai jadwal persidangan, tetapi juga mengenai kecukupan pemberitahuan dokumen, kesempatan mempersiapkan pembelaan, dan pencatatan proses administrasi.
Apabila benar terjadi kondisi bahwa Tergugat belum menerima salinan gugatan akibat kendala penyampaian berkas, maka keadaan tersebut perlu diperiksa sebagai persoalan administrasi persiapan persidangan. Pihak Penggugat menilai bahwa perubahan mekanisme pertukaran dokumen menjadi penyampaian langsung dalam persidangan perlu mendapatkan perhatian agar hak prosedural para pihak tetap terlindungi.
Namun, penentuan mengenai ada atau tidaknya pelanggaran tertentu tetap membutuhkan pemeriksaan terhadap risalah sidang dan jejak komunikasi administrasi yang lengkap. Pihak Penggugat tidak hanya meminta penjelasan mengenai kejadian dalam persidangan, tetapi juga meminta audit terhadap alur administrasi penyampaian dokumen perkara. Langkah tersebut bertujuan untuk memastikan seluruh tahapan berjalan sesuai ketentuan yang berlaku.
PT Jualan Selalu Sukses meminta penjelasan dari pihak terkait mengenai beberapa hal yang berkaitan dengan administrasi perkara. Permintaan tersebut mencakup tanggal dan bukti pengiriman surat gugatan beserta lampiran kepada Direktorat Jenderal Pajak. Selain itu, Penggugat meminta informasi mengenai tanggal penerimaan permintaan tanggapan oleh pihak Tergugat, status Surat Tanggapan, serta mekanisme perubahan proses jawab dan bantahan dalam persidangan. Penggugat juga meminta penjelasan mengenai tindakan korektif yang dapat dilakukan agar hak prosedural kedua pihak tetap terlindungi. Dalam hal ini, pembagian fungsi antara kepaniteraan dan kesekretariatan juga perlu dipahami sesuai kewenangan masing masing.
Terkait pergantian jabatan di lingkungan Pengadilan Pajak, dokumen menyebutkan bahwa Teddy Suhartadi Permadi mulai menjabat sebagai Sekretaris Pengadilan Pajak pada 21 September 2026. Sementara itu, surat gugatan PT Jualan Selalu Sukses telah diterima sebelumnya pada 20 Agustus 2026. Oleh karena itu, penelusuran tanggung jawab administrasi atas penerimaan dan penanganan awal gugatan perlu melihat pejabat yang menjabat pada periode tersebut serta pembagian tugas antara unsur terkait. Pergantian jabatan tidak secara otomatis menunjukkan adanya kelalaian dari pejabat tertentu. Penilaian terhadap tanggung jawab administrasi tetap memerlukan pemeriksaan terhadap bukti pelaksanaan kewenangan masing masing pihak.
Pihak Penggugat juga menyampaikan informasi mengenai Laporan Harta Kekayaan Penyelenggara Negara sebagai bagian dari transparansi publik. Data LHKPN atas nama Budi Setyawan Muhammad Nur Yuniarto mencatat total harta sebesar Rp5.961.315.935 tanpa utang yang dilaporkan. Nilai tersebut merupakan posisi kekayaan dan bukan penghasilan tahunan maupun bukti adanya pelanggaran. Penilaian kewajaran kekayaan tidak dapat dilakukan hanya dengan melihat jumlah aset, tetapi perlu mempertimbangkan riwayat penghasilan, masa kerja, penghasilan keluarga, investasi, hibah, warisan, serta perubahan nilai aset. Oleh karena itu, informasi LHKPN perlu dipahami secara menyeluruh dan tidak digunakan sebagai dasar kesimpulan tanpa analisis pendukung.
Rilis ini memuat pertanyaan hukum dan kritik dari perspektif pihak Penggugat berdasarkan dokumen perkara yang tersedia. Pernyataan tersebut bukan merupakan temuan pelanggaran yang telah diputus oleh lembaga berwenang. Pengadilan Pajak, Panitera, Sekretaris Pengadilan Pajak, dan Direktorat Jenderal Pajak tetap memiliki kesempatan untuk memberikan penjelasan maupun hak jawab. Seluruh proses klarifikasi diperlukan agar masyarakat memperoleh gambaran yang lebih lengkap mengenai administrasi perkara tersebut. Dengan adanya penjelasan dari seluruh pihak, diharapkan proses pemeriksaan dapat berjalan secara transparan dan memberikan kepastian bagi pihak yang berperkara.