
SIARAN PERS / RILIS MEDIA
Wajib Pajak menolak menandatangani Risalah Pembahasan Akhir Hasil Pemeriksaan tanggal 17 September 2026; keterangan ahli mempersoalkan jangka waktu pemeriksaan, dasar koreksi PPh Badan, metode PPh Pasal 21, dan pengkreditan Pajak Masukan PPN
Jakarta, 28 September 2026 — Pembahasan Akhir Hasil Pemeriksaan atau PAHP terhadap PT Artha Kreasi Utama di KPP Madya Dua Jakarta Selatan II menyisakan sejumlah persoalan hukum yang dipersoalkan oleh Wajib Pajak, baik menyangkut kewenangan dan prosedur pemeriksaan maupun dasar materiil koreksi perpajakan.
Pembahasan tersebut dituangkan dalam Risalah Pembahasan Akhir Hasil Pemeriksaan tanggal 17 September 2026. Dalam dokumen pemeriksaan tercantum pejabat dan Tim Pemeriksa yang terdiri dari Sigit Purnomo selaku Kepala KPP Madya Dua Jakarta Selatan II, Antonius Herry Wijayanto selaku Supervisor, Muhamad Holil selaku Ketua Tim Pemeriksa, serta Aziz Falaqurrizky selaku Anggota Tim Pemeriksa.
PT Artha Kreasi Utama pada akhirnya menolak menandatangani Risalah Pembahasan Akhir Hasil Pemeriksaan tanggal 17 September 2026. Menurut Wajib Pajak, penolakan tersebut bukan merupakan penolakan untuk mengikuti pemeriksaan, tetapi merupakan bentuk keberatan dan reservasi hukum karena Wajib Pajak menilai terdapat persoalan mendasar mengenai kewenangan pemeriksa serta pelaksanaan tata cara pemeriksaan.
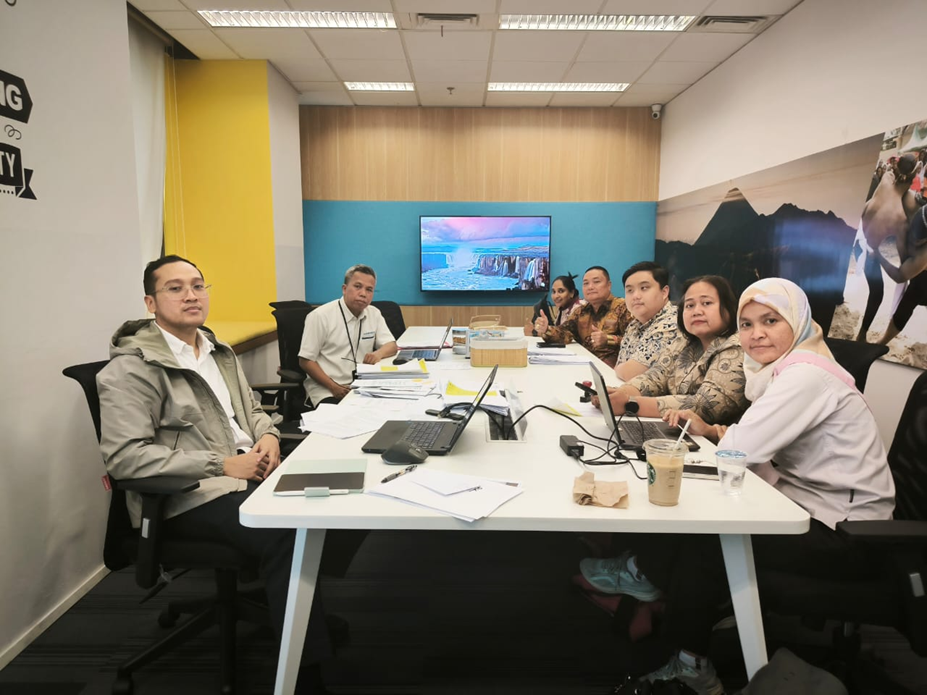
Dokumentasi Pembahasan Akhir Hasil Pemeriksaan PT Artha Kreasi Utama pada 17 September 2026. Foto: dokumentasi kegiatan.
Perpanjangan jangka waktu dan perubahan Tim Pemeriksa dipersoalkan
Salah satu keberatan utama PT Artha Kreasi Utama berkaitan dengan administrasi kewenangan pemeriksaan. Menurut Wajib Pajak, selama proses pemeriksaan terdapat persoalan mengenai pemberitahuan perpanjangan jangka waktu pengujian serta perubahan susunan Tim Pemeriksa. Wajib Pajak menyatakan tidak memperoleh atau tidak diperlihatkan secara semestinya dokumen tertentu yang menurutnya wajib diberitahukan atau diperlihatkan apabila terjadi perpanjangan jangka waktu maupun perubahan personel pemeriksa.
Wajib Pajak memandang persoalan tersebut bukan formalitas belaka. Kewenangan pemeriksa pajak merupakan kewenangan hukum administrasi yang pelaksanaannya tunduk pada syarat mengenai pejabat yang berwenang, jangka waktu, surat tugas, perubahan tim, serta tata cara yang ditentukan oleh peraturan perundang-undangan.
Menurut posisi Wajib Pajak, adanya Surat Perintah Pemeriksaan Perubahan tidak dengan sendirinya menjawab seluruh persoalan apabila terdapat perubahan lanjutan atau perpanjangan jangka waktu yang seharusnya diberitahukan menurut prosedur pemeriksaan.
Permintaan perekaman elektronik audio-visual ditolak
Dalam pelaksanaan pembahasan, Wajib Pajak meminta agar pertemuan dapat direkam secara elektronik dalam bentuk audio dan visual. Menurut Wajib Pajak, perekaman dimaksudkan untuk menjaga akurasi dokumentasi, memastikan apa yang dikemukakan para pihak dapat direkonstruksi secara objektif, serta melindungi kepentingan pembuktian apabila kemudian timbul sengketa mengenai jalannya pembahasan.
Permintaan tersebut, menurut Wajib Pajak, ditolak oleh Tim Pemeriksa. Pada saat penolakan, Wajib Pajak menyatakan tidak diperlihatkan dasar peraturan perundang-undangan yang secara eksplisit menjadi dasar larangan bagi Wajib Pajak atau kuasanya untuk membuat rekaman atas pertemuan yang juga mereka hadiri sendiri.
PT Artha Kreasi Utama memandang persoalan tersebut relevan dari sisi asas legalitas. Setiap pembatasan yang dilakukan pejabat pemerintahan terhadap pihak yang diperiksa semestinya dapat dijelaskan sumber kewenangan dan dasar hukumnya. Rilis ini tidak menyimpulkan bahwa setiap larangan perekaman dengan sendirinya melawan hukum. Yang dipersoalkan Wajib Pajak adalah dasar hukum konkret yang digunakan dalam penolakan tersebut.
Dokumen dibawa atas permintaan pemeriksa, tetapi menurut Wajib Pajak tidak dibaca dan dipertimbangkan
Persoalan berikutnya berkaitan dengan dokumen yang dibawa Wajib Pajak dalam rangka pembahasan. Menurut PT Artha Kreasi Utama, dokumen tersebut berkaitan dengan permintaan pemeriksa dan diperlukan untuk menjelaskan transaksi, penggunaan aset, perhitungan pajak, serta posisi Wajib Pajak terhadap koreksi yang disampaikan.
Namun menurut keterangan Wajib Pajak dan pencatatan dalam risalah, Tim Pemeriksa tidak melihat dan tidak mempertimbangkan dokumen yang dibawa Wajib Pajak pada saat pembahasan. PT Artha Kreasi Utama mempertanyakan bagaimana suatu koreksi dapat dipertahankan secara objektif apabila bukti yang berkaitan langsung dengan koreksi tersebut terlebih apabila dibawa dalam rangka memenuhi permintaan pemeriksa tidak terlebih dahulu dibaca, dilihat, diuji dan dipertimbangkan.
P5I berpandangan bahwa status setiap dokumen tetap harus diuji berdasarkan kapan dokumen diminta, kapan pertama kali diberikan, sifat dokumen, dan pada tahapan pemeriksaan mana dokumen disampaikan. Namun apabila dokumen memang diminta oleh pemeriksa dan kemudian tidak diperiksa substansinya, keadaan tersebut merupakan persoalan prosedural dan pembuktian yang patut diuji lebih lanjut.
Keterangan ahli hukum pajak disebut tidak dibaca dan tidak dipertimbangkan
PT Artha Kreasi Utama juga menunjuk Dr. Alessandro Rey, S.H., M.H., M.Kn., B.S.C., M.B.A. untuk memberikan keterangan ahli dalam rangka PAHP.
Dalam naskah keterangan ahli disebutkan bahwa Dr. Alessandro Rey memberikan pendapat berdasarkan Surat Penunjukan PT Artha Kreasi Utama Nomor 1039/SPA-PAHP/PTAKU/IX/2026 tanggal 11 September 2026 dan Surat Tugas P5I. Keterangan tersebut disiapkan untuk PAHP PT Artha Kreasi Utama pada 17 September 2026. Pokok persoalan yang dimintakan pendapat ahli meliputi sengketa hukum acara pemeriksaan pajak serta sengketa materiil Tahun Pajak 2022 dan 2023.
Menurut Wajib Pajak, keterangan tertulis ahli tersebut tidak dibaca dan tidak dipertimbangkan secara substantif oleh Tim Pemeriksa sebelum koreksi dipertahankan.
RINGKASAN KETERANGAN AHLI DR. ALESSANDRO REY, S.H., M.H., M.Kn., B.S.C., M.B.A.
Keterangan ahli membahas tiga kelompok besar persoalan: keabsahan pemeriksaan dari aspek jangka waktu dan kewenangan; koreksi PPh Badan dan PPh Pasal 21; serta pengkreditan Pajak Masukan PPN atas pengadaan barang yang menurut Wajib Pajak dipergunakan menunjang tenaga kerja outsourcing.
Pertanyaan kepada ahli secara eksplisit meliputi akibat hukum diterbitkannya SPHP dan dilaksanakannya Pembahasan Temuan Sementara setelah jangka waktu pengujian, perlakuan atas biaya penyusutan dan PPh Pasal 21, serta hubungan langsung pembelian mi instan bagi tenaga kerja alih daya dengan kegiatan usaha.
1. Ahli berpendapat jangka waktu pengujian telah terlampaui
Dalam keterangannya, Dr. Alessandro Rey mendasarkan analisis formil antara lain pada Pasal 31 UU KUP dan PMK Nomor 15 Tahun 2025. Ahli berpendapat bahwa hukum acara pemeriksaan pajak mengikat fiskus dan bahwa jangka waktu pemeriksaan bukan sekadar pedoman administratif internal.
Menurut analisis ahli, surat pemberitahuan pemeriksaan diterima Wajib Pajak pada 21 Juli 2025. Dengan menggunakan jangka waktu pengujian lima bulan sebagaimana dianalisis ahli, batas tersebut menurut ahli berakhir pada 21 Desember 2025. Ahli juga berpendapat bahwa Pembahasan Temuan Sementara seharusnya dilaksanakan paling lambat satu bulan sebelum jangka waktu pengujian berakhir. Dalam keterangan ahli dicatat bahwa Pembahasan Temuan Sementara baru dilaksanakan pada 23 Juli 2026, sedangkan SPHP diserahkan pada 1 September 2026.
Berdasarkan konstruksi tersebut, ahli berpendapat bahwa Surat Perintah Pemeriksaan Perubahan yang diterbitkan kemudian hanya mengubah susunan tim secara administratif dan, menurut pendapat ahli, tidak dapat memperpanjang atau menghidupkan kembali jangka waktu pengujian yang telah berakhir. Ahli mengkualifikasikan tindakan pemeriksaan setelah berakhirnya tenggang waktu tersebut sebagai tindakan yang menurut analisis hukumnya melampaui kewenangan atau ultra vires.
Ahli selanjutnya berpendapat bahwa setelah tanggal berakhirnya jangka waktu pengujian tersebut, kewenangan Tim Pemeriksa untuk melakukan tahap pengujian berikutnya juga telah berakhir. Dengan dasar itu, ahli mempertanyakan keabsahan PTS dan SPHP yang terbit kemudian.
P5I menegaskan bahwa kesimpulan mengenai ultra vires tersebut merupakan pendapat hukum ahli yang diajukan oleh Wajib Pajak dan bukan putusan pengadilan yang telah berkekuatan hukum tetap.
2. Koreksi penyusutan kendaraan operasional BMW X1
Terhadap koreksi PPh Badan Tahun Pajak 2022, keterangan ahli mencatat adanya koreksi fiskal positif sebesar Rp48.187.500 atas penyusutan kendaraan BMW X1.
Menurut Dr. Alessandro Rey, pengujian deductibility tidak semestinya hanya didasarkan pada merek, tipe atau klasifikasi kendaraan. Faktor utama yang perlu diuji adalah apakah aset tersebut secara faktual digunakan dalam rangka mendapatkan, menagih dan memelihara penghasilan atau prinsip 3M.
Berdasarkan keterangan yang diberikan Wajib Pajak kepada ahli, BMW X1 tersebut disebut sebagai kendaraan operasional bersama yang digunakan oleh Tim Marketing untuk kunjungan calon pelanggan, presentasi, negosiasi jasa outsourcing, monitoring penempatan tenaga kerja, serta pemeliharaan hubungan dengan pelanggan. Atas fakta yang disampaikan itu, ahli menerapkan prinsip substance over form, yakni penggunaan ekonomis dan fungsional suatu aset harus diuji sebelum kesimpulan pajaknya ditetapkan.
Ahli berpendapat bahwa apabila Pemeriksa mendalilkan kendaraan tersebut merupakan fasilitas pribadi atau digunakan secara eksklusif oleh orang tertentu, maka dalil tersebut seharusnya didukung bukti yang memadai. Berdasarkan konstruksi hukum tersebut, ahli menyimpulkan koreksi penyusutan sebesar Rp48.187.500 seharusnya dibatalkan.
3. Penyusutan delapan unit Apartemen Meikarta
Untuk Tahun Pajak 2023, keterangan ahli juga membahas koreksi atas biaya penyusutan Apartemen Meikarta sebesar Rp142.454.871. Wajib Pajak memperlihatkan kepada ahli Berita Acara Serah Terima delapan unit Apartemen Meikarta yang ditandatangani pada Januari 2023.
Menurut fakta yang disampaikan kepada ahli, unit-unit tersebut difungsikan antara lain sebagai pos operasional, tempat transit tenaga kerja alih daya dan lokasi koordinasi lapangan untuk proyek di kawasan industri Cikarang, Jababeka dan Deltamas.
Ahli berpendapat bahwa dapat atau tidaknya apartemen disusutkan secara fiskal tidak ditentukan semata-mata oleh nomenklatur aset tersebut. Menurut ahli, apabila apartemen digunakan untuk kepentingan pribadi pengurus atau keluarga pemegang saham, perlakuan pajaknya tentu berbeda. Namun jika secara nyata digunakan untuk mendukung kegiatan operasional perusahaan dan mempunyai hubungan dengan kegiatan 3M, ahli berpendapat aset tersebut dapat memenuhi karakter sebagai harta berwujud yang disusutkan secara fiskal.
Berdasarkan BAST dan fakta penggunaan yang diperlihatkan kepada ahli, Dr. Alessandro Rey berpendapat koreksi fiskal atas penyusutan Apartemen Meikarta sebesar Rp142.454.871 seharusnya dibatalkan.
4. PPh Pasal 21: ahli mempersoalkan metode global flat
Bagian penting lain dalam keterangan ahli adalah koreksi PPh Pasal 21 Tahun Pajak 2023. Menurut naskah keterangan ahli, Pemeriksa menetapkan PPh Pasal 21 terutang secara global sebesar Rp6.399.681.518.
Dr. Alessandro Rey mempersoalkan metode tersebut apabila dilakukan tanpa perincian individual atas masing-masing pekerja. Menurut ahli, PPh Pasal 21 merupakan pajak yang melekat pada Subjek Pajak Orang Pribadi, sehingga perhitungannya harus memperhatikan kondisi masing-masing penerima penghasilan, termasuk status PTKP dan lapisan tarif yang relevan. Dengan demikian, ahli berpendapat metode global flat tanpa perincian by name dan PTKP individual tidak sesuai dengan karakter hukum pemotongan PPh Pasal 21.
Berdasarkan kertas kerja by name yang disampaikan Wajib Pajak, ahli mencatat PPh Pasal 21 terutang sebesar Rp4.160.512.350, sedangkan kredit pajak atau setoran yang diakui berjumlah Rp4.540.927.791. Atas angka tersebut, ahli menyimpulkan posisi menurut perhitungan Wajib Pajak adalah lebih bayar sebesar Rp380.415.441.
Karena itu, ahli berpendapat koreksi PPh Pasal 21 yang dihitung secara global, beserta konsekuensi kurang bayar dan sanksinya, seharusnya dibatalkan dan perhitungannya dilakukan berdasarkan data individual by name.
5. Pajak Masukan PPN atas mi instan bagi tenaga kerja outsourcing
Keterangan ahli selanjutnya membahas pengkreditan Pajak Masukan PPN atas pembelian mi instan yang menurut Wajib Pajak digunakan untuk mendukung tenaga kerja alih daya.
Dr. Alessandro Rey berpendapat bahwa frasa “hubungan langsung dengan kegiatan usaha” dalam ketentuan PPN perlu dinilai berdasarkan korelasi fungsional pengeluaran dengan produksi, distribusi, pemasaran dan manajemen. Menurut ahli, penafsiran tidak semestinya dibatasi pada apakah barang yang dibeli kemudian dijual kembali secara fisik kepada pelanggan.
Dalam analisis ahli, PT Artha Kreasi Utama bergerak di bidang jasa penyediaan dan pengelolaan tenaga kerja. Karena tenaga kerja merupakan faktor utama dalam penyerahan jasa outsourcing, pengeluaran yang secara nyata mendukung keberlangsungan pekerjaan tenaga kerja menurut ahli dapat mempunyai hubungan dengan kegiatan usaha.
Ahli juga mengaitkan penyediaan makanan bagi pekerja lembur dengan kewajiban ketenagakerjaan. Naskah keterangan ahli merujuk Pasal 29 PP Nomor 35 Tahun 2021 yang mengatur kewajiban perusahaan memberikan makanan dan minuman sedikitnya 1.400 kilokalori apabila kerja lembur dilakukan selama empat jam atau lebih, dan bahwa pemberian tersebut tidak dapat digantikan dengan uang. Atas dasar itu, ahli menilai penyediaan makanan untuk pekerja lembur dapat dipandang sebagai pengeluaran operasional dan bukan semata-mata konsumsi pribadi.
Untuk Tahun Pajak 2022, keterangan ahli mencatat koreksi Pajak Masukan sebesar Rp1.498.855.894 atas DPP perolehan sebesar Rp14.120.646.308. Berdasarkan bukti transaksi yang diperlihatkan kepadanya, ahli menyatakan barang diperoleh dari pemasok dan disalurkan ke lokasi penempatan tenaga kerja. Karena jasa outsourcing yang diberikan PT Artha Kreasi Utama merupakan kegiatan usaha yang menghasilkan penyerahan terutang PPN, ahli berpendapat Pajak Masukan tersebut mempunyai dasar untuk dikreditkan.
Pokok pendapat ahli: kewenangan dan koreksi harus dapat dibuktikan
Secara keseluruhan, pendapat Dr. Alessandro Rey menempatkan dua isu utama sebagai pusat analisis, yakni legalitas kewenangan pemeriksa dan kualitas pembuktian atas koreksi pajak. Menurut ahli, koreksi fiskal harus didukung bukti yang kompeten, relevan dan memadai. Penggunaan kendaraan, apartemen, penghitungan PPh Pasal 21 maupun pengkreditan Pajak Masukan harus diuji berdasarkan fakta transaksi dan fakta penggunaan, bukan semata-mata berdasarkan asumsi.
“Pemeriksaan pajak bukan sekadar proses menghasilkan angka koreksi. Apabila suatu koreksi akan melahirkan kewajiban pajak bagi Wajib Pajak, proses yang mendahuluinya harus sah dari sisi kewenangan dan koreksinya harus dapat dipertanggungjawabkan dari sisi pembuktian serta penerapan hukumnya.”
Pernyataan tersebut merupakan ringkasan redaksional atas substansi pendapat ahli, bukan kutipan verbatim dari naskah.
P5I juga menegaskan bahwa pendapat mengenai ultra vires, cacat hukum atau keharusan membatalkan suatu koreksi merupakan pendapat hukum ahli yang diajukan Wajib Pajak, sehingga masih terbuka untuk ditanggapi fiskus serta diuji melalui mekanisme hukum perpajakan maupun peradilan yang tersedia.
Wajib Pajak menolak menandatangani Risalah Pembahasan Akhir Hasil Pemeriksaan tanggal 17 September 2026
Atas keseluruhan persoalan tersebut, PT Artha Kreasi Utama menolak menandatangani Risalah Pembahasan Akhir Hasil Pemeriksaan tanggal 17 September 2026.
Menurut Wajib Pajak, penolakan dilakukan karena pembahasan dinilai mempunyai persoalan mengenai kewenangan dan prosedur yang material, termasuk persoalan jangka waktu pemeriksaan, perubahan dan perpanjangan kewenangan Tim Pemeriksa, penolakan perekaman, perlakuan terhadap dokumen yang dibawa Wajib Pajak, dan keterangan ahli yang menurut Wajib Pajak tidak dipertimbangkan secara substantif.
Dengan demikian, penolakan tanda tangan tersebut dimaksudkan sebagai reservasi dan keberatan hukum terhadap proses, bukan pernyataan bahwa Wajib Pajak tidak pernah hadir atau menolak mengikuti proses pemeriksaan.
TRANSPARANSI LHKPN PEJABAT YANG TERKAIT PEMERIKSAAN
Sebagai bagian dari kontrol publik terhadap penyelenggara negara, P5I turut mencantumkan informasi Laporan Harta Kekayaan Penyelenggara Negara atau LHKPN dari pejabat yang namanya tercantum dalam proses pemeriksaan. Publikasi LHKPN tersebut tidak berarti bahwa pejabat yang bersangkutan dituduh memiliki harta ilegal, menyembunyikan kekayaan atau melakukan tindak pidana. Data berikut merupakan ringkasan dari Pengumuman LHKPN yang telah berstatus Verifikasi Administratif Lengkap.
| Pejabat | Kedudukan dalam pemeriksaan | Total harta | Utang | Kekayaan bersih |
| Sigit Purnomo | Kepala KPP | Rp6.898.939.236 | Rp647.863.924 | Rp6.251.075.312 |
| Antonius Herry Wijayanto | Supervisor | Rp4.524.254.880 | Rp210.000.000 | Rp4.314.254.880 |
| Muhamad Holil | Ketua Tim Pemeriksa | Rp6.234.716.589 | Rp0 | Rp6.234.716.589 |
| Aziz Falaqurrizky | Anggota Tim Pemeriksa | Rp2.059.017.457 | Rp630.375.000 | Rp1.428.642.457 |
Sigit Purnomo
Pengumuman LHKPN Periodik Tahun 2025 atas nama Sigit Purnomo, NHK 130930, disampaikan pada 26 Februari 2026 dan berstatus Verifikasi Administratif Lengkap. Dalam dokumen tersebut jabatan yang masih tercantum adalah Kepala Bidang Penyuluhan Pelayanan dan Hubungan Masyarakat pada Direktorat Jenderal Pajak.
LHKPN tersebut mencatat subtotal harta sebesar Rp6.898.939.236, utang sebesar Rp647.863.924, sehingga total kekayaan bersih yang diumumkan adalah Rp6.251.075.312. Dalam dokumen PAHP September 2026, Sigit Purnomo tercantum sebagai Kepala KPP Madya Dua Jakarta Selatan II. Perbedaan jabatan tersebut harus dibaca berdasarkan periode masing-masing dokumen dan tidak dengan sendirinya menunjukkan adanya ketidaksesuaian.
Antonius Herry Wijayanto
Pengumuman LHKPN Periodik Tahun 2025 mencatat Antonius Herry Wijayanto, NHK 77885, sebagai Pemeriksa Pajak pada Direktorat Jenderal Pajak dengan status Verifikasi Administratif Lengkap. Subtotal harta yang diumumkan berjumlah Rp4.524.254.880, dengan utang Rp210.000.000, sehingga kekayaan bersih yang diumumkan adalah Rp4.314.254.880.
Muhamad Holil
Pengumuman LHKPN Periodik Tahun 2025 mencatat Muhamad Holil, NHK 90234, sebagai Pemeriksa Pajak pada Direktorat Jenderal Pajak dan berstatus Verifikasi Administratif Lengkap. Subtotal harta sekaligus total kekayaan yang diumumkan sebesar Rp6.234.716.589, dan dalam pengumuman tersebut tidak dicantumkan nilai utang.
Aziz Falaqurrizky
Pengumuman LHKPN Periodik Tahun 2025 mencatat Aziz Falaqurrizky, NHK 481769, sebagai Pemeriksa Pajak pada Direktorat Jenderal Pajak dengan status Verifikasi Administratif Lengkap. Subtotal harta sebesar Rp2.059.017.457, dengan utang Rp630.375.000, sehingga kekayaan bersih yang diumumkan adalah Rp1.428.642.457.
Masyarakat dapat ikut mengawasi LHKPN
P5I menegaskan bahwa penyebutan LHKPN tidak dimaksudkan untuk menuduh pejabat tertentu memiliki aset yang tidak dilaporkan.
Dokumen pengumuman LHKPN KPK sendiri menjelaskan bahwa rincian harta merupakan informasi yang diisi dan dikirimkan sendiri oleh Penyelenggara Negara melalui e-LHKPN. Dokumen tersebut juga menyatakan bahwa informasi tersebut tidak dapat dijadikan dasar oleh siapapun untuk menyatakan bahwa harta bersangkutan tidak terkait tindak pidana. Apabila kemudian terdapat harta milik Penyelenggara Negara dan/atau keluarganya yang tidak dilaporkan, penyelenggara negara wajib mempertanggungjawabkannya sesuai peraturan perundang-undangan.
Oleh karena itu, masyarakat yang memiliki informasi faktual dan bukti yang dapat dipertanggungjawabkan mengenai adanya harta milik penyelenggara negara dan/atau keluarganya yang diduga belum dilaporkan dalam LHKPN, atau menemukan ketidaksesuaian antara keadaan faktual dengan LHKPN yang diumumkan, dipersilakan menyampaikan informasi tersebut kepada Dr. Alessandro Rey/P5I untuk dilakukan penelaahan hukum dan, apabila terdapat dasar serta bukti yang memadai, diteruskan kepada Komisi Pemberantasan Korupsi.
Masyarakat juga dapat langsung menyampaikan laporan kepada KPK melalui kanal resmi KPK. P5I menegaskan bahwa setiap informasi yang diterima harus terlebih dahulu diverifikasi. Besarnya kekayaan, kenaikan nilai kekayaan, kepemilikan tanah, bangunan, kendaraan, surat berharga atau jenis aset tertentu tidak dengan sendirinya merupakan bukti pelanggaran hukum. Yang diperlukan adalah data dan bukti konkret mengenai aset yang semestinya dilaporkan atau adanya ketidaksesuaian faktual yang dapat diverifikasi.
“Transparansi LHKPN bukan instrumen untuk menghakimi penyelenggara negara. LHKPN merupakan instrumen kontrol publik. Apabila masyarakat mempunyai bukti konkret mengenai aset yang secara faktual dimiliki atau dikuasai penyelenggara negara dan/atau keluarganya tetapi diduga belum tercantum dalam LHKPN, informasi tersebut harus diverifikasi dan disampaikan melalui mekanisme hukum kepada KPK. Sebaliknya, tuduhan tanpa dasar dan tanpa bukti harus dihindari.”
Prosedur pemeriksaan bukan formalitas
Dr. Alessandro Rey menegaskan bahwa Wajib Pajak tidak meminta perlakuan khusus dari administrasi pajak.
“Apabila Wajib Pajak diwajibkan mematuhi tenggat, surat, pembukuan, pembuktian dan seluruh prosedur perpajakan secara ketat, pejabat pajak juga wajib menjalankan kewenangannya berdasarkan standar hukum yang sama. Kewenangan pemeriksa lahir dari hukum, dijalankan menurut hukum, dan dibatasi oleh hukum.”
Menurut Ahli, apabila terdapat keberatan mengenai jangka waktu kewenangan pemeriksa, perubahan Tim Pemeriksa, pemberitahuan perpanjangan, dokumen yang tidak diperiksa, keterangan ahli yang tidak dipertimbangkan serta penolakan dokumentasi audio-visual tanpa penjelasan dasar hukum yang memadai, keseluruhan persoalan tersebut harus dapat diuji secara transparan melalui mekanisme hukum yang tersedia.
Ahli menegaskan bahwa rilis ini menyampaikan posisi dan keberatan hukum Wajib Pajak serta ringkasan pendapat ahli berdasarkan dokumen yang tersedia. Rilis ini tidak menyatakan bahwa telah terdapat putusan pengadilan yang menyatakan Sigit Purnomo, Antonius Herry Wijayanto, Muhamad Holil, Aziz Falaqurrizky ataupun pejabat Direktorat Jenderal Pajak lainnya telah melakukan tindak pidana atau pelanggaran hukum.
Pendapat mengenai ultra vires, cacat kewenangan, cacat prosedur, cacat hukum maupun keharusan membatalkan koreksi merupakan posisi hukum dan pendapat ahli yang masih dapat diperdebatkan dan diuji dalam mekanisme hukum yang berlaku. Hak jawab dan klarifikasi dari Direktorat Jenderal Pajak, KPP Madya Dua Jakarta Selatan II, maupun masing-masing pejabat yang disebut dalam rilis ini terbuka sepenuhnya.
PENULIS / NARASUMBER HUKUM
Dr. Alessandro Rey, S.H., M.H., M.Kn., B.S.C., M.B.A.
Ahli Hukum Pajak – Perkumpulan Profesi Pengacara dan Praktisi Pajak Indonesia (P5I)
Kontak informasi dan penyampaian data
Masyarakat yang memiliki informasi faktual beserta dokumen atau bukti mengenai dugaan ketidaksesuaian LHKPN dapat menyampaikannya melalui kanal resmi P5I untuk dilakukan penelaahan hukum dan, apabila terdapat dasar hukum serta bukti yang memadai, diteruskan kepada KPK. Masyarakat juga dapat menyampaikan informasi tersebut secara langsung kepada Komisi Pemberantasan Korupsi melalui saluran resmi yang tersedia.
Sumber dokumen utama: Risalah Pembahasan Akhir Hasil Pemeriksaan tanggal 17 September 2026; Keterangan Ahli Dr. Alessandro Rey dalam PAHP PT Artha Kreasi Utama; Pengumuman LHKPN Periodik Tahun 2025 atas nama Sigit Purnomo, Antonius Herry Wijayanto, Muhamad Holil, dan Aziz Falaqurrizky.