
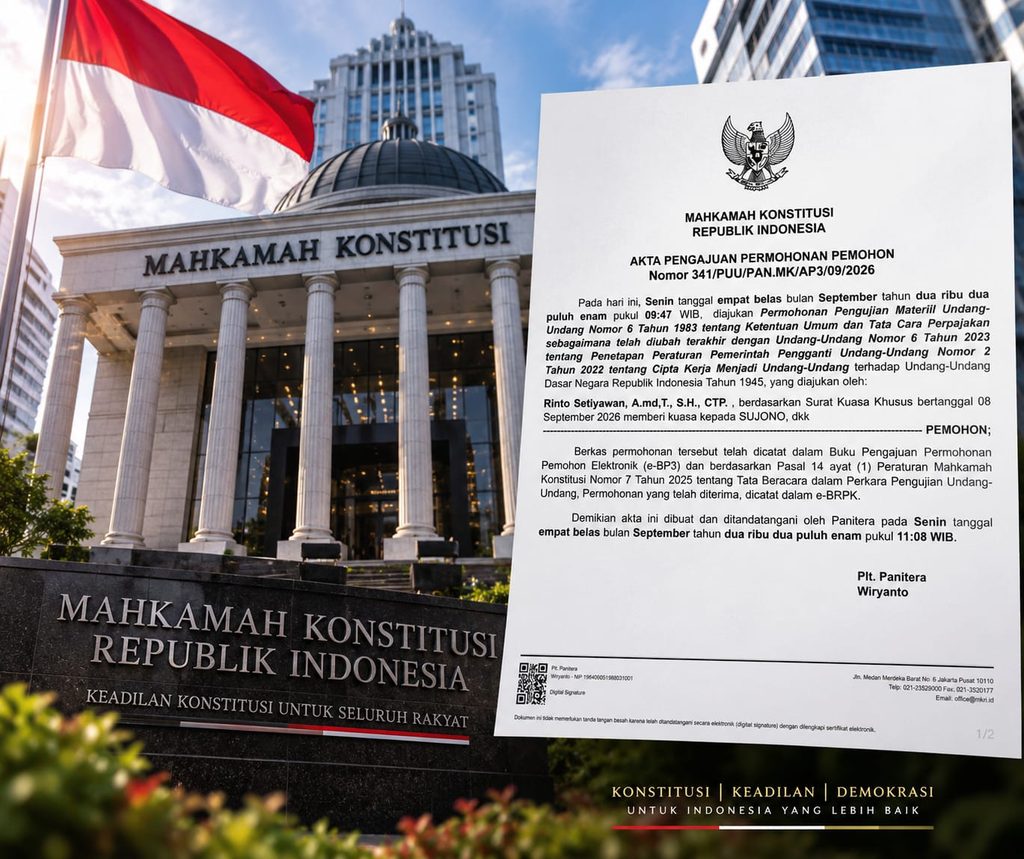
JAKARTA — Ketua Umum Ikatan Wajib Pajak Indonesia (IWPI) sekaligus advokat dan praktisi hukum perpajakan, Rinto Setiyawan, A.Md.T., S.H., CTP, mengajukan permohonan pengujian materiil ke Mahkamah Konstitusi terkait ketentuan Pasal 44E ayat (2) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP). Permohonan tersebut tercatat dengan Nomor Perkara 341/PUU/PAN.MK/AP3/09/2026 dan berfokus pada frasa “diatur dengan atau berdasarkan Peraturan Menteri Keuangan” yang berkaitan dengan pelaksanaan kuasa serta kompetensi kuasa Wajib Pajak.
Permohonan tersebut diajukan melalui tim kuasa hukum yang terdiri dari Sujono, S.E., S.H., Husnaf Rafli, S.H., S.I.Kom., M.H., dan Kahfi Permana, S.H., M.H., CTA. Pemohon meminta agar kewenangan pengaturan yang diberikan kepada Menteri Keuangan memiliki batas yang jelas sesuai dengan prinsip konstitusi.
Dalam permohonannya, IWPI menegaskan bahwa pengaturan mengenai kuasa Wajib Pajak tetap membutuhkan standar kompetensi, pembinaan, dan pengawasan. Namun, kewenangan tersebut seharusnya dibatasi hanya pada aspek teknis-administratif dan tidak berkembang menjadi kewenangan tanpa batas dalam menentukan hak warga negara untuk menjalankan profesinya.
Menurut Pemohon, undang-undang tidak dapat dimaknai sebagai pemberian kewenangan penuh kepada Menteri Keuangan untuk membentuk aturan substantif yang menentukan pengakuan kompetensi, kelayakan bertindak, serta akses seseorang dalam menerima penunjukan sebagai kuasa Wajib Pajak.
“Permohonan ini tidak meminta standar kompetensi kuasa pajak dihapus. Yang kami minta adalah batas yang jelas bahwa Menteri Keuangan tetap dapat mengatur pendaftaran, verifikasi, pembuktian kompetensi, bentuk dokumen, serta tata cara pelayanan. Namun, materi yang membatasi atau memperluas hak warga negara harus memiliki dasar dan parameter yang cukup dalam undang-undang,” ujar Kahfi Permana, S.H., M.H., selaku Juru Bicara Pemohon sekaligus kuasa hukum.
Dalam permohonan tersebut, Peraturan Menteri Keuangan Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026 tidak dijadikan sebagai objek pengujian. Kedua aturan tersebut digunakan sebagai fakta konkret untuk menggambarkan penerapan kewenangan delegatif yang bersumber dari Pasal 44E ayat (2) huruf e UU KUP.
Pemohon menjelaskan bahwa PMK Nomor 44 Tahun 2026 menjadikan Surat Keterangan Terdaftar atau SKT yang masih berlaku sebagai salah satu syarat bagi Pihak Lain untuk dapat bertindak sebagai kuasa Wajib Pajak. Sementara itu, PMK Nomor 55 Tahun 2026 mengatur berbagai ketentuan mengenai penerbitan SKT, klasifikasi A, B, dan C, masa berlaku, pemeriksaan, pembekuan, pencabutan, hingga publikasi sanksi.
Menurut Pemohon, keberadaan SKT dalam rangkaian pengaturan tersebut memiliki dampak yang lebih luas dibandingkan sekadar administrasi. Kepemilikan, pembekuan, maupun pencabutan SKT dapat menentukan seseorang dapat atau tidak dapat menerima penunjukan sebagai kuasa Wajib Pajak.
Karena memiliki pengaruh langsung terhadap akses menjalankan pekerjaan, Pemohon menilai SKT telah memiliki fungsi yang bersifat konstitutif. Oleh sebab itu, pengaturan yang memberikan dampak terhadap hak warga negara harus memiliki dasar hukum dan batas kewenangan yang jelas.
Dalam permohonannya, Pemohon menyampaikan bahwa kerugian konstitusional yang dialami bersifat nyata dan setidak-tidaknya memiliki potensi terjadi. Pemohon memiliki Sertifikat Brevet AB dan Kartu Izin Kuasa Hukum Perpajakan yang masih berlaku hingga 9 April 2028, namun belum memiliki SKT sebagai Pihak Lain.
Sementara itu, hubungan jasa profesional Pemohon dengan Wajib Pajak berlangsung hingga 30 April 2027. Kondisi tersebut melewati masa peralihan penunjukan berdasarkan brevet atau ijazah yang berakhir pada 31 Desember 2026. Setelah berakhirnya masa peralihan tersebut, Pemohon menilai kesempatan untuk menerima penunjukan baru sebagai kuasa Wajib Pajak akan bergantung pada status kepemilikan SKT. Hal tersebut dinilai berpotensi membatasi akses profesional apabila persyaratan tersebut tidak memiliki batas pengaturan yang jelas dalam undang-undang.
Permohonan pengujian tersebut menggunakan tiga dasar konstitusional dalam UUD 1945. Pertama, Pasal 28D ayat (1) mengenai hak atas kepastian hukum yang adil. Kedua, Pasal 27 ayat (2) mengenai hak warga negara atas pekerjaan dan penghidupan yang layak. Ketiga, Pasal 28J ayat (2) mengenai ketentuan pembatasan hak warga negara.
Pemohon menegaskan bahwa hak atas pekerjaan tidak berarti seseorang dapat menjalankan profesi tanpa standar kompetensi. Standar kompetensi tetap diperlukan untuk menjaga kualitas pelayanan perpajakan. Namun, persoalan yang diuji adalah apakah persyaratan administratif dapat memberikan akibat substantif terhadap hak warga negara tanpa batas dan parameter yang cukup pada tingkat undang-undang.
Sebagai dasar argumentasi, Pemohon merujuk pada ratio decidendi Putusan Mahkamah Konstitusi Nomor 63/PUU-XV/2017 yang membatasi pendelegasian pengaturan mengenai kuasa Wajib Pajak kepada Menteri Keuangan pada ranah teknis-administratif.
Pemohon juga membedakan perkara ini dengan Putusan MK Nomor 25/PUU-XXIII/2025. Menurut Pemohon, putusan tersebut membahas persyaratan kuasa hukum dalam tahap peradilan berdasarkan Undang-Undang Pengadilan Pajak. Sementara perkara ini berkaitan dengan batas delegasi pengaturan dalam UU KUP pada tahap pelaksanaan hak dan pemenuhan kewajiban perpajakan oleh seorang kuasa sebagaimana diatur dalam Pasal 32 ayat (3) dan kompetensi tertentu dalam Pasal 32 ayat (3a).
Dalam petitumnya, Pemohon meminta Mahkamah Konstitusi menyatakan bahwa frasa “diatur dengan atau berdasarkan Peraturan Menteri Keuangan” dalam Pasal 44E ayat (2) UU KUP, sepanjang berkaitan dengan materi huruf e, bertentangan dengan UUD 1945 dan tidak memiliki kekuatan hukum mengikat apabila tidak dimaknai secara terbatas.
Pemohon meminta agar frasa tersebut hanya dimaknai berlaku untuk hal-hal yang bersifat teknis-administratif dan tidak mencakup pembatasan maupun perluasan hak serta kewajiban warga negara. Pemohon juga menegaskan bahwa apabila permohonan tersebut dikabulkan, maka hal tersebut tidak secara otomatis membatalkan PMK Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026 karena kedua aturan tersebut bukan objek pengujian. Namun, seluruh aturan pelaksana yang berkaitan dengan norma tersebut harus ditafsirkan sesuai dengan batas konstitusional yang ditetapkan Mahkamah.
Ketentuan yang melampaui batas kewenangan tersebut nantinya harus disesuaikan oleh Menteri Keuangan agar tetap berada dalam koridor hukum yang berlaku. “Putusan yang dimohonkan bukan bertujuan melakukan deregulasi terhadap kuasa pajak. Permohonan ini bertujuan agar tata kelola profesi tetap kuat, tetapi sumber kewenangan, batas pembatasan, dan perlindungan hak warga negara juga memiliki dasar yang kuat. Administrasi tidak boleh berubah menjadi pintu tunggal yang menentukan seseorang boleh atau tidak boleh bekerja,” ujar Kahfi.
Melalui pengujian materiil ini, IWPI berharap Mahkamah Konstitusi memberikan kepastian mengenai batas kewenangan pengaturan kuasa Wajib Pajak. Pemohon menilai keseimbangan antara standar kompetensi, pengawasan, dan perlindungan hak warga negara menjadi bagian penting dalam membangun sistem perpajakan yang profesional, transparan, dan berkeadilan.
Kontak Media
Tim Kuasa Hukum Pemohon: PANCASILA JUSTICE & PARTNERS
Narahubung: KAHFI PERMANA, S.H., M.H.
Email: [email protected]