
SIDANG KEDUA PT NAFASINDO VS DJP
Majelis XVI A mendalami error in persona, kewenangan penandatanganan SKP, dokumen pemeriksaan, dan pemenuhan formal identitas prinsipal
JAKARTA — Pengadilan Pajak pada Selasa, 10 November 2026, melanjutkan pemeriksaan sengketa gugatan PT Nafasindo melawan Direktur Jenderal Pajak. Dalam sidang kedua ini, Majelis XVI A memeriksa 20 sengketa pajak Tahun Pajak 2024 yang berasal dari satu rangkaian pemeriksaan. Agenda persidangan berfokus pada penjelasan kronologis Tergugat, penjelasan tertulis Penggugat mengenai pokok sengketa, serta pemeriksaan lebih lanjut atas dokumen dan fakta yang menjadi dasar masing-masing dalil.
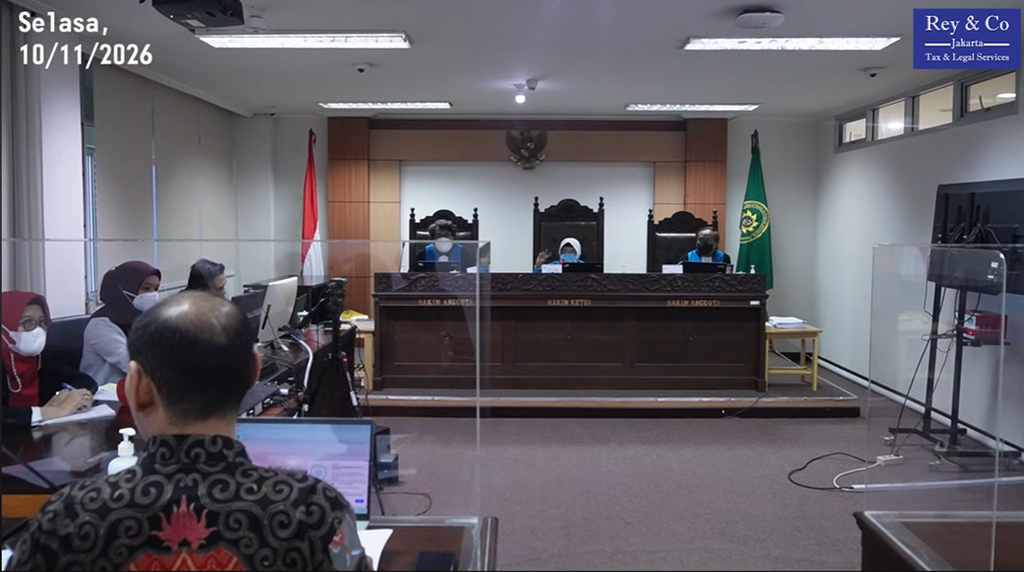
Dokumentasi pihak PT Nafasindo di area Pengadilan Pajak setelah persidangan, 10 November 2026.
Majelis Meminta Paspor Asli Prinsipal Diperlihatkan
Pada awal persidangan, Majelis meminta Penggugat memperlihatkan paspor asli atas nama Muhammad Bukhori beserta salinan atau pindaiannya. Penggugat menjelaskan bahwa pindai paspor telah diunggah melalui e-Tax Court, tetapi paspor asli belum berada di tangan kuasa hukum. Penggugat kemudian menyampaikan bahwa prinsipal sedang berada di Malaysia.
Majelis menegaskan bahwa untuk pemenuhan ketentuan formal, paspor asli tetap harus diperiksa. Namun, Majelis membuka kemungkinan pemeriksaan melalui Zoom apabila prinsipal berhalangan hadir secara langsung, dengan cara memperlihatkan paspor aslinya melalui persidangan daring pada sidang berikutnya.
Tergugat Paparkan Kronologi 20 Sengketa dari Satu LHP
Tergugat menjelaskan bahwa terdapat 20 berkas sengketa yang terdiri dari gugatan atas SKPKB PPN, STP PPN, SKPKB PPh Pasal 23, SKPKB PPh Pasal 26, serta satu SKPLB PPh Badan. Menurut Tergugat, seluruhnya berasal dari satu Laporan Hasil Pemeriksaan.
Tergugat memaparkan rangkaian pemeriksaan mulai dari penerbitan Surat Perintah Pemeriksaan, permintaan dokumen, pertemuan pemeriksa dengan Penggugat, perubahan tim pemeriksa, permintaan keterangan, penyampaian SPHP, pembahasan akhir hasil pemeriksaan, hingga penerbitan SKP dan STP pada 24 Juni 2026. Penggugat kemudian mengajukan gugatan pada 24 Juli 2026.
Dalam penjelasannya, Tergugat juga menyatakan bahwa penerbitan ketetapan dilakukan berdasarkan kewenangan delegatif. Tergugat merujuk ketentuan administrasi pemerintahan, PMK 81 Tahun 2024, dan keputusan internal DJP mengenai pelimpahan kewenangan. Karena sifat kewenangannya disebut delegatif, menurut Tergugat Kepala KPP dapat menandatangani ketetapan secara langsung tanpa mencantumkan frasa “atas nama”.
Penggugat Soroti Nama “Nafasindo” Tanpa Frasa “PT”
Salah satu pokok sengketa yang disampaikan Penggugat adalah pencantuman identitas wajib pajak. Dalam SKP dan dokumen pemeriksaan, nama yang tercantum hanya “Nafasindo” tanpa frasa “PT”. Penggugat merujuk Undang-Undang Perseroan Terbatas dan berpendapat bahwa nama badan hukum semestinya mencantumkan bentuk perseroannya, sehingga pencantuman tersebut dinilai sebagai error in persona.
Tergugat membantah dalil tersebut, namun pada saat yang sama mengakui bahwa dalam sistem administrasi perpajakannya terdapat kolom tersendiri yang menunjukkan status hukum Penggugat sebagai perseroan terbatas atau PT. Tergugat menjelaskan bahwa nama yang tampil pada sistem memang hanya “Nafasindo”, sementara status badan hukumnya tercatat pada kolom yang berbeda sebagai PT. Bagi Penggugat, penjelasan ini justru menegaskan bahwa Tergugat mengetahui dan mengakui sejak awal bahwa subjek hukum yang dimaksud adalah PT Nafasindo, meskipun nomenklatur pada SKP dan dokumen pemeriksaan hanya mencantumkan “Nafasindo”. Tergugat tetap berpendapat tidak terjadi kekeliruan subjek hukum karena NPWP merupakan identitas unik wajib pajak.
Majelis kemudian meminta kedua pihak menyiapkan bukti terkait identitas sejak awal pendaftaran wajib pajak, termasuk Surat Keterangan Terdaftar serta dokumen administrasi atau permohonan layanan dalam tiga tahun terakhir. Majelis hendak melihat bagaimana nama wajib pajak digunakan secara konsisten dalam hubungan administrasi antara PT Nafasindo dan DJP.
BAHP Disebut Sudah Dibuat, tetapi Belum Dilampirkan
Perdebatan lain muncul mengenai berita acara hasil pertemuan dan berita acara pemberian keterangan. Tergugat menyatakan bahwa berdasarkan keterangan tim pemeriksa KPP PMA Empat, berita acara tersebut telah dibuat dan telah ditandatangani oleh Penggugat.
Namun ketika Majelis menanyakan apakah dokumen itu sudah dilampirkan dalam persidangan, Tergugat menjawab belum. Tergugat menyampaikan bahwa pihaknya masih mengumpulkan dokumen dari tim pemeriksa karena selama pemeriksaan sempat terjadi perubahan susunan tim.
Majelis kemudian menegaskan bahwa apabila Tergugat mendalilkan Penggugat telah menandatangani berita acara, dokumen tersebut harus disampaikan sebelum persidangan berikutnya agar dapat diperiksa dan ditanggapi oleh Penggugat. Penggugat sendiri menegaskan bahwa yang dipersoalkan sejak awal adalah belum diterimanya salinan berita acara hasil pertemuan pertama dan tidak dituangkannya keterangan mengenai proses bisnis dalam berita acara tersebut.
Majelis Memetakan Tiga Isu secara Berjenjang
Hakim Anggota memetakan sengketa ke dalam tiga isu utama yang akan diperiksa secara berjenjang, yaitu error in persona, berita acara hasil pertemuan dan pemberian keterangan, serta kewenangan penandatanganan SKP. Menurut Majelis, apabila pada tahap pertama terbukti terjadi error in persona, pemeriksaan terhadap isu berikutnya dapat menjadi tidak relevan; apabila tidak, pemeriksaan akan dilanjutkan ke isu berikutnya.
Majelis juga meminta agar sebelum masuk lebih jauh pada perlakuan perpajakan, para pihak terlebih dahulu membuktikan fakta-fakta hukum yang mendasari sengketa. Karena itu, baik Penggugat maupun Tergugat diminta menyiapkan dokumen pembanding dan alat bukti yang dapat menguatkan dalil masing-masing.
Penggugat Akan Menyampaikan Bantahan pada Sidang Berikutnya
Penggugat menjelaskan bahwa penjelasan tertulis yang disampaikan pada sidang ini pada dasarnya merupakan pemetaan ulang atas gugatan dan bantahan yang telah diajukan sebelumnya. Karena penjelasan tertulis Tergugat baru diterima pada malam sebelum persidangan, Penggugat menyatakan akan menyampaikan bantahan secara khusus pada sidang berikutnya.
Majelis menutup sidang dengan menetapkan pemeriksaan 20 sengketa gugatan PT Nafasindo dilanjutkan pada 8 Desember 2026. Pada tahap tersebut, Tergugat diminta melengkapi berita acara yang disebut telah ditandatangani Penggugat, sementara Penggugat akan memberikan bantahan atas penjelasan tertulis Tergugat serta menunjukkan paspor asli prinsipal sesuai arahan Majelis.
Catatan: Rilis ini disusun berdasarkan transkrip sidang kedua PT Nafasindo vs Direktur Jenderal Pajak tanggal 10 November 2026. Uraian posisi hukum para pihak merupakan dalil masing-masing pihak dan belum merupakan kesimpulan atau putusan Majelis Hakim.