
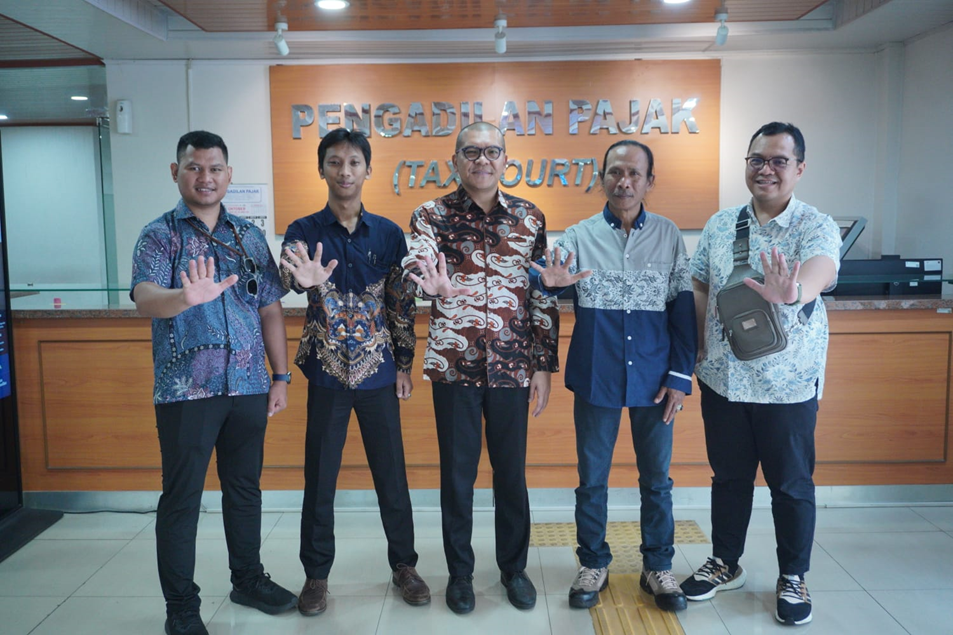
Dokumentasi foto bersama di area Pengadilan Pajak. Foto disampaikan oleh Tim Kuasa Hukum PT Arion Indonesia.
JAKARTA — Ahli Hukum Pajak Dr. Alessandro Rey, S.H., M.H., M.Kn., B.S.C., M.B.A., memberikan keterangan ahli dalam persidangan sengketa perpajakan antara PT Arion Indonesia selaku Penggugat dan Direktur Jenderal Pajak (DJP) selaku Tergugat, Nomor Sengketa 005952.99/2026/PP, di Pengadilan Pajak pada Rabu, 28 Oktober 2026.
Persidangan diperiksa Majelis Hakim XIV A yang diketuai Dudi Wahyudi, Ak., M.M., bersama Hakim Anggota Winarsih dan Untung Setyo Margono. Sebelum memberikan keterangannya, Alessandro Rey mengucapkan sumpah/janji ahli sebagaimana dituangkan dalam berita acara tanggal 28 Oktober 2026.
Kehadirannya didasarkan pada Surat Tugas Ketua Program Studi Hukum Bisnis Universitas Mahkota Tricom Unggul Nomor 001/HB-MTU/ST/X/2026 tertanggal 22 Oktober 2026. Keterangan ahli berfokus pada batas kesalahan administratif (clerical error), pembetulan berdasarkan Pasal 16 UU KUP, perlindungan hak keberatan berdasarkan Pasal 25 UU KUP, serta implikasi putusan Pengadilan Pajak sebelumnya terhadap kewenangan korektif DJP.
Sengketa Berawal dari Dugaan Kesalahan Pencantuman Angka Pajak
Menurut uraian dalam naskah keterangan ahli, sengketa bermula dari dugaan kekeliruan pencantuman jumlah kurang atau lebih bayar yang disetujui Wajib Pajak dalam proses pemeriksaan Pajak Penghasilan Badan Tahun Pajak 2019. Berdasarkan dokumen tanggapan Surat Pemberitahuan Hasil Pemeriksaan (SPHP) dan pembukuan yang dijadikan dasar analisis, PT Arion Indonesia menyatakan posisi Lebih Bayar sebesar Rp113.728.951.
Namun, Surat Ketetapan Pajak yang kemudian dibetulkan melalui Keputusan Direktur Jenderal Pajak Nomor KEP-00057/NKEB/PJ/KPP.1209/2023 tertanggal 20 Oktober 2023 mencantumkan jumlah kurang atau lebih bayar yang disetujui Wajib Pajak sebagai Kurang Bayar sebesar Rp242.840.836. Perbedaan kedua angka itu menjadi pokok analisis mengenai karakter kesalahan yang didalilkan.
Alessandro Rey berpandangan bahwa jika perbedaan angka tersebut terbukti berasal dari kekeliruan pemindahan, pencatatan, atau penghitungan data pemeriksaan, maka mekanisme pembetulan menurut Pasal 16 ayat (1) UU KUP relevan untuk diuji. Menurutnya, suatu kesalahan teknis tidak semestinya langsung dikualifikasikan sebagai sengketa materiil tanpa menilai asal dan sifat kekeliruannya.
Pasal 16 UU KUP sebagai Mekanisme Koreksi dan Perlindungan Hukum
Pasal 16 ayat (1) UU KUP memberikan kewenangan kepada Direktur Jenderal Pajak untuk membetulkan surat ketetapan pajak dan keputusan perpajakan tertentu, baik atas permohonan Wajib Pajak maupun karena jabatan, apabila terdapat kesalahan tulis, kesalahan hitung, dan/atau kekeliruan penerapan ketentuan tertentu dalam peraturan perpajakan.
Menurut ahli, mekanisme tersebut merupakan instrumen administrasi yang juga melayani tujuan kepastian hukum. Penjelasan Pasal 16 ayat (1) UU KUP menempatkan pembetulan kesalahan manusiawi dalam konteks pelaksanaan tugas pemerintahan yang baik. Dalam perkara ini, ia menekankan pentingnya pemeriksaan dokumen SPHP, rekonsiliasi angka, serta bukti pembukuan sebelum menentukan apakah permohonan merupakan koreksi teknis atau keberatan atas materi ketetapan.
Alessandro Rey juga mengkritisi penafsiran yang menurut pendapatnya menggunakan keberadaan persengketaan sebagai alasan menolak pembetulan tanpa memeriksa terlebih dahulu dugaan kesalahan pencantuman. Penilaian tersebut merupakan argumentasi hukum ahli dan tetap menjadi bagian dari perkara yang harus ditimbang oleh pengadilan.
Hak Keberatan Wajib Pajak dan Risiko Kebuntuan Administratif
Berdasarkan kronologi yang disampaikan ahli, PT Arion Indonesia mengajukan keberatan pada 23 Januari 2024. DJP kemudian mengembalikan surat keberatan melalui Surat Nomor S-1660/PJ/WPJ.12/2024 tertanggal 30 Juli 2024 dengan alasan belum terpenuhinya persyaratan pelunasan jumlah pajak yang disetujui dalam pemeriksaan.
Menurut Alessandro Rey, apabila jumlah yang digunakan sebagai dasar persyaratan pelunasan ternyata berasal dari kesalahan administrasi fiskus, situasi tersebut berpotensi mengganggu hak prosedural Wajib Pajak. Ia menggambarkan keadaan ketika jalur keberatan tidak dapat dilanjutkan sementara permohonan pembetulan juga ditolak sebagai kebuntuan administratif (administrative deadlock).
Ahli menilai bahwa prosedur perpajakan harus memberi ruang penyelesaian terhadap kesalahan yang terbukti, bukan justru membuat Wajib Pajak kehilangan kesempatan memperoleh penilaian atas pokok keberatannya. Pandangan tersebut dikaitkan dengan asas kepastian hukum, kecermatan, dan keadilan.
Negara Tidak Boleh Diuntungkan dari Kesalahannya Sendiri
Dalam keterangan ahli, Alessandro Rey menguraikan asas nemo auditur propriam turpitudinem allegans. Dalam konteks argumentasinya, asas tersebut digunakan untuk menegaskan bahwa suatu pihak tidak patut memperoleh keuntungan hukum dari kekeliruannya sendiri.
Menurutnya, jika kesalahan administratif fiskus terbukti justru menjadi dasar untuk menghambat penggunaan hak keberatan Wajib Pajak, konsekuensi tersebut harus diuji secara serius menurut hukum administrasi pemerintahan. Administrasi perpajakan perlu menjaga keseimbangan antara kewenangan pemungutan pajak dan kewajiban perlindungan hak Wajib Pajak.
Ahli Soroti Prosedur Pembahasan Akhir Hasil Pemeriksaan
Alessandro Rey juga mempersoalkan pelaksanaan Pembahasan Akhir Hasil Pemeriksaan (PAHP). Dalam kronologi yang diperoleh dari pihak Penggugat, undangan untuk PAHP tanggal 10 Agustus 2023 diterima dalam waktu yang sangat singkat sebelum acara yang dijadwalkan pukul 10.00 WIB. PT Arion Indonesia menyampaikan keberatan atas prosedur pemanggilan tersebut.
Menurut ahli, PAHP merupakan tahapan penting agar Wajib Pajak mendapat kesempatan yang patut untuk menjelaskan data, menanggapi koreksi pemeriksaan, dan membahas perbedaan dengan pemeriksa. Karena itu, apabila prosedur PAHP tidak dilaksanakan secara patut, akibatnya terhadap ketetapan yang diterbitkan perlu diperiksa berdasarkan bukti dan ketentuan hukum acara perpajakan.
Dalam pendapat akhirnya, ahli mengusulkan agar Majelis Hakim mempertimbangkan pemulihan hak prosedural, termasuk kemungkinan PAHP ulang jika dinilai sesuai dengan kewenangan dan dasar hukum yang berlaku.
Putusan Sebelumnya Tidak Otomatis Menghapus Kewenangan Pembetulan
PT Arion Indonesia kemudian mengajukan permohonan pembetulan yang ditolak melalui Keputusan Nomor KEP-00004/NKEB-CT/KPP.1209/2026 tertanggal 2 Juni 2026. DJP memberikan penjelasan melalui Surat Nomor S-469/KPP.1209/2026 tanggal 15 Juni 2026. Ahli mengaitkan alasan penolakan tersebut dengan Putusan Pengadilan Pajak Nomor PUT-011144.99/2023/PP/M.IIIA Tahun 2024.
Menurut Alessandro Rey, suatu putusan pengadilan sebelumnya tidak otomatis menghilangkan kewenangan DJP untuk membetulkan kesalahan administratif berdasarkan Pasal 16 UU KUP, terutama apabila kesalahan pencantuman angka yang dimohonkan belum diperiksa dan diputus secara substantif. Ia membedakan kewenangan yudisial untuk menyelesaikan sengketa dari kewenangan korektif-administratif dalam penerbitan keputusan perpajakan.
Pendapat tersebut menggarisbawahi perlunya membaca ruang lingkup perkara dan amar putusan sebelumnya secara cermat. Keberadaan putusan terdahulu, menurut ahli, tidak semestinya dijadikan satu-satunya alasan untuk tidak menilai bukti kesalahan teknis yang diajukan dalam permohonan pembetulan.
Ahli Mendorong Pembatalan Keputusan Penolakan apabila Cacat Prosedur Terbukti
Berdasarkan analisis Pasal 52 ayat (1) dan Pasal 66 ayat (1) Undang-Undang Nomor 30 Tahun 2014 tentang Administrasi Pemerintahan, Alessandro Rey berpendapat bahwa keputusan penolakan pembetulan patut dibatalkan apabila terbukti mengandung cacat prosedur yang relevan secara hukum.
Dalam kesimpulannya, ahli mendukung pembetulan jumlah kurang atau lebih bayar yang disetujui Wajib Pajak dari Kurang Bayar Rp242.840.836 menjadi Lebih Bayar Rp113.728.951 apabila dalil kesalahan administratif terbukti. Ia turut mengusulkan pelaksanaan PAHP ulang guna memulihkan hak prosedural Penggugat.
Kesimpulan tersebut merupakan pendapat ahli dalam proses pembuktian, bukan penetapan fakta atau putusan akhir Pengadilan Pajak. Penilaian atas dalil para pihak, alat bukti, keabsahan keputusan, dan konsekuensi hukumnya tetap merupakan kewenangan Majelis Hakim.
Pandangan Tim Kuasa Hukum PT Arion Indonesia
Tim Kuasa Hukum PT Arion Indonesia menilai bahwa perkara ini memiliki arti bagi praktik perlindungan hak Wajib Pajak. Persoalannya bukan hanya besarnya angka pajak yang dipersengketakan, melainkan juga jaminan atas tersedianya prosedur yang adil dan efektif ketika didalilkan terjadi kesalahan administrasi dalam penerbitan keputusan perpajakan.
Tim Kuasa Hukum berharap Majelis Hakim menilai keseluruhan rangkaian pemeriksaan, dokumen tanggapan SPHP, prosedur PAHP, keputusan pembetulan, serta pendapat ahli secara objektif dan menyeluruh. Tim Kuasa Hukum tetap menghormati independensi Majelis Hakim dan menyerahkan penyelesaian perkara kepada pengadilan berdasarkan hukum dan alat bukti.
Relevansi bagi Administrasi Perpajakan Nasional
Perkara ini mengangkat isu yang lebih luas tentang pemisahan antara kesalahan administratif dan sengketa materiil; keterkaitan pembetulan Pasal 16 UU KUP dengan hak keberatan Pasal 25 UU KUP; arti prosedur PAHP; serta hubungan antara putusan pengadilan sebelumnya dan kewenangan korektif DJP.
Bagi para praktisi dan Wajib Pajak, pembahasan ini menegaskan pentingnya dokumentasi pemeriksaan yang akurat, alasan keputusan administratif yang dapat diuji, dan pelaksanaan Asas-Asas Umum Pemerintahan yang Baik. Keterangan ahli tanggal 28 Oktober 2026 merupakan bagian dari proses peradilan yang masih harus dinilai secara independen oleh Majelis Hakim.
Tentang Ahli
Dr. Alessandro Rey, S.H., M.H., M.Kn., B.S.C., M.B.A., merupakan akademisi dan pengkaji hukum perpajakan yang aktif pada kegiatan pendidikan, penelitian, dan pengembangan ilmu hukum. Dalam naskah keterangannya, ia menyebut aktivitas pengajaran pada Universitas Sahid Jakarta, Universitas Tarumanagara, dan Universitas Mahkota Tricom Unggul serta kegiatan pendidikan profesi hukum dan perpajakan.
Informasi dan Kontak Media
Diterbitkan oleh: TIM KUASA HUKUM PT ARION INDONESIA
Penanggung jawab siaran pers: Rinto Setyawan
Kontak/WhatsApp: 0812 3320 1275
Perkara: PT Arion Indonesia melawan Direktur Jenderal Pajak
Nomor Sengketa: 005952.99/2026/PP
Pengadilan: Pengadilan Pajak, Jakarta — Majelis Hakim XIV A
Narasumber ahli: Dr. Alessandro Rey, S.H., M.H., M.Kn., B.S.C., M.B.A.
Tanggal keterangan ahli: Rabu, 28 Oktober 2026
Dokumentasi: Berita Acara Pengambilan Sumpah/Janji Ahli dan naskah keterangan ahli tanggal 28 Oktober 2026.