
Oleh: Dr. Richard Burton (Tax Lawyer dan Dosen STIH IBLAM, Jakarta) dan Dr. Wirawan B. Ilyas (Akuntan Forensik/Advokat/ Dosen Prodi Doktor Ilmu Akuntansi Univ. Negeri Jakarta/ Dosen Tamu FH UNPAD, Bandung)
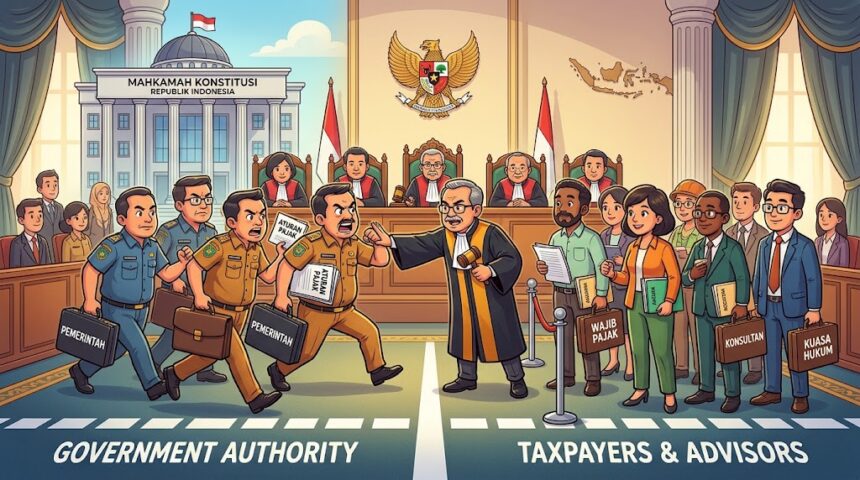
JAKARTA — Putusan Mahkamah Konstitusi Nomor 341/PUU-XXIV/2026 menjadi perhatian dalam pembahasan mengenai kompetensi pihak yang mewakili wajib pajak dalam menjalankan kepentingan hukumnya. Putusan yang diucapkan pada 7 Oktober 2026 tersebut kembali menyoroti batas kewenangan pemerintah dalam mengatur persyaratan seorang kuasa di bidang perpajakan. Persoalan ini berkaitan dengan penerapan Pasal 32 ayat (3a) Undang-Undang Harmonisasi Peraturan Perpajakan serta ketentuan turunannya dalam Peraturan Menteri Keuangan. Perdebatan muncul ketika persyaratan kompetensi diterjemahkan melalui kewajiban memiliki Surat Keterangan Terdaftar dan Surat Keterangan Kompetensi. Dalam konteks tersebut, putusan Mahkamah Konstitusi menjadi rujukan penting untuk memahami hubungan antara kompetensi profesional, kepercayaan pemberi kuasa, dan batas pengaturan administratif oleh pemerintah.
Kompetensi Kuasa Pajak Tidak Cukup Dinilai dari Dokumen Administratif
Persoalan utama yang dibahas dalam putusan tersebut adalah pemaknaan kompetensi seorang kuasa wajib pajak sebagaimana diatur dalam ketentuan perpajakan. Melalui Peraturan Menteri Keuangan Nomor 44 Tahun 2026 dan Nomor 55 Tahun 2026, persyaratan kompetensi dikaitkan dengan kepemilikan Surat Keterangan Terdaftar dan Surat Keterangan Kompetensi. Pengaturan tersebut menimbulkan pertanyaan mengenai apakah dokumen administratif dapat dijadikan ukuran utama untuk menentukan kemampuan seseorang dalam menjalankan kuasa. Padahal, penjelasan Pasal 32 ayat (3a) Undang-Undang Harmonisasi Peraturan Perpajakan menyebutkan tiga jalur untuk menilai kompetensi, yaitu jenjang pendidikan, sertifikasi, dan pembinaan oleh asosiasi. Oleh karena itu, penilaian terhadap kemampuan kuasa pajak perlu memperhatikan dasar hukum yang telah ditentukan dan tidak semata-mata bergantung pada penerbitan dokumen administratif.
Kompetensi profesional juga berkaitan dengan pengalaman seseorang dalam menangani persoalan perpajakan secara nyata. Penguasaan teori dan sertifikasi dapat menjadi bagian dari penilaian, tetapi pengalaman menghadapi berbagai kasus turut memberikan gambaran mengenai kemampuan seorang kuasa. Dalam praktiknya, persoalan perpajakan dapat melibatkan penafsiran ketentuan, kelengkapan dokumen, prosedur administratif, serta penyelesaian sengketa. Pihak yang memberikan kuasa tentu berkepentingan memastikan bahwa orang yang dipercaya mampu memahami dan menjalankan urusan hukumnya. Dengan demikian, penilaian kompetensi perlu ditempatkan dalam kerangka yang mempertimbangkan pendidikan, sertifikasi, pembinaan, dan kemampuan profesional sesuai ketentuan yang berlaku.
Pemberian Kuasa Merupakan Hubungan Hukum Keperdataan
Pemberian kuasa pada dasarnya merupakan hubungan hukum keperdataan yang diatur dalam Pasal 1792 Kitab Undang-Undang Hukum Perdata. Hubungan tersebut memberikan kewenangan kepada penerima kuasa untuk menjalankan urusan tertentu atas nama pemberi kuasa sesuai ruang lingkup yang disepakati. Kepercayaan menjadi unsur penting karena pemberi kuasa menyerahkan penanganan kepentingan hukumnya kepada pihak yang dianggap mampu. Dalam hubungan tersebut, kemampuan penerima kuasa menjadi pertimbangan yang relevan bagi pihak yang memberikan mandat. Karena itu, pengaturan mengenai kuasa perlu memperhatikan karakter hubungan keperdataan sekaligus tetap menghormati ketentuan hukum yang berlaku.
Putusan Mahkamah Konstitusi Nomor 341/PUU-XXIV/2026 merujuk kembali pada Putusan Nomor 63/PUU-XV/2017 yang sebelumnya membahas persoalan serupa. Kedua putusan tersebut menjadi dasar penting untuk memahami batas pengaturan pemerintah terhadap kompetensi kuasa wajib pajak. Dalam pertimbangannya, Mahkamah menegaskan bahwa pendelegasian kewenangan kepada Menteri Keuangan hanya dapat digunakan untuk mengatur hal yang bersifat teknis administratif. Kewenangan tersebut tidak dimaksudkan untuk memberikan ruang pengaturan yang melampaui materi yang telah ditentukan oleh undang-undang. Dengan demikian, pengaturan administratif perlu dibedakan secara jelas dari penetapan substansi persyaratan kompetensi yang menjadi bagian dari materi undang-undang.
Batas Pengaturan dalam Peraturan Menteri Keuangan
Ketentuan mengenai pendelegasian kewenangan mengatur perlu dipahami sesuai dengan batas yang ditetapkan oleh peraturan perundang-undangan. Undang-undang dapat memberikan kewenangan kepada menteri untuk mengatur pelaksanaan ketentuan tertentu melalui peraturan yang lebih teknis. Namun, kewenangan tersebut tidak berarti bahwa seluruh aspek substansi dapat ditetapkan kembali melalui peraturan menteri. Putusan Mahkamah Konstitusi Nomor 341/PUU-XXIV/2026 menekankan bahwa pengaturan mengenai syarat dan tata cara pelaksanaan kuasa harus berada dalam lingkup teknis administratif. Prinsip tersebut diperlukan agar peraturan pelaksana tidak melampaui kewenangan yang diberikan oleh undang-undang.
Persoalan muncul ketika pengaturan administratif berpotensi memengaruhi penilaian terhadap kompetensi seorang kuasa secara substantif. Apabila penerbitan Surat Keterangan Terdaftar dan Surat Keterangan Kompetensi menjadi satu-satunya tolok ukur, jalur kompetensi lain yang disebut dalam penjelasan undang-undang berisiko tidak memperoleh pengakuan yang semestinya. Kondisi tersebut dapat menimbulkan ketidakjelasan bagi profesional yang telah memiliki pendidikan atau sertifikasi yang relevan. Ketidakpastian juga dapat memengaruhi wajib pajak ketika memilih pihak yang akan mewakili kepentingan hukumnya. Oleh sebab itu, penyusunan peraturan pelaksana perlu dilakukan secara cermat agar persyaratan administratif tidak berubah menjadi pembatasan yang melampaui dasar hukum pembentukannya.
Kepastian Hukum Penting bagi Wajib Pajak dan Kuasa Profesional
Keberadaan kuasa pajak memiliki peran penting karena peraturan perpajakan dapat mengalami perubahan dan membutuhkan pemahaman yang mendalam. Tidak semua wajib pajak memiliki waktu atau kemampuan untuk memahami setiap ketentuan, prosedur, dan konsekuensi hukum yang berkaitan dengan kewajibannya. Dalam situasi tertentu, bantuan pihak yang memiliki kompetensi dapat membantu wajib pajak memahami posisi hukumnya dan menyiapkan langkah yang diperlukan. Kejelasan persyaratan kompetensi juga membantu para profesional mengetahui ketentuan yang harus dipenuhi ketika menjalankan tugasnya. Oleh karena itu, kepastian hukum mengenai kuasa pajak dibutuhkan agar kepentingan wajib pajak dan pelaksanaan administrasi perpajakan dapat berjalan secara tertib.
Pemerintah juga memiliki kepentingan untuk memastikan bahwa pihak yang mewakili wajib pajak mempunyai kemampuan yang sesuai dengan tugasnya. Namun, tujuan tersebut perlu dijalankan melalui instrumen hukum yang selaras dengan undang-undang dan putusan pengadilan. Pengaturan yang jelas dapat membantu mencegah perbedaan penafsiran antara wajib pajak, kuasa profesional, dan instansi yang menangani urusan perpajakan. Selain itu, kepastian persyaratan dapat mengurangi risiko munculnya hambatan administratif yang tidak memiliki dasar hukum yang memadai. Dengan demikian, perlindungan kepentingan wajib pajak perlu berjalan beriringan dengan kepatuhan terhadap batas kewenangan pemerintah.
Evaluasi Regulasi Menjadi Langkah yang Diperlukan
Salah satu langkah yang perlu dipertimbangkan adalah mengevaluasi kembali ketentuan dalam Peraturan Menteri Keuangan Nomor 44 Tahun 2026 dan Nomor 55 Tahun 2026 yang berkaitan dengan persyaratan kompetensi kuasa wajib pajak. Evaluasi tersebut perlu dilakukan dengan merujuk pada pertimbangan hukum dalam Putusan Mahkamah Konstitusi Nomor 341/PUU-XXIV/2026 serta putusan sebelumnya yang relevan. Pemerintah perlu memastikan bahwa ketentuan pelaksana tidak melampaui ruang lingkup teknis administratif yang diberikan oleh undang-undang. Apabila ditemukan rumusan yang tidak sejalan dengan batas kewenangan tersebut, penyesuaian regulasi dapat dilakukan melalui mekanisme hukum yang berlaku. Langkah ini diperlukan untuk memperjelas persyaratan profesi sekaligus memberikan kepastian bagi wajib pajak yang membutuhkan jasa kuasa.
Selain evaluasi regulasi, sosialisasi mengenai jalur kompetensi kuasa pajak juga perlu diperkuat. Informasi yang jelas dapat membantu wajib pajak memahami dasar dalam memilih pihak yang akan mewakilinya. Para profesional juga membutuhkan penjelasan yang konsisten mengenai hubungan antara pendidikan, sertifikasi, pembinaan asosiasi, dan persyaratan administratif. Koordinasi antarpihak terkait dapat membantu mengurangi perbedaan pemahaman dalam pelaksanaan ketentuan. Dengan informasi yang mudah diakses dan aturan yang selaras, pelaksanaan kuasa pajak diharapkan dapat berlangsung lebih tertib dan memberikan kepastian hukum.
Menegakkan Hukum Sesuai Batas Kewenangan
Putusan Mahkamah Konstitusi Nomor 341/PUU-XXIV/2026 memberikan penegasan penting mengenai hubungan antara kompetensi kuasa pajak dan kewenangan pemerintah dalam membentuk aturan pelaksana. Berdasarkan pokok pembahasan dalam putusan tersebut, kompetensi kuasa perlu dipahami melalui jalur yang telah disebutkan dalam penjelasan Pasal 32 ayat (3a) Undang-Undang Harmonisasi Peraturan Perpajakan. Jalur tersebut meliputi jenjang pendidikan, sertifikasi, dan pembinaan oleh asosiasi. Sementara itu, pengaturan oleh Menteri Keuangan harus tetap berada dalam batas teknis administratif sebagaimana didelegasikan oleh undang-undang. Pemisahan yang jelas antara substansi persyaratan dan prosedur administratif menjadi bagian penting dalam menjaga konsistensi penerapan hukum.
Pada akhirnya, kepastian hukum mengenai kompetensi kuasa pajak tidak hanya menyangkut kepentingan profesi, tetapi juga berkaitan dengan akses wajib pajak terhadap bantuan profesional. Aturan yang jelas dapat membantu masyarakat memahami hak dan kewajibannya ketika menghadapi persoalan perpajakan. Pemerintah perlu memastikan bahwa regulasi yang diterbitkan tetap sesuai dengan kewenangan yang diberikan oleh undang-undang. Para kuasa profesional juga perlu menjalankan tugas dengan kompetensi, integritas, dan tanggung jawab terhadap kepentingan pihak yang diwakilinya. Dengan menindaklanjuti putusan Mahkamah Konstitusi secara tepat, sistem administrasi perpajakan dapat diperkuat melalui aturan yang lebih pasti, proporsional, dan selaras dengan prinsip hukum.