
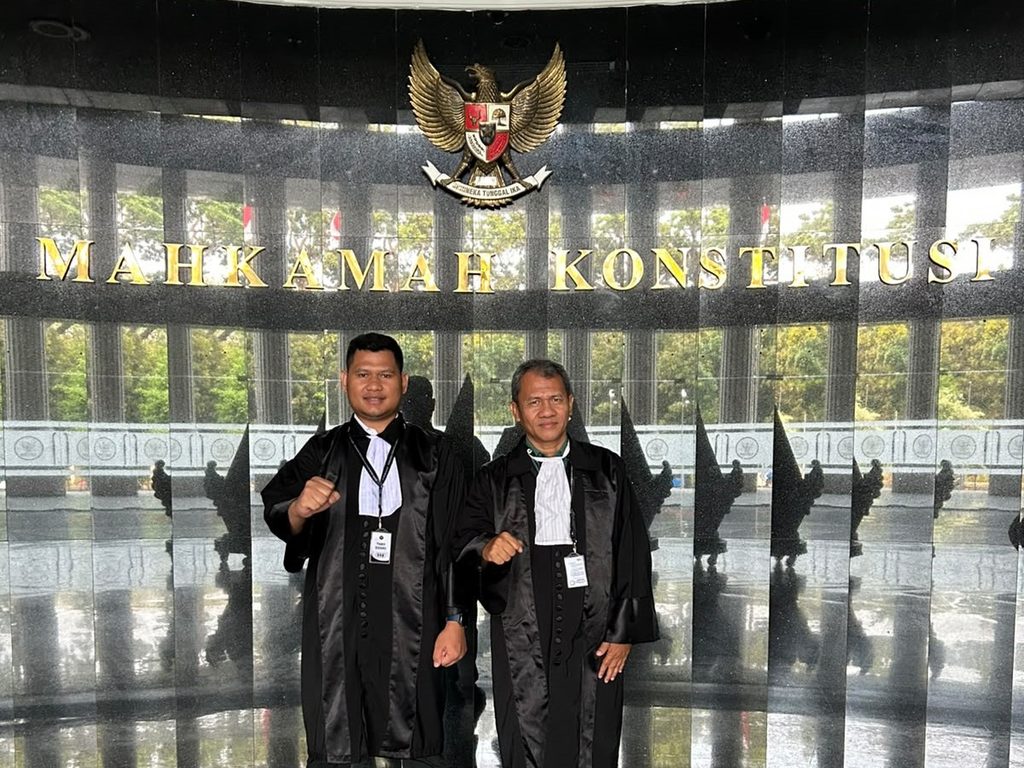
JAKARTA — Persoalan kepastian hukum dalam hubungan antara Wajib Pajak dan kuasa perpajakan menjadi salah satu isu yang disoroti dalam sidang perbaikan permohonan perkara Nomor 341/PUU-XXIV/2026 di Mahkamah Konstitusi (MK), Senin (5/10/2026).
Kuasa hukum Pemohon, Kahfi Permana, menilai persoalan tersebut berkaitan dengan batas pendelegasian kewenangan kepada Menteri Keuangan dalam mengatur kompetensi kuasa perpajakan. Menurut Kahfi, ketidakjelasan batas delegasi berpotensi berdampak pada hubungan hukum antara Wajib Pajak dan praktisi atau penasihat hukum perpajakan yang telah terikat dalam perjanjian jasa profesional.
Objek yang dipersoalkan dalam perkara tersebut adalah frasa “diatur dengan atau berdasarkan Peraturan Menteri Keuangan” pada penutup Pasal 44E ayat (2) Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), khususnya sepanjang berlaku terhadap materi kompetensi tertentu bagi kuasa sebagaimana dimaksud dalam Pasal 32 ayat (3a) UU KUP.
Kahfi Permana menegaskan, permohonan tersebut tidak menjadikan Peraturan Menteri Keuangan (PMK) sebagai objek pengujian. Menurut dia, PMK hanya digunakan untuk menunjukkan bagaimana norma delegasi dalam UU KUP diterapkan dalam praktik.
“Yang kami persoalkan adalah norma undang-undangnya, khususnya sejauh mana batas kewenangan yang dapat didelegasikan kepada Menteri. Jadi, PMK bukan objek pengujian dalam perkara ini,” kata Kahfi Permana dalam persidangan.
Kontrak Jasa Hukum yang Sedang Berjalan
Kahfi Permana kemudian menjelaskan kedudukan hukum Rinto Setiyawan sebagai Pemohon. Menurut Kahfi, Pemohon memiliki dua kapasitas yang menunjukkan adanya hubungan hukum konkret dengan norma yang diuji.
Pertama, Pemohon berkedudukan sebagai penerima kuasa dalam pekerjaan jasa perpajakan. Rinto disebut merupakan advokat dan praktisi hukum perpajakan yang telah menerima Surat Kuasa Khusus serta terikat dalam perjanjian jasa profesional dengan PT Matahari Surya Mitra Pangan. Perjanjian tersebut berlaku hingga 30 April 2027 sebagaimana didukung Bukti P-9 dan P-10.
Kedua, Rinto juga berkedudukan sebagai Wajib Pajak yang memberikan kuasa. Dalam menjalankan kewajiban perpajakannya, Rinto telah menunjuk Kahfi Permana melalui Surat Kuasa Khusus untuk melakukan tindakan perpajakan tertentu hingga 1 Agustus 2027. Kedudukan tersebut didukung Bukti P-29 sampai dengan P-33.
“Pemohon berada dalam dua sisi hubungan kuasa perpajakan. Di satu sisi, Pemohon adalah penerima kuasa dalam pekerjaan profesional. Di sisi lain, Pemohon juga merupakan Wajib Pajak yang memberikan kuasa,” jelas Kahfi.
Menurut Kahfi, keberadaan hubungan hukum yang masih berjalan tersebut menunjukkan bahwa persoalan yang diajukan bukan sekadar persoalan hipotetis. Ketentuan mengenai kompetensi dan kelayakan kuasa, kata dia, dapat berpengaruh terhadap keberlangsungan hubungan profesional yang telah dibuat antara Wajib Pajak dan kuasa perpajakannya.
Dua Tafsir atas Kewenangan Menteri Keuangan
Kahfi selanjutnya mempersoalkan ruang penafsiran terhadap norma delegasi dalam Pasal 44E ayat (2) huruf e UU KUP. Ia menyebut terdapat setidaknya dua kemungkinan pembacaan terhadap kewenangan yang diberikan kepada Menteri Keuangan.
Dalam pembacaan pertama, kewenangan Menteri Keuangan dipahami sebatas kewenangan teknis-administratif, seperti pencatatan, pembuktian, pemeriksaan, dan verifikasi terhadap kompetensi yang unsur serta batasnya telah ditentukan oleh undang-undang.
Sementara dalam pembacaan kedua, kewenangan tersebut dapat ditafsirkan lebih luas sehingga Menteri Keuangan memiliki ruang untuk membentuk kriteria kompetensi maupun akibat hukum tambahan tanpa parameter yang cukup jelas di dalam undang-undang.
“Persoalannya muncul ketika delegasi tersebut dapat dibaca bukan hanya sebagai kewenangan administratif, tetapi juga sebagai kewenangan untuk menentukan kriteria kompetensi atau akibat hukum tambahan yang tidak secara jelas dibatasi oleh undang-undang,” kata Kahfi.
Menurut Kahfi, kondisi tersebut berpotensi menggeser fungsi status administratif. Status yang semestinya digunakan untuk keperluan pencatatan atau verifikasi dapat berubah menjadi faktor yang menentukan seseorang masih dapat atau tidak dapat menerima penunjukan sebagai kuasa.
“Status administratif jangan sampai berubah menjadi sumber mandiri yang menentukan lahir atau hilangnya kelayakan seseorang untuk menjadi kuasa. Harus ada batas yang jelas dari undang-undang,” tegas Kahfi.
PMK 44/2026 dan PMK 55/2026
Dalam persidangan, Kahfi juga menjelaskan keberadaan PMK Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026. Kedua aturan tersebut, menurut Kahfi, dihadirkan sebagai fakta normatif untuk menggambarkan penerapan norma delegasi yang dipersoalkan, bukan sebagai objek pengujian.
Kahfi menyebut PMK Nomor 44 Tahun 2026 mengaitkan pengakuan kompetensi Pihak Lain dengan kepemilikan Surat Keterangan Terdaftar (SKT). Aturan tersebut juga mengatur larangan penunjukan apabila SKT dibekukan atau dicabut serta ketentuan mengenai penggunaan sertifikat brevet atau ijazah tertentu yang dibatasi sampai 31 Desember 2026.
Sementara itu, PMK Nomor 55 Tahun 2026 mengatur lebih lanjut mengenai tata kelola, klasifikasi, pemeriksaan, pembekuan, hingga publikasi sanksi terkait SKT.
“PMK Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026 kami hadirkan sebagai fakta normatif yang menunjukkan bagaimana norma delegasi itu diterapkan. Keduanya bukan objek yang kami mohonkan untuk diuji,” kata Kahfi.
Menurut Kahfi, persoalan konstitusional tidak otomatis hilang apabila PMK yang berlaku saat ini diubah. Sebab, sumber persoalan yang diuji tetap berada pada norma undang-undang yang menjadi dasar pendelegasian kewenangan.
Kepastian Hukum bagi Wajib Pajak
Kahfi juga mengaitkan persoalan tersebut dengan hak konstitusional Pemohon atas kepastian hukum yang adil sebagaimana dijamin Pasal 28D ayat (1) UUD 1945 serta hak atas pekerjaan sebagaimana dijamin Pasal 27 ayat (2) UUD 1945.
Menurut Kahfi, kepastian mengenai siapa yang dapat ditunjuk sebagai kuasa penting bagi Wajib Pajak maupun praktisi hukum yang menjalankan pekerjaan profesional di bidang perpajakan.
“Wajib Pajak membutuhkan kepastian bahwa kuasa yang dipilihnya dapat menjalankan kewenangan berdasarkan hubungan hukum yang sah. Di sisi lain, praktisi juga membutuhkan kepastian bahwa pekerjaan profesional yang telah disepakati tidak sewaktu-waktu kehilangan dasar akibat adanya kriteria yang dibentuk tanpa batas delegasi yang jelas,” kata Kahfi Permana.
Ia menilai persoalan tersebut pada akhirnya tidak hanya menyangkut kepentingan Pemohon, tetapi juga berkaitan dengan kepastian hubungan hukum dalam pelaksanaan administrasi perpajakan.
Karena itu, melalui perbaikan permohonan perkara Nomor 341/PUU-XXIV/2026, Pemohon meminta agar Mahkamah Konstitusi menilai batas kewenangan yang dapat didelegasikan oleh undang-undang kepada Menteri Keuangan, khususnya dalam menentukan kompetensi kuasa perpajakan.
“Yang ingin kami pastikan adalah adanya batas kewenangan yang jelas di tingkat undang-undang. Dengan begitu, kepastian hukum bagi Wajib Pajak dan kepastian bagi para profesional yang memberikan jasa perpajakan dapat tetap terjaga,” kata Kahfi Permana.