
JAKARTA – Advokat dan praktisi hukum perpajakan Rinto Setiyawan mengajukan pengujian materiil terhadap Pasal 44E ayat (2) huruf e Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) ke Mahkamah Konstitusi (MK). Permohonan tersebut teregister dengan Nomor 341/PUU-XXIV/2026 dan diperiksa dalam sidang pendahuluan pada Selasa (22/9/2026).
Pemohon mempersoalkan frasa “diatur dengan atau berdasarkan Peraturan Menteri Keuangan” yang menjadi bagian penutup Pasal 44E ayat (2) UU KUP. Menurut Pemohon, norma tersebut belum memberikan batas yang tegas mengenai sejauh mana Menteri Keuangan dapat mengatur kompetensi seseorang yang bertindak sebagai kuasa perpajakan.
Dalam permohonannya, Pemohon menegaskan bahwa persoalan yang diuji bukan keseluruhan Pasal 44E ayat (2), maupun keseluruhan materi huruf e, melainkan frasa yang memberikan kewenangan pengaturan lebih lanjut melalui Peraturan Menteri Keuangan.
Pasal 44E ayat (2) huruf e UU KUP mengatur mengenai pelaksanaan hak dan pemenuhan kewajiban perpajakan oleh seorang kuasa serta kompetensi tertentu yang harus dimiliki seorang kuasa. Ketentuan tersebut kemudian ditutup dengan frasa yang menyatakan bahwa materi tersebut “diatur dengan atau berdasarkan Peraturan Menteri Keuangan.”
Menurut Pemohon, frasa tersebut dapat ditafsirkan memberikan kewenangan yang luas kepada Menteri Keuangan. Kewenangan itu dinilai berpotensi tidak hanya mencakup aspek teknis dan administratif, tetapi juga menentukan status yang menjadi dasar pengakuan kompetensi seseorang serta akses untuk menerima penunjukan sebagai kuasa.
Persoalan SKT
Pemohon mengaitkan persoalan tersebut dengan ketentuan dalam Peraturan Menteri Keuangan (PMK) Nomor 44 Tahun 2026. Dalam PMK tersebut, pengakuan kompetensi Pihak Lain dikaitkan dengan kepemilikan Surat Keterangan Terdaftar (SKT).
Selain itu, Pasal 4 ayat (2) PMK 44/2026 menentukan bahwa Pihak Lain tidak dapat ditunjuk apabila SKT dibekukan atau dicabut. Ketentuan peralihan juga memberikan batas waktu bagi penunjukan berdasarkan sertifikat brevet atau ijazah tertentu sampai dengan 31 Desember 2026.
Pemohon menilai ketentuan tersebut menunjukkan bahwa pengaturan pada tingkat peraturan menteri tidak lagi semata-mata berkaitan dengan tata cara administratif. Menurut Pemohon, pengaturan tersebut dapat berpengaruh langsung terhadap pengakuan kompetensi, kelayakan seseorang untuk bertindak sebagai kuasa, serta kesempatan menerima penunjukan baru.
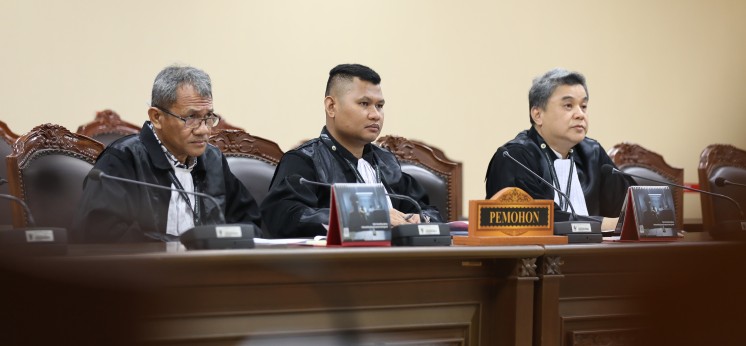
“Kerugian Pemohon terletak pada tertutupnya kesempatan menerima penunjukan baru setelah berakhirnya masa peralihan apabila Pemohon tidak terlebih dahulu memperoleh status SKT,” ujar Sujono selaku kuasa hukum Pemohon dalam persidangan.
Pemohon juga menguraikan adanya keterkaitan antara PMK 44/2026 dan PMK 55/2026. Menurut Pemohon, rangkaian ketentuan tersebut mengatur penerbitan, klasifikasi, masa berlaku, pemeriksaan, pembekuan, pencabutan, hingga publikasi sanksi terkait SKT.
Dengan demikian, Pemohon memandang terdapat persoalan mengenai batas delegasi kewenangan yang diberikan oleh UU KUP kepada Menteri Keuangan. Pemohon mempertanyakan apakah kewenangan tersebut hanya dapat digunakan untuk mengatur aspek teknis-administratif atau dapat pula membentuk persyaratan substantif yang menentukan hak seseorang untuk menjalankan profesinya sebagai kuasa perpajakan.
Dalil Kerugian Konstitusional
Pemohon mendalilkan ketidakjelasan batas kewenangan tersebut menimbulkan ketidakpastian hukum. Kompetensi yang sebelumnya telah dimiliki secara sah dinilai dapat kehilangan daya guna sebagai dasar menerima penunjukan apabila tidak disertai status administratif yang ditentukan melalui peraturan menteri.
Atas dasar itu, Pemohon mengaitkan norma yang diuji dengan hak atas kepastian hukum dan perlakuan yang adil sebagaimana dijamin Pasal 28D ayat (1) UUD NRI Tahun 1945, hak atas pekerjaan sebagaimana Pasal 27 ayat (2), serta ketentuan mengenai pembatasan hak dan kebebasan dalam Pasal 28J ayat (2) UUD NRI Tahun 1945.
Pemohon meminta MK menyatakan frasa “diatur dengan atau berdasarkan Peraturan Menteri Keuangan” dalam Pasal 44E ayat (2) UU KUP bertentangan dengan UUD NRI Tahun 1945 sepanjang berlaku terhadap materi sebagaimana dimaksud dalam Pasal 44E ayat (2) huruf e.
Pemohon juga meminta agar frasa tersebut dinyatakan tetap mempunyai kekuatan hukum mengikat sepanjang dimaknai bahwa pengaturan mengenai kompetensi kuasa hanya berkenaan dengan hal-hal yang bersifat teknis-administratif dan tidak dapat digunakan untuk membatasi dan/atau memperluas hak dan kewajiban warga negara.
MK Minta Pemohon Fokus pada Norma UU
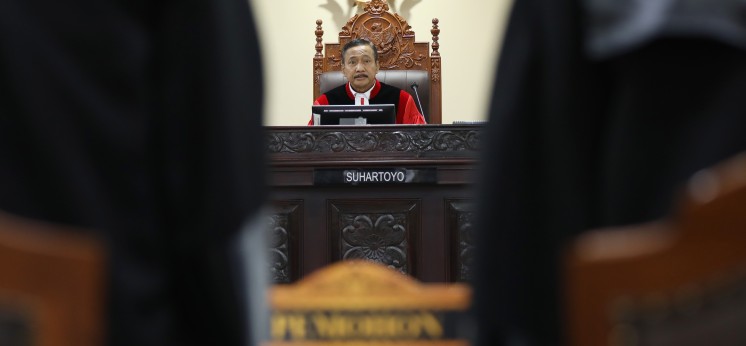
Dalam persidangan, Ketua MK Suhartoyo yang memimpin panel hakim bersama Hakim Konstitusi Daniel Yusmic P. Foekh dan Hakim Konstitusi M. Guntur Hamzah memberikan sejumlah nasihat kepada Pemohon.
Suhartoyo meminta Pemohon memperjelas hubungan antara norma undang-undang yang diuji dengan ketentuan dalam UUD NRI Tahun 1945. Menurutnya, permohonan pengujian undang-undang harus menunjukkan pertentangan antara norma dalam undang-undang dengan norma konstitusi, bukan semata-mata mempersoalkan pelaksanaan atau substansi peraturan menteri.
“Pemohon harus menguraikan argumentasi dengan jelas adanya pertentangan norma pasal undang-undang terhadap UUD NRI 1945, bukan justru mempersoalkan peraturan menteri sebagai peraturan turunan/pelaksanaan dari UU KUP dimaksud,” ujar Suhartoyo.
Ia juga menyinggung persoalan pengaturan SKT dan ketentuan turunannya yang dinilai perlu ditempatkan secara tepat dalam konstruksi pengujian norma di MK.
Pemohon diberikan kesempatan untuk memperbaiki permohonannya dalam waktu 14 hari. Perbaikan permohonan beserta alat bukti harus diterima Mahkamah sesuai tenggat yang ditetapkan dalam persidangan.