
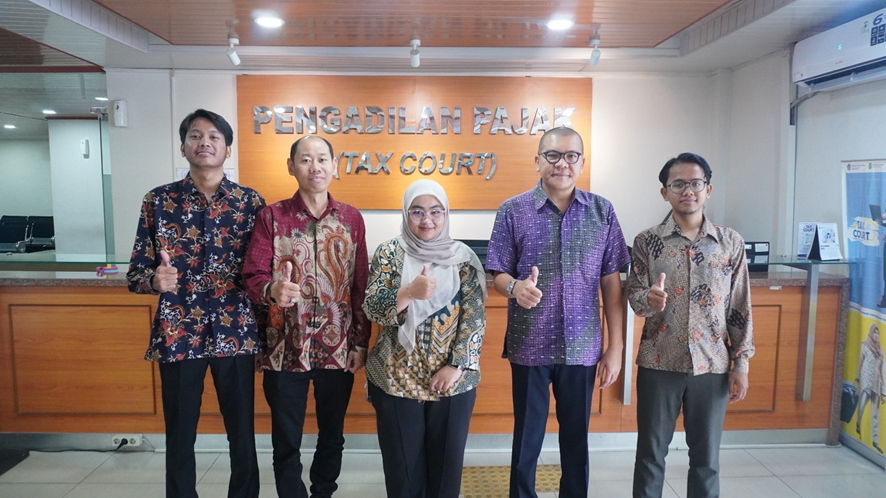
Dokumentasi di Pengadilan Pajak pada 26 Oktober 2026
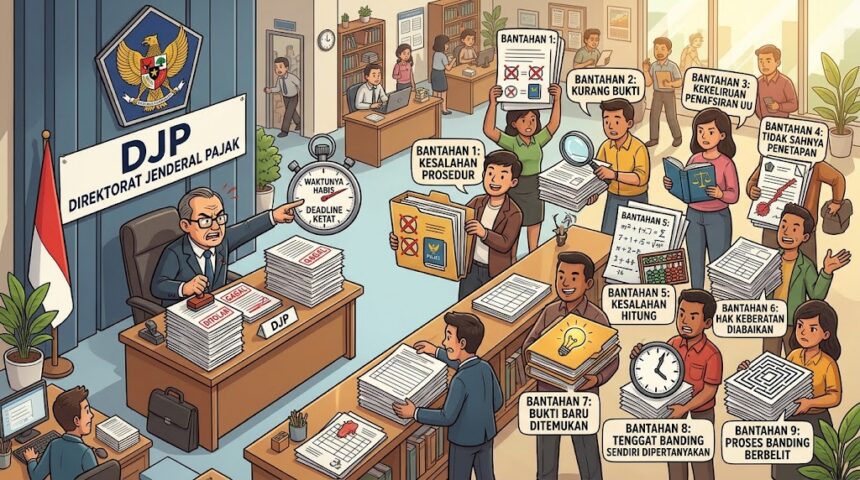
JAKARTA, 9 November 2026 — PT Mandiri Abadi Jaya Utomo (PT MAJU) menyampaikan setidaknya sembilan pokok bantahan atas Penjelasan Tertulis Direktur Jenderal Pajak dalam sidang lanjutan di Pengadilan Pajak, Senin (9/11). Penggugat menyoroti kedudukan Tergugat, keabsahan kewenangan penerbit surat, hingga cara otoritas menerapkan tenggat: ketat terhadap Wajib Pajak, tetapi dinilai belum menjawab keterlambatan pengembalian permohonannya sendiri.
Perkara PT Mandiri Abadi Jaya Utomo selaku Penggugat melawan Direktur Jenderal Pajak selaku Tergugat diperiksa oleh Majelis IB. Penggugat diwakili kuasa hukumnya, Dr. Alessandro Rey dan Fajar Riswandi dari Firma Rey & Co Jakarta Tax & Legal Services.
Agenda sidang hari ini adalah penyampaian bantahan oleh Penggugat atas Penjelasan Tertulis Tergugat yang disampaikan pada sidang sebelumnya. Namun, sebelum sidang dimulai, menurut kuasa Penggugat, Tergugat justru mempertanyakan kewenangan hakim terkait perekaman oleh Penggugat. Tergugat menganggap izin perekaman juga harus dimintakan kepada mereka karena mereka akan ikut terekam. Penggugat menilai keberatan itu janggal: persidangan telah dinyatakan dibuka dan terbuka untuk umum, sedangkan permohonan izin peliputan sudah diajukan sebelum persidangan dan perekaman telah diizinkan Majelis sejak sidang pertama.
Bagi kuasa Penggugat, tuntutan izin tambahan kepada Tergugat harus disertai dasar hukum yang jelas. Keikutsertaan dalam rekaman tidak dengan sendirinya menjelaskan mengapa persetujuan Tergugat harus menjadi syarat tambahan setelah Majelis mengizinkan perekaman. Penggugat meminta perhatian diarahkan pada sembilan pokok bantahan berikut.
1. Legal standing Tergugat dipertanyakan setelah kedudukan Penggugat dipersoalkan
Penggugat mempertanyakan legal standing prinsipal Tergugat sebagai tanggapan atas sikap Tergugat yang lebih dahulu mempertanyakan legal standing Penggugat. Menurut kuasa Penggugat, pengujian kedudukan hukum harus dilakukan secara berimbang: ketika Tergugat meragukan dasar Penggugat bertindak dalam perkara, Tergugat juga harus siap menjelaskan kedudukan dan kapasitas hukumnya sendiri. Keberatan terhadap pihak lawan tidak membebaskan Tergugat dari pengujian yang sama. Penggugat meminta agar persoalan tersebut dinilai berdasarkan dasar hukum dan bukti, bukan keraguan sepihak.
2. Surat pengembalian memiliki akibat hukum dan dapat diuji
Penggugat menegaskan bahwa Surat Pengembalian Permohonan Pengurangan atau Penghapusan Sanksi Administratif yang disengketakan merupakan keputusan administrasi atau beschikking. Penggugat merujuk pengertian Keputusan Tata Usaha Negara dalam Pasal 1 angka 3 UU PERATUN sebelum perubahan, yang kemudian termuat dalam Pasal 1 angka 9 setelah perubahan. Menurut Penggugat, surat tersebut secara konkret menghentikan pemrosesan permohonannya sehingga bukan sekadar korespondensi tanpa akibat hukum dan dapat diajukan gugatan. Nama surat tidak boleh menjadi tameng untuk menghindari pengujian terhadap akibat yang ditimbulkannya.
3. Gugatan tepat waktu berdasarkan pengiriman surat fisik
Penggugat mempertahankan bahwa gugatan tanggal 22 Juli 2026 masih berada dalam tenggat Pasal 40 ayat (3) UU Pengadilan Pajak. Penghitungan didasarkan pada pengiriman surat fisik tanggal 23 Juni 2026, dengan merujuk Pasal 1 angka 11 dan angka 12 UU Pengadilan Pajak serta Pasal 38 ayat (5) UU Administrasi Pemerintahan. Menurut Penggugat, bukti pengiriman yang juga diakui Tergugat tidak dapat disisihkan hanya dengan mengulang tanggal penyampaian melalui Coretax. Tergugat harus menjawab kedudukan pengiriman fisik itu dan akibat hukumnya terhadap tenggat gugatan.
4. Kesan visual dipakai meragukan kuasa tetapi tanda tangan sendiri perlu dijelaskan
Penggugat membantah penggunaan frasa “diperoleh kesan” untuk meragukan tanda tangan dalam surat kuasanya. Menurut Penggugat, kesan mengenai kemiripan gambar belum membuktikan ketidakabsahan pemberian kuasa; Tergugat harus menunjukkan syarat yang dilanggar dan buktinya. Penggugat sekaligus meminta penjelasan mengapa verifikasi tanda tangan elektronik pada surat a quo yang menggunakan Privy menampilkan keterangan “tidak dipercaya”. Keterangan tersebut diminta diklarifikasi, bukan diperlakukan sebagai bukti otomatis ketidakabsahan. Kritik Penggugat jelas: ketelitian terhadap dokumen lawan harus diimbangi kesediaan menjelaskan dokumen sendiri.
5. KEP-305 belum menjawab seluruh rantai pelimpahan kewenangan
Penggugat mempersoalkan keabsahan pelimpahan kewenangan kepada pejabat penerbit surat a quo. Rujukan Tergugat pada KEP 305 dinilai belum menjawab hubungan pelimpahan tersebut dengan Pasal 12 ayat (3), Pasal 13 ayat (2) huruf b, maupun Pasal 14 ayat (4) UU Administrasi Pemerintahan. Penggugat meminta kejelasan apakah kewenangan dijalankan berdasarkan atribusi, delegasi, atau mandat, beserta dasar dan tata cara pelaksanaannya. Menyebut nomor keputusan belum cukup untuk menjawab apakah pelimpahan dan penerbitan surat telah memenuhi hukum. Atas persoalan itu, Penggugat mendalilkan adanya cacat kewenangan dan prosedur.
6. Batas waktu dibaca tetapi pengecualiannya diabaikan
Penggugat menilai penelitian Tergugat tidak utuh karena tidak menjawab pengecualian “keadaan di luar kekuasaan Wajib Pajak” dalam Pasal 24 ayat (3) PMK 118/2024. Ketentuan mengenai paling banyak dua kali permohonan dalam Pasal 36 ayat (1a) UU KUP juga diminta dibaca bersama kewajiban memberi keputusan paling lama enam bulan sejak permohonan diterima menurut Pasal 36 ayat (1c). Menurut Penggugat, pembatasan jumlah permohonan tidak boleh dibaca terpisah dari kewajiban penyelesaiannya. Mengulang kesimpulan terlambat belum menjawab alasan keterlambatan yang justru dimohonkan untuk diperiksa.
7. Dugaan dapat diwakili komisaris mengabaikan keadaan pengurus
Menanggapi dalil bahwa urusan perusahaan dapat diwakili komisaris atau pengurus lain, Penggugat menerangkan bahwa Direktur dan Komisaris sama-sama terlibat dalam rangkaian proses pidana yang sama, dengan kapasitas sebagai pelapor maupun terlapor. Penggugat meminta agar hambatan nyata, keterbatasan pengurus, dan dampaknya terhadap penyiapan permohonan dinilai secara konkret. Menyebut kemungkinan diwakili orang lain belum membuktikan bahwa orang tersebut tersedia, berwenang, dan mampu menyelesaikan permohonan dalam tenggat yang dipersoalkan.
8. Pengembalian permohonan sendiri melewati satu bulan
Penggugat menyoroti permohonan tanggal 8 September 2025 yang, menurut kronologi yang disampaikan dalam sidang, baru dikembalikan pada 27 Oktober 2025, serta permohonan tanggal 18 Februari 2026 yang dikembalikan melalui pengiriman fisik pada 23 Juni 2026. Penggugat mempersoalkannya berdasarkan Pasal 26 ayat (3) PMK 118/2024 yang menetapkan penyampaian surat pengembalian paling lama satu bulan sejak permohonan diterima. Penggugat mendalilkan bahwa permohonan semestinya diselesaikan dengan keputusan sesuai Pasal 36 ayat (1c) UU KUP, bukan sekadar dikembalikan setelah batas pengembalian terlampaui. Menurut Penggugat, belum lewatnya enam bulan tidak menghapus kewajiban pengembalian dalam satu bulan. Kepatuhan pada tenggat tidak dapat dibebankan hanya kepada Wajib Pajak.
9. Program keringanan tahun 2022 juga menuntut jawaban
Penggugat kembali mengangkat program pengurangan sanksi Kanwil DJP Bengkulu dan Lampung tahun 2022 sebagai salah satu latar belakang permohonannya. Menurut Penggugat, program tersebut dan kaitannya dengan alasan permohonan belum ditanggapi secara memadai. Penggugat tidak menempatkan kebijakan tahun 2022 sebagai hak yang otomatis berlaku bagi perkara ini, tetapi meminta penjelasan substantif mengenai relevansinya. Mengabaikan alasan yang diajukan, menurut Penggugat, menunjukkan bahwa permohonan belum ditanggapi dengan kesungguhan yang semestinya.