
Oleh: Dharmawan, SE, SH, MH, BKP, CTA, CCA, CEA
Penasihat ikatan wajib pajak Indonesia (IWPI)
URGENSI PUTUSAN MK NOMOR 211/PUU-XXIII/2025: KESETARAAN AKSES REKAMAN, HAK PEMBELAAN
Analisis Pasal 34 UU KUP, perbandingan Putusan MK Nomor 341/PUU-XXIV/2026, serta implikasi bagi Wajib Pajak dan kuasanya
Tanggal penyusunan: 18 Oktober 2026 | Status: Opini hukum berbasis sumber publik; bukan putusan atau keterangan resmi MK
RINGKASAN EKSEKUTIF
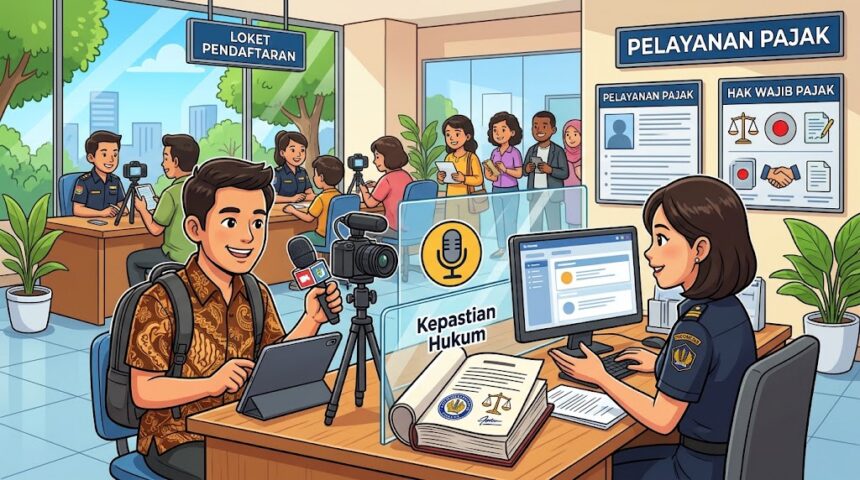
Perkara Nomor 211/PUU-XXIII/2025 mempertanyakan penggunaan Pasal 34 ayat (1) dan (2) UU KUP sebagai dasar melarang Wajib Pajak atau kuasanya merekam pertemuan resmi dengan fiskus. Persoalan intinya bukan sekadar hak menggunakan alat perekam, tetapi kesetaraan kesempatan memperoleh dan mempertahankan alat bukti yang berkaitan dengan hak dan kewajiban perpajakan. Pada penelusuran sumber publik untuk opini ini belum ditemukan konfirmasi pengucapan putusan perkara 211. Ketiadaan temuan publikasi bukan bukti definitif bahwa putusan belum diucapkan; status administratif perlu dikonfirmasi melalui SIPPI/Kepaniteraan MK.
Sebaliknya, MK telah mengucapkan Putusan Nomor 341/PUU-XXIV/2026 pada 15 Oktober 2026 dengan amar menolak permohonan seluruhnya. Perkara 341 mengenai delegasi pengaturan kompetensi kuasa berdasarkan Pasal 44E ayat (2) huruf e UU KUP, sehingga berbeda objek dan tingkat pemeriksaannya dari perkara 211. Perbedaan waktu penyelesaian patut dimintakan penjelasan administratif, tetapi tidak otomatis membuktikan diskriminasi atau intervensi.
I. PENDAHULUAN DAN RUMUSAN MASALAH
Hubungan perpajakan mempertemukan kewenangan publik fiskus dengan hak individual Wajib Pajak. Dalam SP2DK, pemeriksaan, pembahasan akhir, keberatan, dan sengketa, pertemuan dapat memuat pernyataan penting yang kelak diperselisihkan. Dokumentasi yang utuh dapat melindungi kedua belah pihak dari kesalahpahaman dan perbedaan versi atas apa yang sebenarnya disampaikan.
Rumusan masalah: (1) apakah Pasal 34 UU KUP memberikan dasar larangan umum bagi Wajib Pajak/kuasanya merekam pertemuan yang diikutinya; (2) bagaimana prinsip persamaan dan hak informasi diterapkan jika DJP merekam tetapi Wajib Pajak tidak memperoleh rekaman; (3) mengapa kepastian putusan 211 penting; dan (4) bagaimana membandingkannya secara tepat dengan Putusan 341.
II. FAKTA DAN BATAS VERIFIKASI
| Perkara / peristiwa | Fakta yang dapat dirujuk | Catatan |
| 211/PUU-XXIII/2025 | 10 November 2025 pemeriksaan pendahuluan; 24 November perbaikan permohonan | Pemohon: Fungsiawan; objek Pasal 34 ayat (1) dan (2) UU KUP |
| 211 — pemeriksaan lanjut | 21 Januari 2026 keterangan Pemerintah; 29 Januari ahli/saksi Pemohon; 11 Februari ahli Pemerintah | Perdebatan tentang perekaman, penyiaran, privasi, dan akses informasi |
| 211 — status | Belum ditemukan publikasi pengucapan putusan dalam penelusuran ini | Bukan konfirmasi definitif status perkara; cek SIPPI |
| 341/PUU-XXIV/2026 | Putusan diucapkan 15 Oktober 2026; amar menolak seluruhnya | Objek Pasal 44E ayat (2) huruf e; tidak menguji langsung sah/tidaknya seluruh isi PMK 44/2026 atau PMK 55/2026 |
Klaim mengenai adanya praktik DJP merekam dan melarang Wajib Pajak merekam harus dibuktikan menurut kantor, kegiatan, SOP, surat penolakan, berita acara, atau rekaman yang relevan. Berita MK melaporkan dalil Pemohon tentang penolakan merekam dan penolakan pemberian salinan rekaman DJP; dalil tersebut belum dapat diperlakukan sebagai fakta yang telah ditetapkan dalam amar perkara 211.
III. KONSTRUKSI PASAL 34 UU KUP
Pasal 34 ayat (1) UU KUP mewajibkan pejabat menjaga rahasia segala sesuatu yang diketahui atau diberitahukan oleh Wajib Pajak dalam rangka jabatan/pekerjaannya. Ayat (2) memperluas kewajiban kepada tenaga ahli yang ditunjuk Direktur Jenderal Pajak. Secara gramatikal, subjek kewajiban kerahasiaan tersebut ialah pejabat dan tenaga ahli, bukan Wajib Pajak yang sedang berpartisipasi dalam pertemuan mengenai kewajiban perpajakannya sendiri.
Namun, dari ketiadaan larangan eksplisit dalam Pasal 34 tidak otomatis lahir hak merekam tanpa batas. Kebijakan pengamanan data, privasi pihak ketiga, tata tertib ruang pelayanan, dan pembatasan penyebarluasan tetap harus ditelaah berdasarkan kewenangan dan peraturan yang sah. Harus dibedakan perekaman untuk bukti pribadi, permintaan salinan rekaman badan publik, dan penyiaran kepada masyarakat luas.
IV. UJI KONSTITUSIONAL ATAS ASIMETRI PEREKAMAN
| Norma | Parameter pengujian | Implikasi |
| Pasal 27 ayat (1) UUD 1945 | Persamaan kedudukan di hadapan hukum | Perbedaan hak/kewenangan memerlukan justifikasi objektif |
| Pasal 28D ayat (1) | Kepastian hukum dan perlakuan sama | Larangan harus jelas, dapat diprediksi, tidak sewenang-wenang |
| Pasal 28F | Memperoleh, menyimpan, mengolah dan menyampaikan informasi | Mendukung kepentingan dokumentasi yang sah |
| Pasal 28G ayat (1) | Perlindungan pribadi dan rasa aman | Memerlukan perlindungan data dan kepentingan pihak ketiga |
| Pasal 28J ayat (2) | Pembatasan hak melalui undang-undang dan tujuan sah | Perlu uji legalitas, kebutuhan, dan proporsionalitas |
Persamaan di hadapan hukum tidak mensyaratkan Wajib Pajak memiliki kewenangan negara yang identik dengan DJP. Yang dituntut ialah perlakuan prosedural yang adil: bila satu pihak menguasai dokumentasi, pihak lain perlu memiliki jalan efektif untuk memeriksa keutuhan dan memperoleh bagian yang sah relevan bagi pembelaannya. Pembatasan sepihak tanpa alternatif akses yang memadai berisiko menciptakan ketimpangan pembuktian.
Uji empat tahap
Pertama, legalitas: identifikasi norma yang memberi kewenangan melarang dan lingkup larangannya. Kedua, tujuan sah: lindungi rahasia pajak, data pribadi, dan efektivitas pemeriksaan. Ketiga, kebutuhan: nilai apakah pembatasan menyeluruh diperlukan atau dapat diganti mekanisme lebih ringan. Keempat, proporsionalitas: timbang manfaat pembatasan dengan kerugian terhadap hak pembelaan dan akses informasi.
V. KETIMPANGAN PENGUASAAN ALAT BUKTI
Dalam sengketa perpajakan, rekaman dapat memperlihatkan pertanyaan pemeriksa, jawaban Wajib Pajak, pengakuan penyerahan dokumen, perbedaan angka, atau keberatan prosedural. Tanpa akses yang wajar, satu pihak mungkin bergantung sepenuhnya pada berita acara atau notulensi yang disusun pihak lain. Hal ini tidak otomatis membuat berita acara tidak sah, tetapi memperbesar kebutuhan verifikasi silang dan dokumentasi yang dapat diuji.
| Situasi | Risiko | Pengaman prosedural |
| DJP merekam; WP tidak dapat merekam | Asimetri penguasaan bukti | Permohonan akses salinan atau kutipan yang relevan |
| Rekaman memuat data pihak ketiga | Pelanggaran kerahasiaan/privasi | Redaksi, pemisahan bagian, pengujian konsekuensi |
| Berita acara berbeda dengan ingatan peserta | Sengketa fakta dan proses | Keberatan tertulis segera, koreksi notulensi, saksi pendamping |
| Rekaman hilang/tidak tersedia | Kesulitan pembuktian | Permintaan konfirmasi retensi dan berita acara ketiadaan |
VI. KETERBUKAAN INFORMASI DAN PERLINDUNGAN DATA
UU Nomor 14 Tahun 2008 tentang Keterbukaan Informasi Publik memberikan kerangka permintaan informasi kepada badan publik, termasuk pengecualian yang diuji secara ketat. Hak memperoleh salinan rekaman tidak otomatis bersifat mutlak: rahasia perpajakan, data pribadi, dan informasi pihak ketiga mungkin memerlukan penyuntingan atau penolakan terbatas yang beralasan. UU Nomor 27 Tahun 2022 tentang Perlindungan Data Pribadi juga perlu dipertimbangkan menurut jenis data, dasar pemrosesan, dan hak subjek data.
Argumentasi yang lebih proporsional ialah meminta rekaman bagian pertemuan yang dihadiri Wajib Pajak atau kuasanya untuk pembelaan, dengan pengamanan atas informasi pihak lain, bukan menuntut publikasi bebas semua rekaman pemeriksaan.
VII. PERBANDINGAN PERKARA 211 DAN PUTUSAN 341
Putusan 341 tanggal 15 Oktober 2026 menolak pengujian frasa delegasi pengaturan kompetensi kuasa pada Pasal 44E ayat (2) huruf e UU KUP. Menurut pemberitaan resmi MK, Mahkamah merujuk pendirian dalam Putusan 63/PUU-XV/2017 mengenai dimungkinkannya delegasi pengaturan teknis administratif kepada peraturan menteri. Amar ini tidak dengan sendirinya mengesahkan setiap norma individual PMK 44/2026 maupun PMK 55/2026; pengujian peraturan di bawah undang-undang mempunyai forum dan parameter tersendiri.
Perkara 211 memerlukan pembahasan tafsir kerahasiaan, hak informasi, dan perekaman. Perkara 341 membahas ruang delegasi kompetensi kuasa. Fakta bahwa 341 telah diputus lebih dahulu dapat menjadi dasar pertanyaan tentang kepastian jadwal perkara 211, tetapi tidak cukup sebagai bukti diskriminasi karena karakter dan tahap pemeriksaan berbeda.
VIII. MENGAPA KETERSEDIAAN PUTUSAN 211 MENDESAK
Ketidakjelasan batas perekaman dapat mempengaruhi strategi pendampingan saat SP2DK, pemeriksaan, pembahasan akhir, dan proses pembuktian. Putusan MK yang memberikan tafsir konstitusional akan membantu menentukan apakah Pasal 34 dapat dijadikan dasar larangan, syarat pembatasan yang sah, serta bagaimana keseimbangan hak fiskus dan Wajib Pajak dijaga. Putusan juga dapat mendorong penyusunan tata kelola rekaman resmi, akses salinan, dan perlindungan data yang lebih jelas.
Kendati demikian, tidak ada dasar untuk menyatakan Mahkamah sengaja menunda atau telah melanggar batas waktu tertentu hanya dari lamanya proses. Prinsip peradilan sederhana, cepat, dan biaya ringan dalam UU Nomor 48 Tahun 2009 merupakan nilai penting; penerapannya harus memperhitungkan kompleksitas dan ketentuan acara yang berlaku.
IX. REKOMENDASI PRAKTIS
• Pemohon atau pihak berkepentingan dapat meminta informasi tertulis kepada Kepaniteraan MK mengenai status administratif, agenda sidang, dan penetapan jadwal pengucapan putusan, tanpa meminta isi permusyawaratan hakim.
• Kuasa Wajib Pajak sebaiknya meminta dasar hukum tertulis jika perekaman ditolak; jangan memaksakan perekaman ketika terdapat instruksi resmi yang diperselisihkan. Catat waktu, petugas, alasan, dan saksi.
• Mintakan berita acara yang akurat, koreksi tertulis atas ketidaksesuaian, tanda terima dokumen, serta akses informasi/rekaman yang relevan melalui mekanisme resmi dengan perlindungan data pihak ketiga.
• Organisasi profesi dapat mengusulkan SOP nasional tentang perekaman pertemuan, persetujuan dan pemberitahuan, retensi, integritas file, salinan, redaksi, serta jalur keberatan.
• DJP dapat meninjau konsistensi dasar larangan dan akses rekaman agar pengamanan informasi tidak menghilangkan kesempatan pembelaan yang efektif.
X. KESIMPULAN
Pertama, Pasal 34 UU KUP pada pokoknya merupakan norma kerahasiaan pejabat/tenaga ahli; penggunaannya sebagai dasar larangan umum terhadap perekaman oleh Wajib Pajak harus diuji ketat menurut teks, tujuan, dan pembatasan konstitusional. Kedua, asimetri dokumentasi menjadi persoalan paling serius ketika DJP menguasai rekaman tetapi Wajib Pajak tidak memiliki akses efektif atas bukti mengenai dirinya. Ketiga, hak merekam dan hak menyebarluaskan bukan hal yang sama; pengamanan privasi serta rahasia pihak ketiga tetap diperlukan. Keempat, kepastian pengucapan putusan 211 penting untuk praktik perpajakan, tetapi alasan belum terkonfirmasinya putusan tidak boleh direkayasa atau disimpulkan sebagai intervensi. Kelima, Putusan 341 yang telah dibacakan 15 Oktober 2026 adalah pembanding prosedural yang sah, bukan bukti otomatis adanya diskriminasi.
Rumusan akhir: Keadilan prosedural perpajakan tidak menuntut kewenangan fiskus dan Wajib Pajak identik, melainkan menuntut agar kewenangan negara tidak menghasilkan monopoli pembuktian yang meniadakan kesempatan Wajib Pajak untuk memperoleh dan mempertahankan informasi mengenai proses hukum yang melibatkan dirinya.
DAFTAR RUJUKAN UTAMA
MK, “Menyoal Larangan Wajib Pajak Merekam Audio Visual Saat Temu Pejabat Pajak”, 10 November 2025: https://www.mkri.id/berita/menyoal-larangan-wajib-pajak-merekam-audio-visual-saat-temu-pejabat-pajak-24060
MK, “Pemohon … Perbaiki Permohonan”, 24 November 2025: https://www.mkri.id/berita/menyoal-larangan-wajib-pajak-merekam-audio-visual-saat-temu-pejabat-pajak-24146
MK, “Pemerintah: Kebebasan Merekam Berpotensi Kebocoran Data Wajib Pajak”, 21 Januari 2026: https://www.mkri.id/berita/pemerintah%3A-kebebasan-merekam-berpotensi-kebocoran-data-wajib-pajak-24409
MK, “Ahli Pemohon: Wajib Pajak Mesti Merekam Percakapan Sebagai Barang Bukti”, 29 Januari 2026: https://mkri.id/berita/ahli-pemohon-wajib-pajak-mesti-merekam-percakapan-sebagai-barang-bukti-24487
MK, “Ahli Presiden: Perekaman Kegiatan di Kantor Pajak Dapat Dikecualikan”, 11 Februari 2026: https://mkri.id/berita/ahli-presiden-perekaman-kegiatan-di-kantor-pajak-dapat-dikecualikan-24594
MK, “MK Tolak Uji UU KUP Oleh Advokat Perpajakan”, 15 Oktober 2026: https://www.mkri.id/berita/mk-tolak-uji-uu-kup-oleh-advokat-perpajakan-25958
SIPPI MK, detail perkara 341: https://sippi.mkri.id/home/kegiatansidangdetail/5183
UUD NRI Tahun 1945; UU Nomor 6 Tahun 1983 tentang KUP beserta perubahan; UU Nomor 48 Tahun 2009; UU Nomor 14 Tahun 2008; UU Nomor 27 Tahun 2022.