
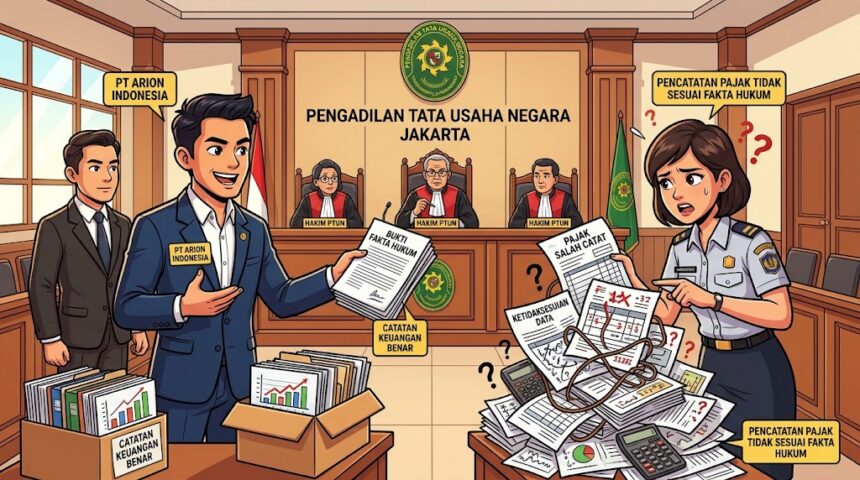
JAKARTA — Pengadilan Tata Usaha Negara Jakarta mulai memeriksa perkara Nomor 344/G/2026/PTUN.JKT yang diajukan oleh PT Arion Indonesia terhadap Direktur Jenderal Pajak pada Selasa, 13 Oktober 2026. Gugatan tersebut berkaitan dengan dugaan tindakan administrasi yang dinilai tidak sesuai dengan fakta hukum, terutama terkait pencantuman data perpajakan dan sikap diam dalam proses permohonan pembetulan administrasi.
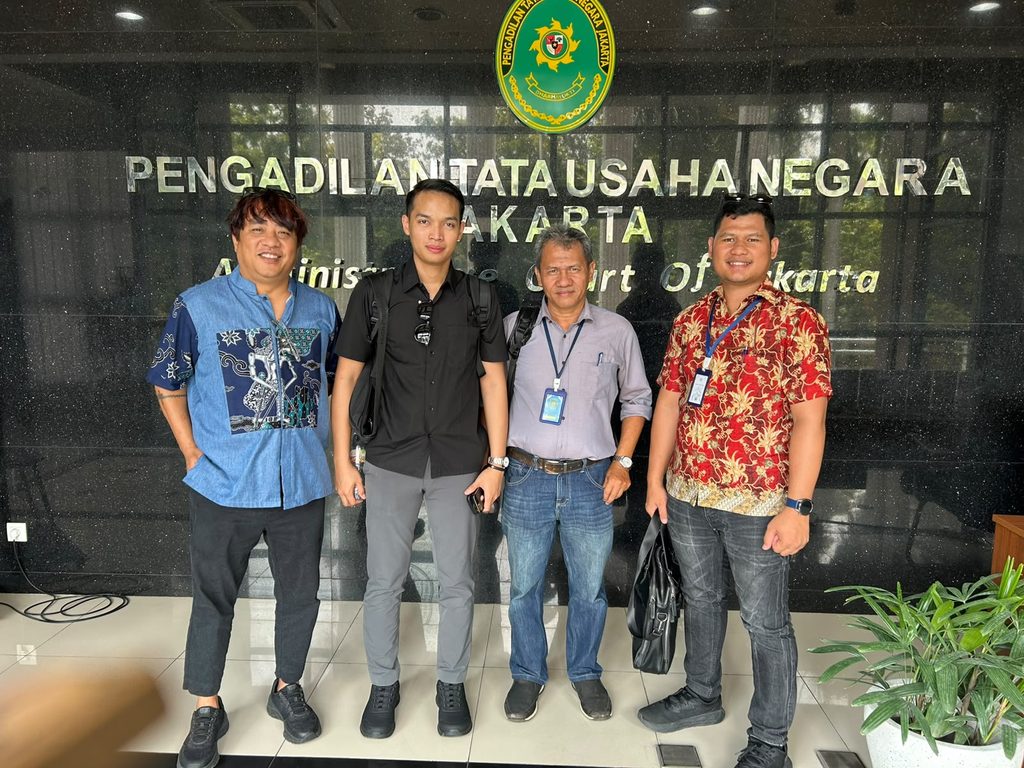
Perkara ini menjadi perhatian karena menyangkut prinsip kepastian hukum, ketelitian administrasi, serta pelayanan yang baik dalam penyelenggaraan pemerintahan. Sidang perdana dengan agenda Pemeriksaan Persiapan berlangsung secara tertutup mulai pukul 12.10 WIB di Gedung PTUN Jakarta yang berlokasi di Jalan Sentra Primer, Pulo Gebang. Persidangan tersebut dihadiri oleh Tim Kuasa Hukum PT Arion Indonesia dari Firma Hukum Pancasila Justice & Partners, yaitu Husnaf Rafli, S.I.Kom., S.H., M.H. dan Kahfi Permana, S.H., M.H., serta perwakilan dari pihak Direktur Jenderal Pajak sebagai Tergugat.
Permasalahan dalam perkara ini berawal dari penerbitan Keputusan Nomor KEP-00004/NKEB-CT/KPP.1209/2026 tertanggal 2 Juni 2026 oleh Direktur Jenderal Pajak. Dalam keputusan tersebut, terdapat pencantuman angka kurang bayar sebesar Rp242.840.836,00 pada bagian Pembahasan Akhir yang disebut sebagai angka yang telah disetujui oleh Wajib Pajak. Namun, PT Arion Indonesia menyatakan bahwa sejak proses Surat Pemberitahuan Hasil Pemeriksaan hingga penyampaian Sanggahan Pertama dan Sanggahan Kedua, perusahaan secara konsisten menyampaikan posisi bahwa perhitungan Pajak Penghasilan Badan Tahun Pajak 2019 berada dalam kondisi lebih bayar sebesar Rp242.385.871,00.
Pihak perusahaan menegaskan bahwa tidak pernah menandatangani Berita Acara Pembahasan Akhir maupun memberikan persetujuan tertulis terhadap angka kurang bayar yang tercantum dalam keputusan tersebut. Perbedaan antara dokumen administrasi dan fakta yang disampaikan perusahaan menjadi dasar utama diajukannya gugatan ke PTUN Jakarta.
Tim Kuasa Hukum PT Arion Indonesia menyampaikan bahwa persoalan utama dalam perkara ini bukan hanya mengenai perbedaan angka perhitungan, tetapi juga mengenai proses administrasi yang dinilai tidak berjalan sesuai prinsip pemerintahan yang baik. Menurut kuasa hukum, pencantuman angka kurang bayar yang dianggap tidak pernah disetujui oleh perusahaan telah menimbulkan persoalan hukum karena seolah menggambarkan adanya kesepakatan yang sebenarnya tidak pernah terjadi. Selain itu, pihak Penggugat juga mempersoalkan sikap diam dari pihak terkait setelah perusahaan mengajukan permintaan pembetulan administrasi. Kuasa hukum menilai bahwa tindakan mempertahankan pencatatan yang dianggap tidak sesuai dengan fakta dapat berdampak terhadap hak dan kepastian hukum Wajib Pajak. Oleh karena itu, gugatan ini diajukan agar proses administrasi perpajakan dapat diuji secara terbuka melalui mekanisme peradilan.
Dalam dokumen gugatan, PT Arion Indonesia juga menguraikan sejumlah hal yang dinilai sebagai pelanggaran prosedur selama proses pemeriksaan pajak berlangsung. Pertama, perusahaan menyebut bahwa pada Pembahasan Akhir tanggal 29 Mei 2023, pihak pemeriksa tidak memberikan rincian koreksi secara lengkap mengenai dasar perhitungan yang digunakan. Kondisi tersebut dinilai membuat perusahaan kesulitan memberikan tanggapan secara objektif terhadap temuan pemeriksaan. Kedua, perusahaan mempersoalkan undangan Pembahasan Akhir Sanggahan SPHP Kedua yang disebut diterima hanya satu jam sebelum kegiatan berlangsung pada 10 Agustus 2023. Ketiga, perusahaan menyampaikan bahwa upaya administratif berupa pengajuan keberatan kepada Direktur Jenderal Pajak dan banding administratif kepada Menteri Keuangan tidak memperoleh penyelesaian sebagaimana yang diharapkan.
Dalam sidang pemeriksaan persiapan tersebut, Majelis Hakim PTUN Jakarta menjadwalkan agenda lanjutan pada Selasa, 20 Oktober 2026. Sidang berikutnya akan difokuskan pada penyempurnaan serta perbaikan formalitas Surat Kuasa dan Surat Gugatan sebelum perkara memasuki tahap pembacaan gugatan secara terbuka. Melalui gugatan ini, PT Arion Indonesia meminta agar tindakan atau keputusan diam yang dilakukan oleh pihak Tergugat dinyatakan batal atau tidak sah. Perusahaan juga meminta agar keputusan yang menjadi objek sengketa dicabut serta diterbitkan keputusan pembetulan administratif yang baru. Dalam permohonannya, PT Arion Indonesia meminta agar posisi Pajak Penghasilan Badan Tahun Pajak 2019 ditetapkan sesuai perhitungan perusahaan yaitu lebih bayar sebesar Rp242.385.871,00.
Perkara Nomor 344/G/2026/PTUN.JKT ini menjadi bagian dari upaya hukum PT Arion Indonesia untuk memperoleh kepastian terhadap proses administrasi perpajakan yang dijalankan. Proses persidangan selanjutnya akan menjadi ruang bagi para pihak untuk menyampaikan dokumen, argumentasi, dan bukti yang berkaitan dengan sengketa tersebut. Transparansi proses pemeriksaan diharapkan dapat memberikan kejelasan mengenai kesesuaian antara dokumen administrasi, prosedur pemeriksaan, serta fakta hukum yang sebenarnya. Dengan demikian, putusan yang nantinya dihasilkan dapat memberikan kepastian bagi seluruh pihak yang terlibat.